UBS:非农强化美联储鹰派叙事
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
UBS认为,4月美国非农就业新增11.5万人,略高于UBS预期的10万人,也高于市场一致预期的6.5万人,表面上延续了劳动力市场韧性。报告强调,这份就业数据很可能强化FOMC内部鹰派关于通胀上行风险更应被优先处理的叙事,因为就业增长仍体面、内部指标没有明显恶化,扩散指数和四舍五入后的工时指标也支撑总工时与总薪资表现。不过,UBS同时指出, headline 的强势受到疫情后季节调整、残余净出生-死亡调整、天气等因素帮助,已公布数据中的就业趋势仍大致只有每月约5万人,且4月数据在未来两次报告中可能下修。与企业调查形成对照的是,家庭调查、劳动力参与率、U-6失业率、青少年失业率以及平均小时收入均显示劳动力市场自2025年初以来继续松动,工资并不像短期内会成为通胀压力来源。
主要观点
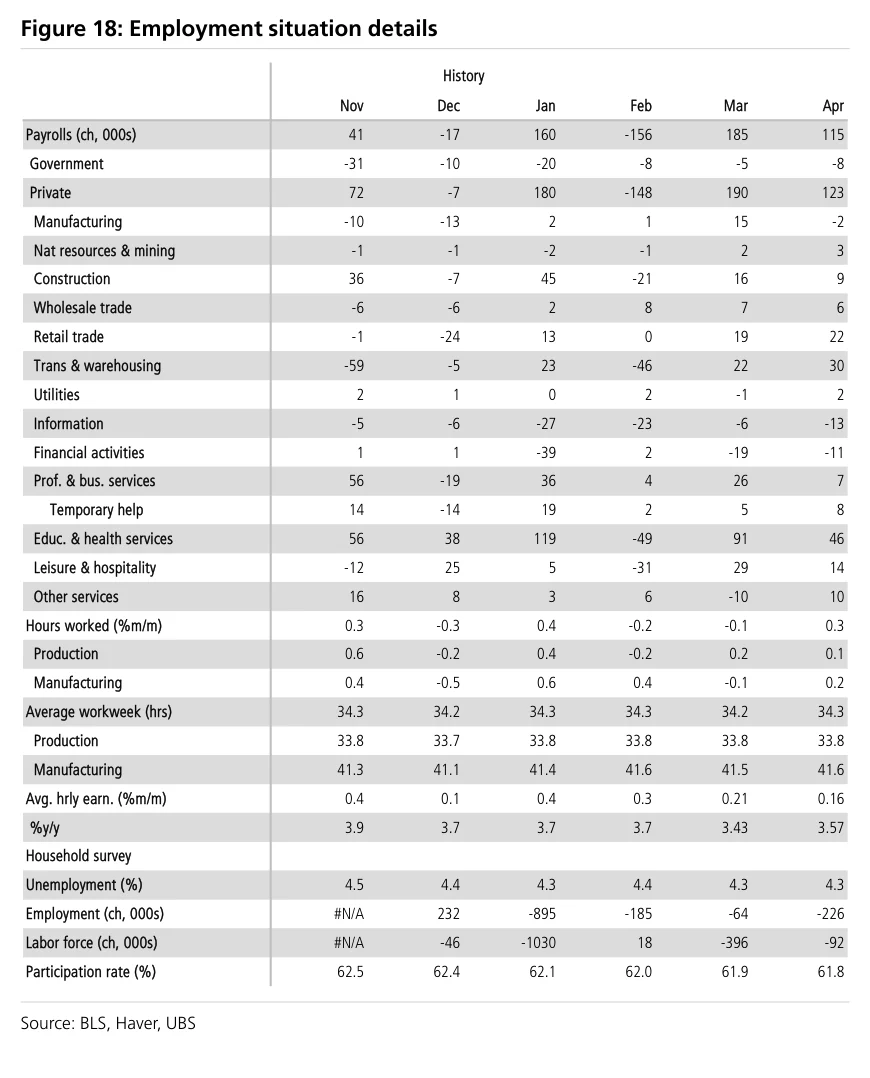
- 4月非农就业新增11.5万人,高于UBS预期的10万人和一致预期的6.5万人,前几个月合计下修1.6万人。UBS并不把这一数字完全解读为趋势性加速,而是认为部分强势来自疫情对季节调整的持续干扰,以及残余净出生-死亡调整对未季调就业估计的支撑,因此已公布数据中的真实趋势更接近每月约5万人,而不是4月 headline 的11.5万人。
- 从货币政策叙事看,这份报告对FOMC鹰派更有利。就业增长看起来尚可,扩散指数虽下降但仍在53.8、好于去年较弱报告,平均每周工时停止下行,四舍五入后的工时口径又使总工时和总薪资看起来不错;这些细节会强化“劳动力市场有韧性”的主题,使鹰派更容易主张当前需要优先应对的是通胀上行风险,而不是劳动市场下行风险。
- 家庭调查给出的信号明显更弱,抵消了上一份报告中部分看似趋紧的迹象。失业率四舍五入后维持在4.3%,符合UBS和一致预期,但未四舍五入失业率从4.256%升至4.337%,已接近被四舍五入到4.4%的边界;劳动力参与率从3月的61.88%降至4月的61.83%,并低于1月的62.06%,四个月回落0.23个百分点,约对应63.2万人退出就业或不再被计入失业。
- 更广义的劳动力闲置指标也在走弱。U-6失业率4月上升0.2个百分点至8.2%,较去年4月高0.4个百分点;家庭调查就业人数减少22.6万人,已连续第三个月下降,按人口调整后的4个月就业增长均值只有1.6万人。UBS还提醒,家庭调查回复率在3月触及63.9%的历史新低,4月虽反弹至66.6%,但仍处历史低位,可能继续增加数据波动和误测风险。
- UBS关注青少年和黑人/非裔美国人失业率,是因为这些群体可能更能反映移民劳动力放缓对本土劳动力供需的替代影响。4月青少年失业率上升0.7个百分点至14.4%,黑人/非裔美国人失业率上升0.2个百分点至7.3%、参与率下降0.5个百分点至62.2%;这些变化支持UBS的判断,即劳动市场自2025年初以来更像是在松动,而不是因劳动力供给受限而趋紧。
- 企业调查细节显示4月就业增长“有帮助因素”。私营部门就业增加12.3万人,政府就业减少8000人;UBS估计异常温暖天气为月度就业变化贡献1.5万至2万人,但这可能已是天气效应上限。BLS在未季调变化中加入39.1万人的残余净出生-死亡调整,比UBS估计高1万至2万人,相对3月在季调口径下也额外贡献约5000至2万人。
- 行业层面并不呈现普遍强劲。建筑业增加9000人、休闲和酒店业增加1.4万人,尚可但不足以证明天气带来很强支撑;制造业回落减少2000人,但趋势因过去一年产出回升而有所改善;临时帮助就业增加8000人,结束过去一年许多疲弱表现;运输和仓储增加3万人,UBS认为这是波动性部门第二次异常大幅增长,不宜过度解读;零售增加2.2万人,可能受春夏季提前启动帮助,并非新的趋势。
- 工资是本次报告相对UBS预测的主要意外弱项。平均小时收入4月仅增长0.16%,低于彭博一致预期的0.29%;12个月增速为3.57%,也低于一致预期的3.79%,且较一年前3.91%的速度低0.34个百分点。工资增速虽然仍处于疫情前十年区间的上沿,但整体趋势继续下行,这支持鲍威尔关于劳动市场短期内不像会成为通胀压力来源的说法。
- 工资结构也显示表面差异需要谨慎解读。生产和非管理岗位工资4月环比增长0.34%,高于全体员工0.16%,但这主要是逆转此前数月该群体工资较弱的表现;12个月口径下,生产和非管理岗位3.67%的增速与全体员工3.57%差异不大。就业结构变化对总体小时工资形成下拉,若固定28个行业/岗位类型的就业构成,4月平均小时收入增幅约为0.20%,12个月增速约为3.89%,比官方口径高0.32个百分点。
- 平均每周工时在4月回升0.1小时至34.3小时,未四舍五入口径从34.224升至34.281,但整体仍偏低。UBS把工时视为当前最重要的劳动市场指标之一,因为它有助于区分需求变化和供给变化:如果移民流入减弱导致现有雇员承担更多工时,工时应更明显上行;而目前工时虽停止下滑,但仍处偏软区间。
论述逻辑
4月非农新增11.5万人、高于预期 → headline 和部分内部指标支撑“就业仍具韧性”叙事 → FOMC鹰派更容易强调通胀上行风险而非劳动市场下行风险 → 但季节调整、残余净出生-死亡调整和天气抬高了4月数据,已公布趋势更接近每月约5万人 → 家庭调查、参与率、U-6、青少年失业率和工资增速显示劳动市场继续松动 → 因此报告对政策叙事偏鹰,但对实际劳动市场和工资通胀压力的解读更偏谨慎。
关键展望
- FOMC层面,UBS预计这份就业报告会在短期内继续强化鹰派基调。只要就业增长仍显得体面、内部指标没有出现明显恶化,鹰派官员就更有空间主张政策需要优先防范通胀上行风险,而不是急于回应劳动市场下行风险。
- 就业趋势层面,UBS维持已公布非农数据趋势约为每月5万人左右的判断,并预计4月就业数据很可能在接下来两次报告中下修,这也符合近几年4月数据后续修正的倾向。随着天气、季节调整和其他一次性因素在未来几个月逐步消退,4月 headline 中被抬高的部分可能会更清楚地显现出来。
- 劳动市场松动层面,UBS认为自2025年初以来美国劳动市场整体更像是在放缓,而不是因移民放缓导致供给收紧。劳动力参与率短期内大幅回落、U-6上升、家庭调查就业连续下降、青少年和黑人/非裔美国人失业率上升,都指向闲置程度上升;不过家庭调查回复率处于历史低位,意味着未来数据仍可能波动较大。
- 工资和通胀层面,UBS认为平均小时收入连续偏软,使劳动市场短期内不像是通胀压力来源。4月平均小时收入环比0.16%、12个月3.57%的结果低于预期,延续工资增速下行趋势,虽然固定构成口径仍显示工资增速高于官方口径,但方向上不足以支持工资通胀重新加速。
- 关键监测指标层面,UBS建议重点观察平均每周工时。若移民流入减少的存量效应真正约束劳动供给,现有员工工时应更明显延长;目前工时虽有所回升并支撑总工时和总薪资,但未四舍五入口径仍偏软,因此尚不能确认劳动供给收紧已主导数据。
关键图表
Figure 1:Figure 1:非农总就业波动性上升,总非农就业经季调人数(千人)
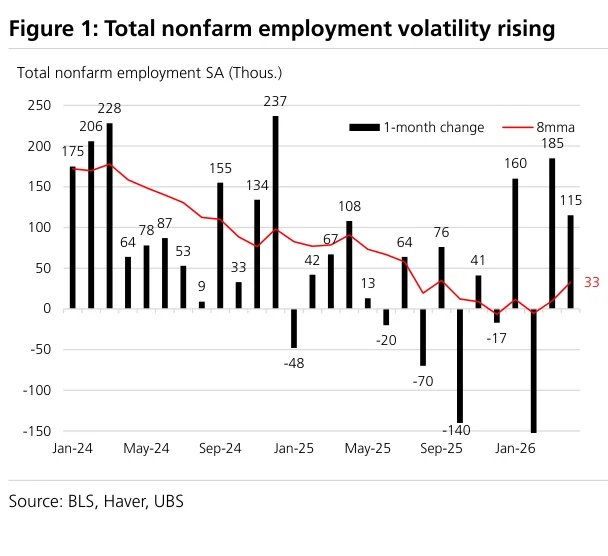
Figure 2:Figure 2:私营部门就业也在上下波动
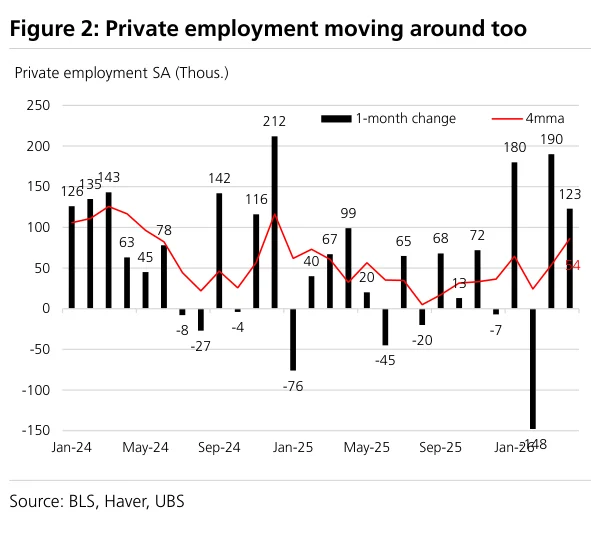
Figure 3:Figure 3:3月残余净出生-死亡调整下移
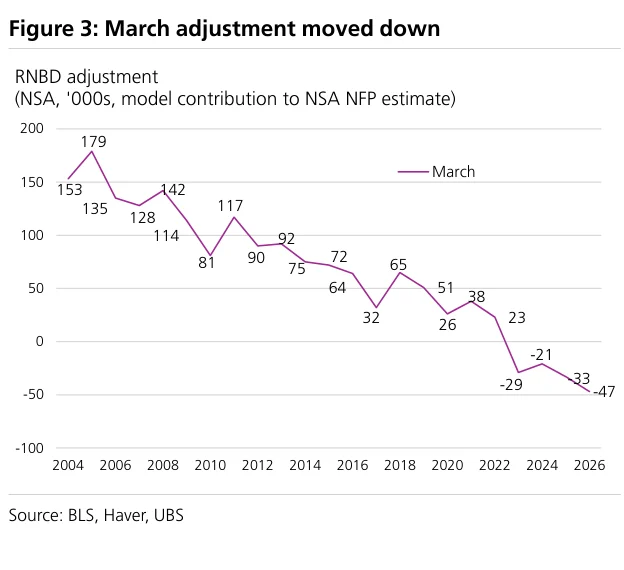
Figure 4:Figure 4:4月残余净出生-死亡调整趋于上升
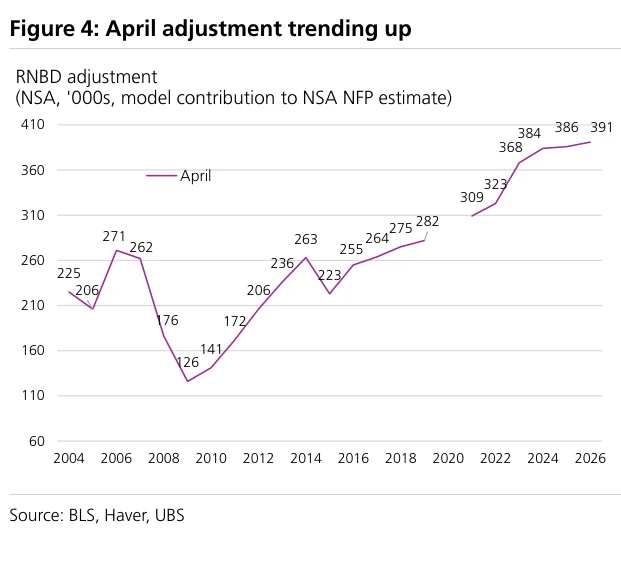
Figure 5:Figure 5:4月私营部门未季调就业变动
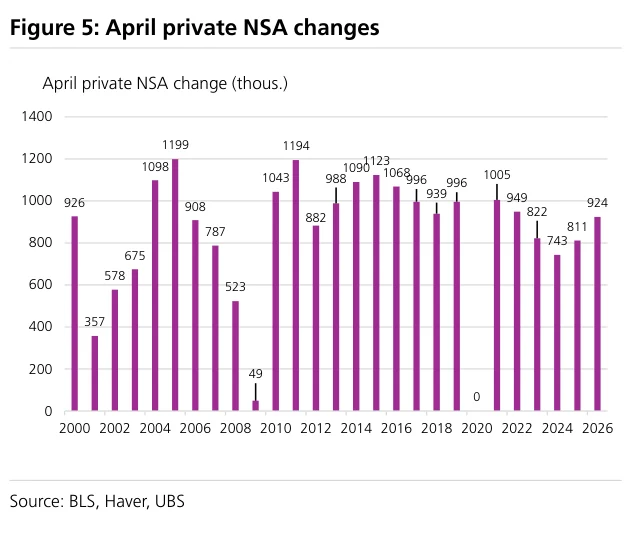
Figure 6:Figure 6:4月经季调减未季调变动,4月私营部门季节性因子(千人)
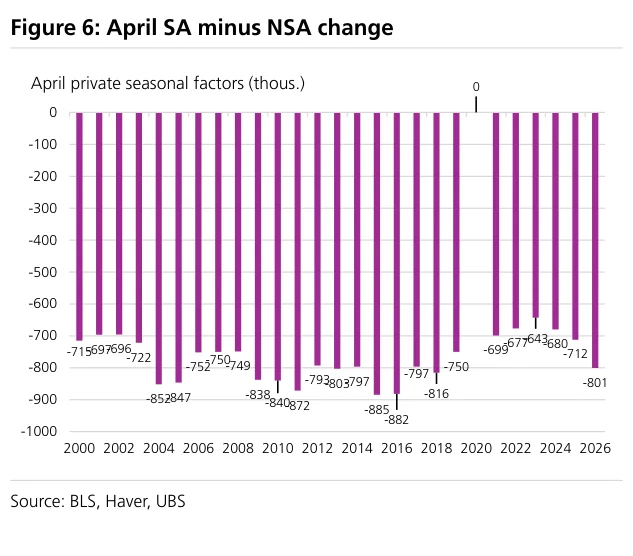
Figure 7:Figure 7:递延离职计划在10月和1月显现,政府就业月度变动(千人)
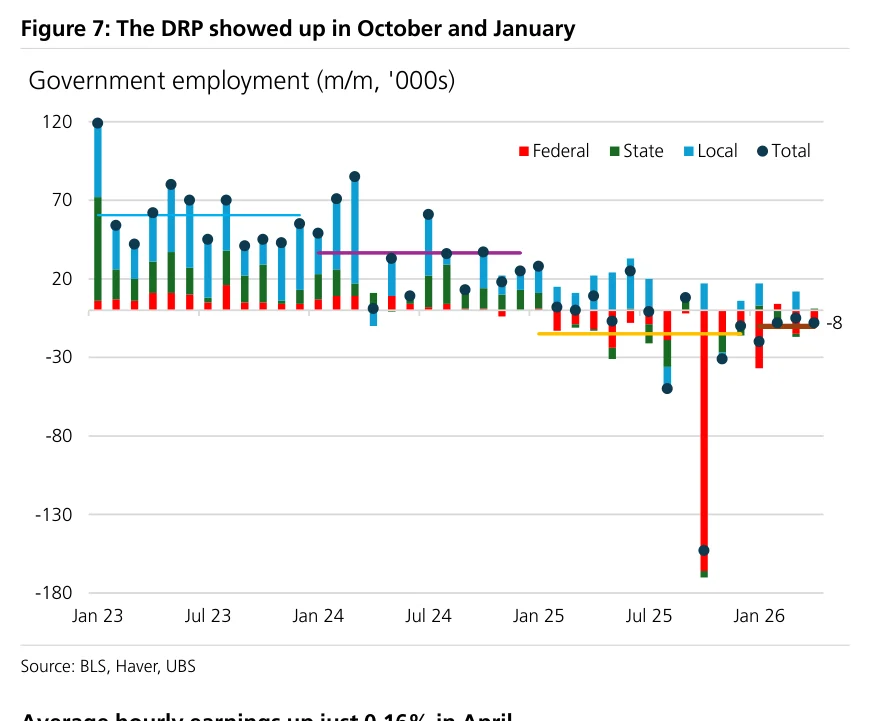
Figure 8:Figure 8:家庭调查就业变化,按人口调整后的家庭调查就业变化
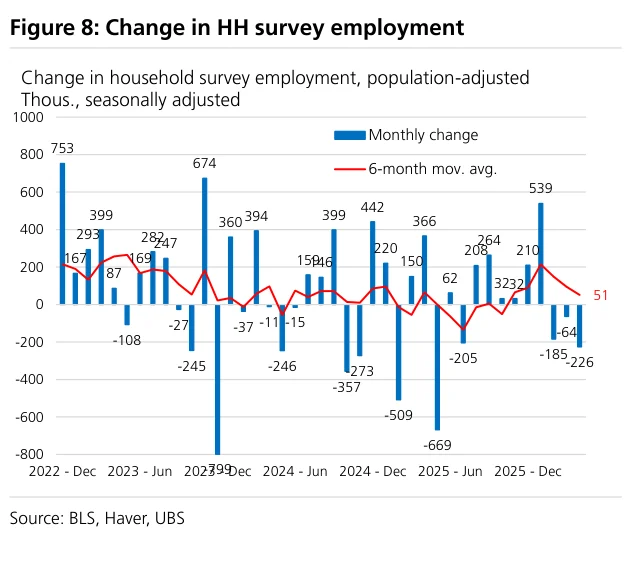
Figure 9:Figure 9:U-3和U-6失业率在4月均上升
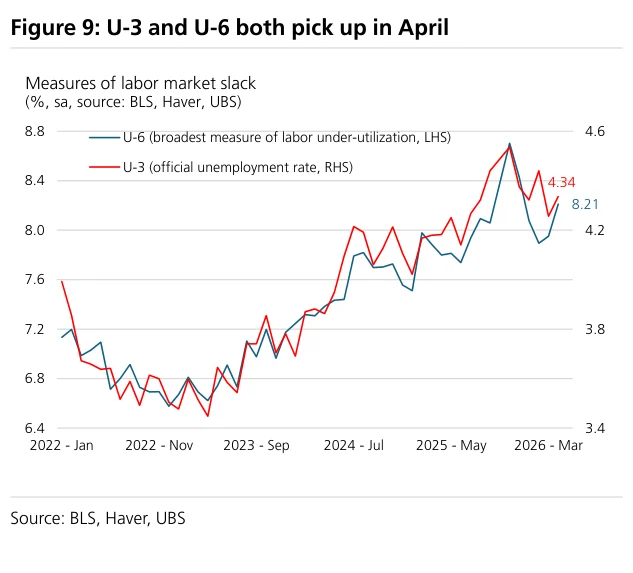
Figure 10:Figure 10:青少年失业率是否正在上行?
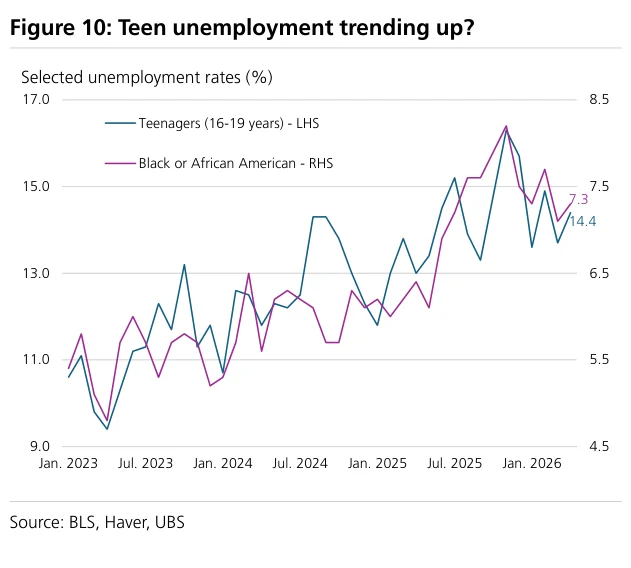
Figure 11:Figure 11:劳动力参与率横向波动,选定群体劳动力参与率(%)
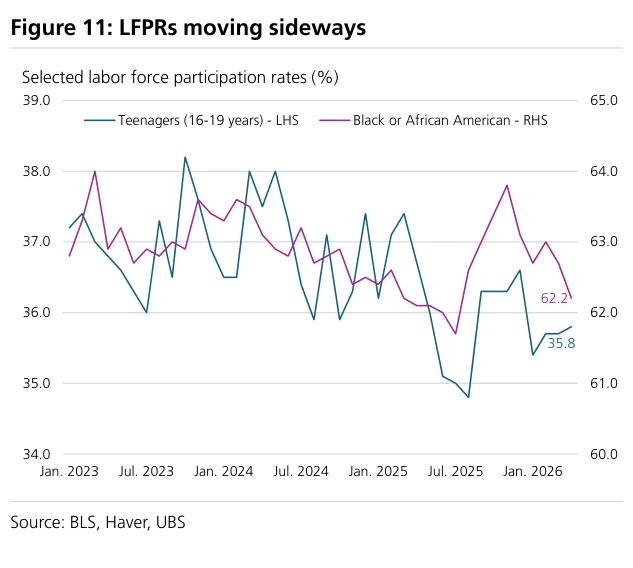
Figure 12:Figure 12:平均每周工时上升
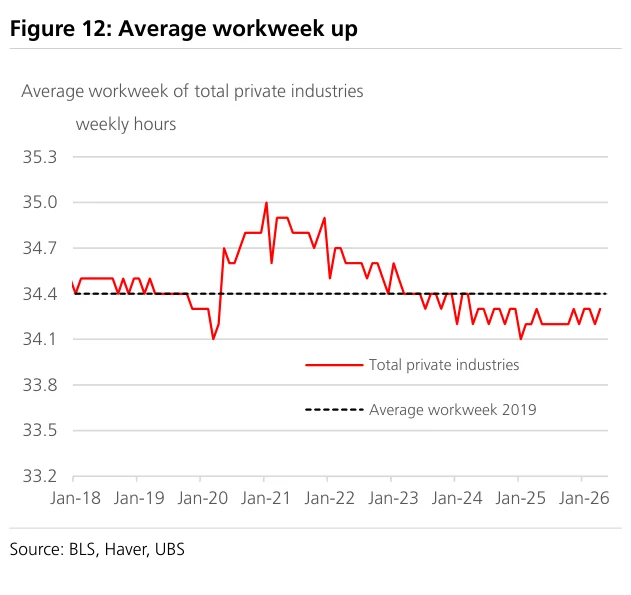
Figure 13:Figure 13:未四舍五入工时也上升但仍偏软,私营部门劳动者平均每周工时
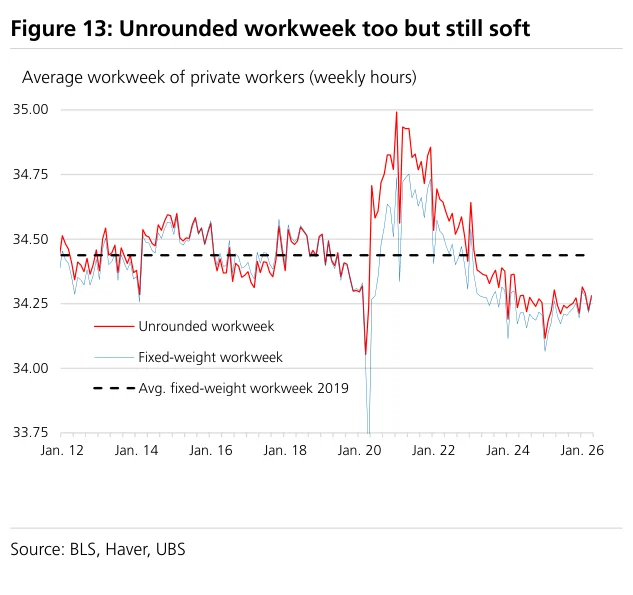
Figure 14:Figure 14:私营就业一个月扩散指数趋势改善
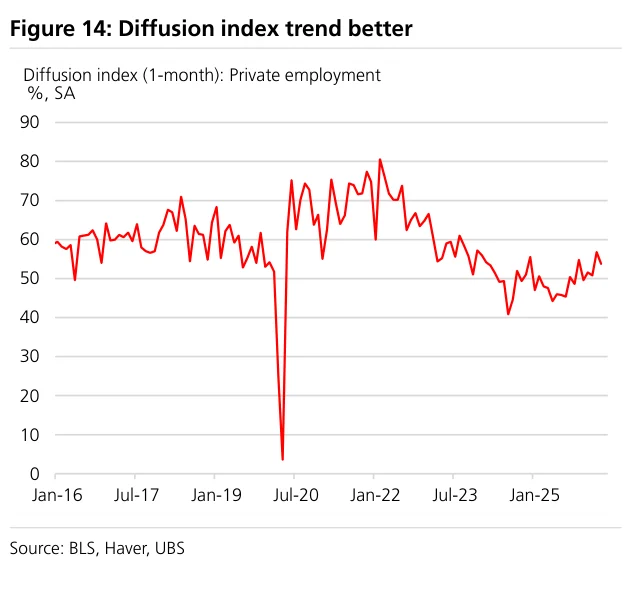
Figure 15:Figure 15:过去两个月平均小时收入看起来偏软
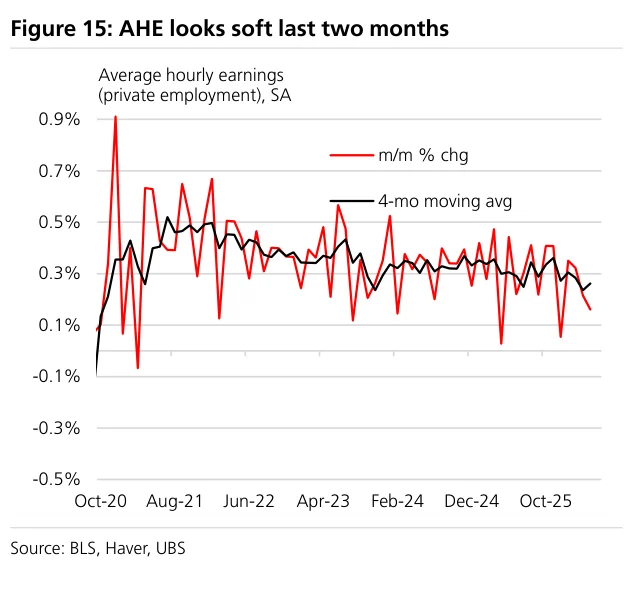
Figure 16:Figure 16:总周薪受到四舍五入后的每周工时提振
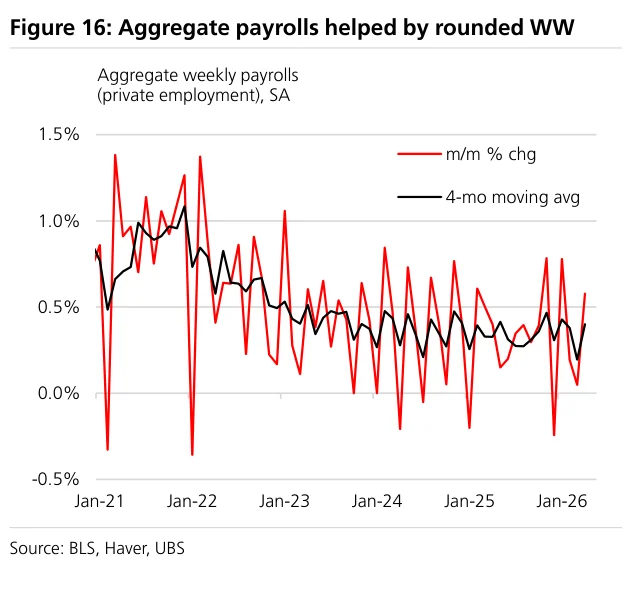
Figure 17:Figure 17:私营就业总周工时也受到提振
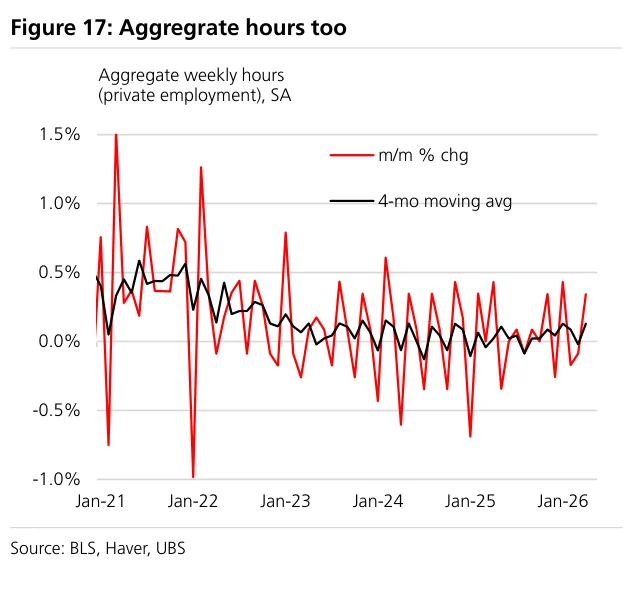
Figure 18:Figure 18:就业形势细节