高盛:Wise Group(WSE.US)——运营支出上升但内部效率提升可抵消,收入势头持续;结构性逻辑不变;买入(限制名单)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持对Wise Group(WSE.US)的买入评级(限制名单),认为尽管运营支出上升,但内部效率提升足以抵消,且收入势头持续。报告强调结构性逻辑不变,看好公司长期前景。
主要观点
- 运营支出(opex)上升,但内部效率提升幅度更大,可完全抵消。
- 收入势头持续,未出现放缓迹象。
- 结构性逻辑(structural thesis)依然完整,公司基本面未变。
- 维持买入评级,但列入限制名单(on CL)。
- 报告未提供具体数字或目标价。
论述逻辑
报告首先指出运营支出上升的压力,但随即强调公司通过内部效率提升能够更大幅度地降低成本,从而抵消支出增加。同时,收入增长势头保持强劲,使得整体盈利前景乐观。基于此,高盛认为公司的结构性投资逻辑未受破坏,因此维持买入评级,但出于合规考虑将其列入限制名单。
关键展望
报告未明确给出未来验证点、时间窗口或价格目标。
推荐标的
- Wise Group(WSE.US):评级为买入(限制名单),理由为运营支出上升被内部效率提升抵消,收入势头持续,结构性逻辑不变。
关键图表
图1. 新旧预测对比

图2. 高盛与公司汇总共识数据对比

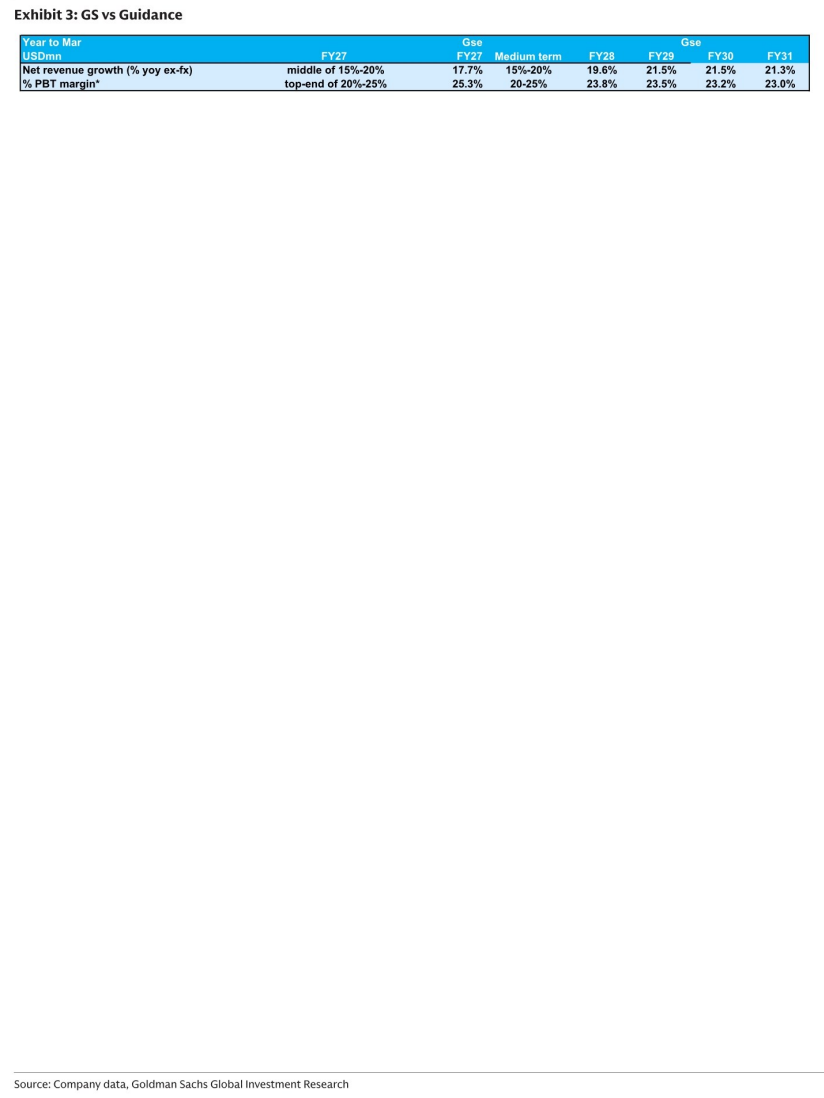
图3. 高盛预测与公司指引对比