摩根大通 外汇持仓监测:7月下旬以来首次出现买入美元的迹象
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通指出,在上周美国公布非农(NFP)、通胀(CPI)及美联储加息等一系列积极事件后,外汇市场出现自7月下旬美联储FOMC会议和日本外汇干预以来的首次实质性美元买盘,期权资金流估计达到约+1个标准差(+1-sigma),打破了盛夏以来的抛售美元/看跌期权需求趋势。 不过,从期权资金流动能与期货数据综合来看,美元整体战略持仓仍维持在基本中性水平。 上周美元贸易加权指数(TWI)持仓回升部分源于跨日元(cross-JPY)抛售放缓至接近中性,但此前数周积累的大量战术性日元买盘提示本周日本央行(BoJ)会议前后可能存在非忽视的战术性轧空风险。 欧元承受了本轮美元买入的主要冲击,EUR/USD周内出现近2个标准差(2-sigma)的抛售,达到6月中旬以来最大下行需求,但同样未形成明显的战略性单边头寸。 澳元(AUD)头寸则呈现严重不足(under-positioned),年初以来的共识多头已被大幅出清,近期仅在对新西兰元(AUD/NZD)交叉盘中开始显露部分多头回归迹象。
主要观点
- 上周外汇市场出现自7月下旬美联储会议与日本干预以来首次实质性买入美元的迹象,期权净买入量达到约+1个标准差。
- 虽然买盘打破了7月下旬以来的美元抛售趋势,但期权与期货指标综合显示美元整体净头寸仍处于中性区间。
- 期权资金流与期货多头削减态势相互印证,美元风险逆转(riskies)交易走势也与美元多头平仓趋势保持一致。
- 跨日元(cross-JPY)期权抛售潮在本周显著退潮至接近中性,这一转变促进了外汇市场其他领域的美元买入。
- 前几周累积的战术性日元买盘头寸规模可观,在本周日本央行(BoJ)决议附近面临不可忽视的战术性轧空(tactical squeeze)风险。
- 欧元承受了本周美元买盘的主要抛压,EUR/USD录得近2个标准差的卖盘需求,创6月中旬以来最大下行需求。
- 尽管市场在期货端呈现偏空倾向,但EUR/USD整体头寸并不激进,未显现明确且实质性的战略空头建仓。
- 澳元持仓呈现严重出清(under-positioned),年初触及2017年以来高位的共识多头已被彻底破坏,期权上行需求近月崩溃。
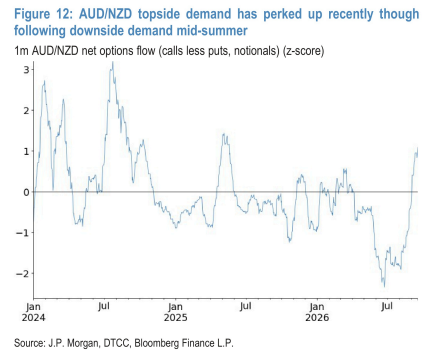
- 市场并非极度看空澳元,而是缺乏多头头寸,部分多头开始回归且主要集中于对新西兰元(AUD/NZD)的交叉盘配置。
论述逻辑
- 美国公布非农(NFP)、通胀(CPI)及美联储加息等一连串超预期利好 -> 触发外汇期权市场出现约+1-sigma的美元买入,打破7月下旬以来的美元做空惯性。
- 跨日元做空资金流放缓至净中性,释放了其他货币对买入美元的流动性 -> EUR/USD首当其冲遭受近2-sigma抛售;同时此前持续建立的战术性日元买盘头寸使本周日本央行会议面临战术性逼空风险。
- 结合期货持仓大幅削减与期权流向动能分析 -> 判定美元及欧元战略整体头寸仍处于中性,澳元则由年初的高拥挤多头彻底转向持仓匮乏,多头回补暂时仅限于AUD/NZD交叉盘。
关键展望
- 日本央行(BoJ)决议时间窗口:需高度警惕日元在决议前后的战术性轧空(tactical squeeze)风险,源于近几周市场积累了可观的日元多头期权需求。
- 澳元/新西兰元(AUD/NZD)头寸动态:在经历近几个月的AUD/NZD下行需求后,澳元多头资金流是否会继续集中回流至AUD/NZD交叉盘是后续观察重点。
推荐标的
- 报告未明确给出推荐标的(本报告为宏观外汇持仓监测与期权资金流分析,未对特定股票或债券给出目标价与个股评级)。
关键图表
图1. 上周美元获得全面买入
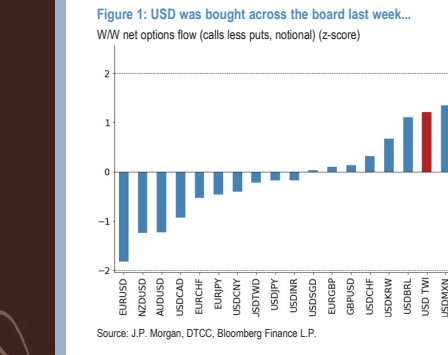
图2. 美元期权资金流表明美元持仓仍相当
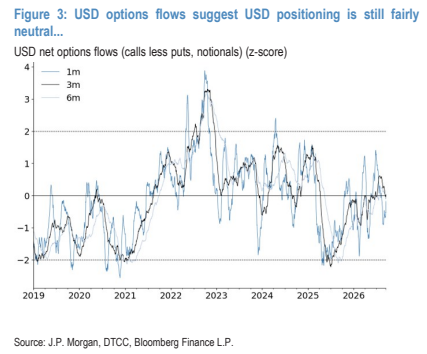
图3. 整体美元持仓呈中性
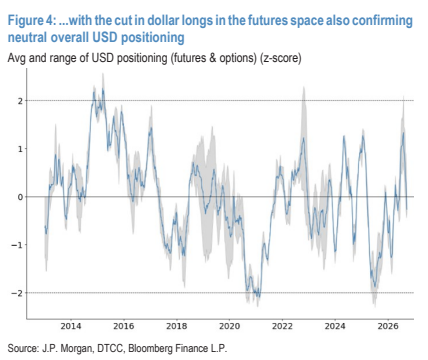
图4. 上周美元/日元下行保护需求减弱
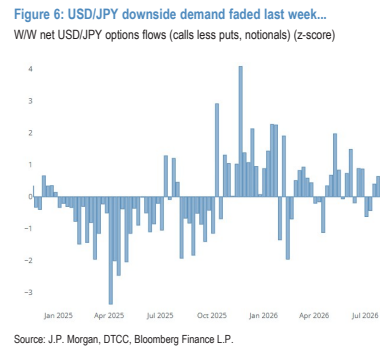
图5. 日本央行会议
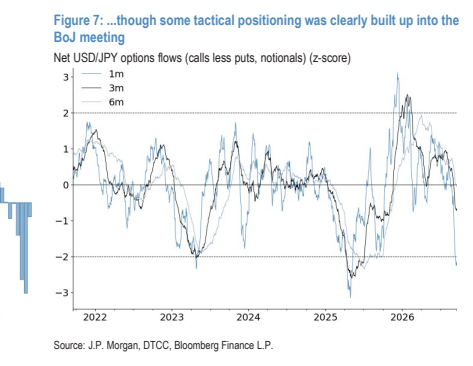
图6. 欧元/美元整体仍显空头,但并不激进
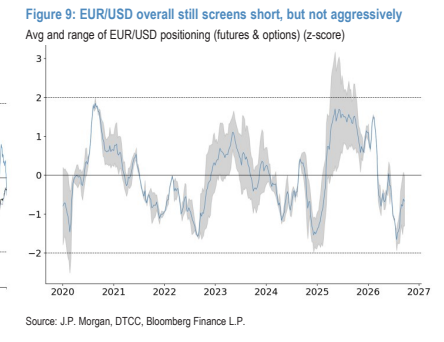
图7. 澳元净持仓显著呈中性
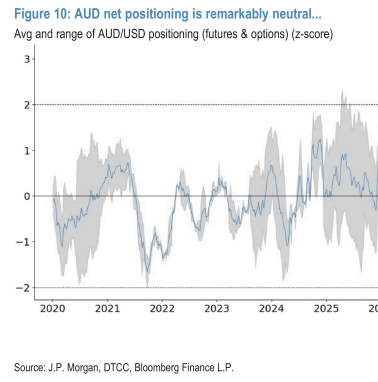
图8. 继仲夏下行需求后,近期澳元/新西兰元上行需求有所抬头