智微智能(001339)大模型+具身智能的算力底座!
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
智微智能正从智联网硬件厂商全面升级为全场景 AI 算力底座提供商,构建覆盖“云—边—端”的硬件、软件及服务一体化体系。 高毛利的智算业务已成为公司业绩跃迁的核心引擎,2026H1 智算业务实现收入 10.3 亿元,同比增长 245.5%,收入占比达 33.8%,商业模式正由纯设备交付向算力租赁、MaaS 及全生命周期运维延伸。 同时,公司通过参股元川微切入 LPU 推理芯片布局,突破大模型推理“内存墙”;在具身智能领域,基于 Jetson Thor 等平台的“智擎”系列控制器已向头部客户批量供货,并进入智元首批“A 链”。 申万宏源预计公司 2026-2028 年分别实现营业收入 61.8 亿元、74.9 亿元和 87.6 亿元,实现归母净利润 7.6 亿元、9.6 亿元和 11.4 亿元。 基于可比公司 2026 年平均 45x PE,首次覆盖给予“买入”评级。
主要观点
- 公司从智联网硬件厂商升级为全场景 AI 算力底座提供商,传统硬件沉淀为向 AI 算力延伸的基本盘。
- 智算业务爆发式增长,商业模式向算力租赁与 MaaS 运营服务拓展,大幅增强盈利弹性。
- 参股元川微布局 LPU 推理芯片,打破内存墙瓶颈,构建全栈推理闭环。
- 具身智能控制器进入头部客户放量阶段,成为智元首批“A 链”供应商。
- 2025 年业务结构呈现高附加值转型特征,智算业务以 11.30%营收贡献 42.97%毛利。
- PC 市场面临供应链关键零部件紧缺,竞争全面升维至“硬件+生态”综合实力较量。
- 交互平板商用场景爆发,驱动中游 OPS 模块存量替换与增量释放。
- 国内云终端市场马太效应显著,公司卡位高粘性 JDM 联合设计制造供应链。
- 智能算力规模高增叠加出口管制,驱动产业链转向异构算力调度与全栈软硬件一体交付。
- 子公司腾云智算盈利弹性充分释放,2025 年实现净利润 2.07 亿元。
- 星源智自研具身大脑域控制器 T5 性能达到 2070 TFLOPS,加速卡位人形机器人大脑。
论述逻辑
- 公司立足传统行业终端与 ICT 硬件基本盘的交付与供应链壁垒 -> 顺应 AI 算力与大模型应用需求爆发设立腾云智算,向智算中心建设、算力租赁及 MaaS 全生命周期服务跃迁 -> 向上战略参股元川微布局 LPU 推理芯片、投资星源智切入具身智能控制器 -> 最终实现从传统硬件代工厂向“芯片—整机—云算力—端侧 Agent”全场景 AI 算力底座平台型企业的估值与盈利跃升。
关键展望
- 盈利预测:预计 2026-2028 年营业总收入分别为 61.80 亿元、74.86 亿元、87.59 亿元,归母净利润分别为 7.62 亿元、9.55 亿元、11.37 亿元,毛利率分别预计达 36.6%、38.2%、39.5%。
- 分业务关键增长假设:预计 2026 年智算业务收入同比增速达 300%且毛利率达 85%;ICT 基础设施业务 2026 年收入增速达 50%且毛利率为 20%。
- 催化剂关注:智算业务收入规模拓展及高毛利服务占比提升、具身智能重点客户批量交付落地、LPU 芯片研发适配验证及商业化进展。
- 主要风险提示:产品及技术研发风险、下游市场需求波动、行业竞争加剧、核心技术人员流失、汇率波动以及对外投资项目整合风险。
推荐标的
- 智微智能 (001339.SZ):首次覆盖,给予“买入”评级;目标估值对应 2026 年 45 倍 PE(按可比公司平均估值剔除宏景科技计算),当前股价 85.39 元。
- 浪潮信息 (000977.SZ):同行可比公司,2026/8/14 市值 1157 亿元,Wind 一致预期 2026E 归母净利润 38.9 亿元,对应 26E PE 30 倍。
- 共进股份 (603118.SH):同行可比公司,2026/8/14 市值 138 亿元,Wind 一致预期 2026E 归母净利润 2.5 亿元,对应 26E PE 55 倍。
- 中科曙光 (603019.SH):同行可比公司,2026/8/14 市值 1307 亿元,Wind 一致预期 2026E 归母净利润 28.8 亿元,对应 26E PE 45 倍。
- 紫光股份 (000938.SZ):同行可比公司,2026/8/14 市值 1143 亿元,Wind 一致预期 2026E 归母净利润 28.7 亿元,对应 26E PE 40 倍。
- 宏景科技 (301396.SZ):同行可比公司,2026/8/14 市值 477 亿元,Wind 一致预期 2026E 归母净利润 4.8 亿元,对应 26E PE 100 倍(平均计算时予以剔除)。
- 弘信电子 (300657.SZ):同行可比公司,2026/8/14 市值 175 亿元,Wind 一致预期 2026E 归母净利润 3.6 亿元,对应 26E PE 49 倍。
- 协创数据 (300857.SZ):同行可比公司,2026/8/14 市值 1302 亿元,Wind 一致预期 2026E 归母净利润 25.5 亿元,对应 26E PE 51 倍。
关键图表
图1. 智微智能发展历程
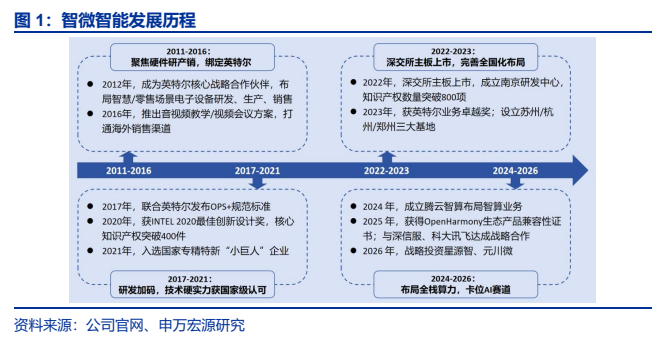
图4. AI异构算力平台架构
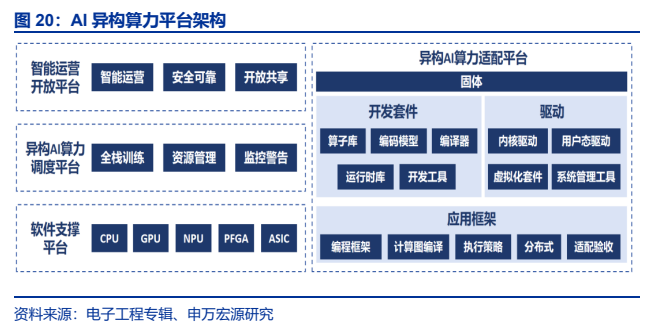
图6. DeviceOn系统具备多元核心功能及系统优势
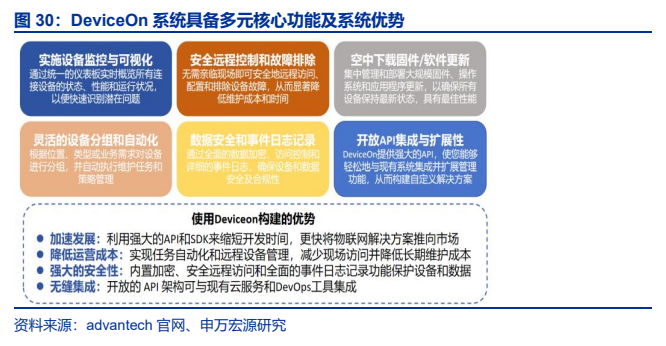
图7. 表10. 可比公司估值表
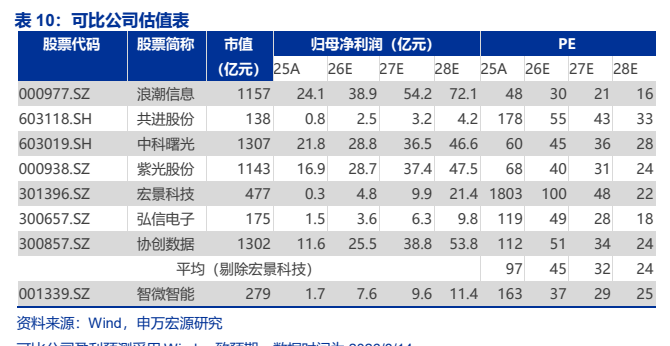
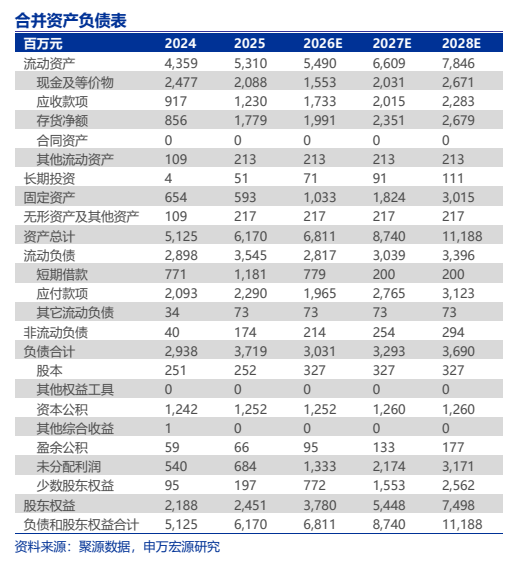
图8. 合并资产负债表