摩根士丹利 日本海上运输:第二季度后获利了结的潜在机会业绩
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利对日本海上运输行业维持“谨慎”评级,认为第二季度业绩利好已基本被市场消化。 分析师预计三家主要航运公司(NYK、MOL、K-Line)的第二季度业绩将显著超过市场预期,但随着集装箱航运供需恶化风险增加及估值偏高,业绩公布后可能出现获利了结。 报告指出,从F3/28财年开始,集装箱航运业务可能面临亏损风险,且ROE难以持续高于资本成本,因此维持对三家公司的“减持”(Underweight)评级。
主要观点
- 预计三家主要航运公司第二季度业绩将大幅超预期,合计经常利润预计达4592亿日元,同比增长74%。
- 市场已充分计入第二季度强劲业绩及后续上调指引的预期,当前股价已反映了这些利好。
- 预计集装箱航运供需将在F3/28财年恶化,存在陷入亏损的风险。
- 预计北美航线集装箱现货运价将在中国国庆假期后进入季节性调整。
- ROE预计将持续低于资本成本,使得P/B倍数难以维持在1倍以上。
- 上调了三家公司的目标价,主要反映了BPS预测的提升,但评级维持“减持”。
论述逻辑
- 第二季度业绩超预期(驱动因素:ONE净利润预测上调)→ 市场已充分定价 → 长期供需恶化风险(F3/28起)+ 估值压力(ROE低于资本成本)→ 建议业绩公布后获利了结 → 维持行业谨慎评级及个股减持评级。
关键展望
- 预计F3/28财年集装箱航运业务将出现亏损。
- 关注催化剂:每周集装箱现货运价、季度业绩、F3/28财年共识预测下调风险、中东局势。
推荐标的
- 日本邮船 (9101.T):减持,目标价从3440日元上调至3810日元。
- 商船三井 (9104.T):减持,目标价从3850日元上调至4120日元。
- 川崎汽船 (9107.T):减持,目标价从1320日元上调至1370日元。
关键图表
图1. 三大航运公司:2027财年合并经常利润预测
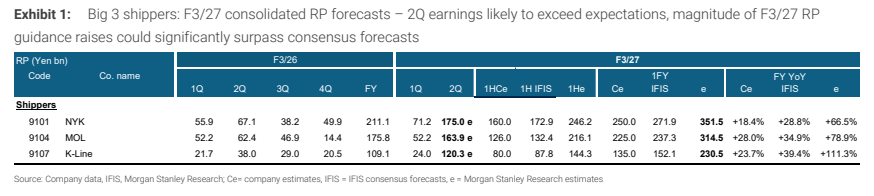
图2. 北美航线集装箱现货运价高于预期;中国国庆假期后可能出现季节性回调
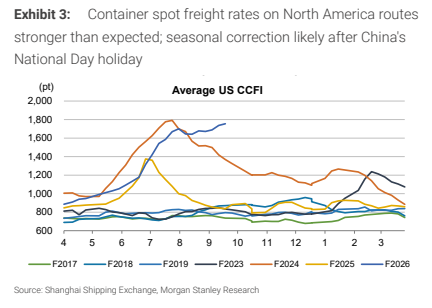
图3. 上调三大航运公司目标价,主要反映了上调预测后的每股净资产(BPS)预期

图4. 三大航运公司ROE预测:市净率倍数维持0.45倍不变
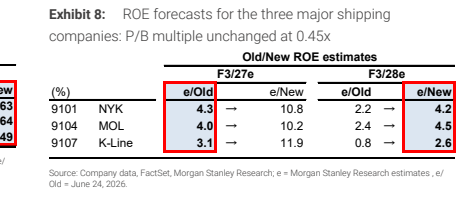
图5. 全球集装箱航运市场供需展望

图6. 三大航运公司自由现金流(FCF)收益率

图7. 三大航运公司集装箱业务经常利润

图8. 川崎汽船:财务摘要
