UBS周报:美国下半年更颠簸
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
UBS在本期美国经济周报中强调,下半年美国宏观仍会“颠簸”,且货币政策限制性的传导非常不均衡。Chair Warsh多次用“uneven”描述当前经济,UBS将其拆解为AI/科技相关投资和财富效应支撑增长,而住房、非AI设备、非住宅结构和普通家庭部门承压。非住宅结构投资和住宅投资过去四个季度分别下降约5.9%和5.5%,非AI设备投资下降4.9%,但软件、信息处理设备和数据中心相关投资强劲增长。家庭端,高收入群体现金和权益财富充裕,低收入群体流动资产低于长期均值,消费增长明显快于收入增长,靠财富效应支撑。报告还讨论社保信托基金耗尽提前、PCE方法调整可能下修通胀、六月就业放缓但不崩、FOMC纪要和CPI将成为下一阶段关键。核心结论是美国增长并未熄火,但支撑点越来越集中在AI、财富和少数部门,政策和市场都会更容易被单项数据扰动。
主要观点
- UBS认为货币政策限制性的影响非常不均衡,AI和科技相关投资继续快速增长,而住房、非住宅结构、非AI设备和部分家庭部门已经明显承压。
- 私人投资结构显示巨大分化:过去四个季度非住宅结构投资下降5.9%、住宅投资下降5.5%、非AI设备投资下降4.9%,但软件投资增长14.1%、信息处理设备增长23.5%。
- 家庭端也不均衡。高收入五分位拥有高于历史均值的存款和货币基金资产,并通过股票财富获得收入和消费支撑;低收入群体则更像是支付高利率的一方。
- 消费增长过去一年明显快于收入增长,UBS认为这种缺口主要由财富效应和储蓄率下降支撑,而财富增加几乎都来自权益市场,尤其与AI/科技相关的股票。
- 社保信托基金问题从长期风险变成下任总统任内的现实财政议题。最新Trustees报告将OASI耗尽时间提前至2032年底,届时可支付福利可能被削减22%。
- 社保缺口的政策选项包括提高工资税、削减福利、转由联邦预算承担或混合方案;若由联邦预算兜底,75年缺口折现相当于GDP约1.5%,会加重本已约6% GDP的赤字压力。
- 通胀方面,BEA即将进行的PCE价格方法调整可能使过去一年总体PCE下修约0.21个百分点、核心PCE下修约0.23个百分点,主要来自投资管理和软件相关价格。
- 六月就业报告显示非农新增57K、私人就业49K,失业率降至4.19%但劳动参与率大跌至61.5%,UBS认为报告会削弱劳动力市场强劲印象,但还不是全面恶化。
- 未来两周关键事件包括FOMC会议纪要、六月CPI、零售销售和Warsh在7月14日的证词。UBS预计纪要会反映六月以来的鹰派转向,但不确定主席是否会给出明确前瞻指引。
论述逻辑
Warsh称政策影响不均衡 → UBS用投资和家庭资产数据证明AI相关部门独强、非AI部门走弱 → 权益财富支撑消费,使总量数据看起来尚可 → 社保、财政、贸易和法院判决等制度性问题增加下半年噪音 → 通胀方法调整可能下修核心PCE,就业报告又显示参与率异常下滑 → 美联储政策判断将在强AI叙事、劳动力降温和通胀修订之间摇摆 → 下半年宏观路径不会直线走弱,但会因数据和政策事件更颠簸。
关键展望
- 经济展望:UBS预计下半年继续颠簸,AI和数据中心投资支撑增长,但住房、非AI设备、低收入家庭和部分服务就业会拖累总量。
- 政策展望:六月FOMC纪要可能偏鹰,Warsh证词是七月会议前重要观察点,但就业和通胀数据将决定是否真正转向加息。
- 通胀展望:BEA方法调整可能下修PCE和核心PCE,苹果电脑涨价直接影响很小,但如果竞争对手跟随涨价,商品通胀风险会被放大。
- 财政展望:社保耗尽时间进入下任总统任期,政策讨论可能从远期精算问题变成财政和选举议题,潜在加重市场对赤字的关注。
- 市场风险展望:消费过度依赖权益财富和AI股票,若AI资本开支或股市财富效应转弱,消费和投资可能同步放慢。
推荐标的
- 美国AI和数据中心投资链:报告显示软件、信息处理设备和数据中心相关投资是美国增长最强部分,但也提示估值和财富效应依赖度上升。
- 美国利率和FOMC事件交易:就业降温、核心PCE潜在下修和纪要偏鹰共同作用,短端利率会围绕CPI、纪要和Warsh证词波动。
- 美国消费和权益财富敏感资产:消费强于收入主要依靠权益财富和储蓄率下降,若股票财富回撤,这类资产面临需求放缓风险。
关键图表
Figure 1:当前投资动态

Figure 2:投资随时间变化的构成

Figure 3:高收入群体储蓄高于均值而低收入群体低于均值

Figure 4:财富支撑消费支出

Figure 5:股票财富在净资产中的份额上升

Figure 6:权益财富已超过净资产35%

Figure 7:信托耗尽后社保福利将削减22%

Figure 8:社保成本预计显著高于收入

Figure 9:社保问题将落到新国会和下一任总统任内

Figure 10:CPI电脑价格与数字价格指数中的涨价对比

Figure 11:数字价格指数中的电脑系列上涨更明显

Figure 12:总体PCE通胀可能低约21个基点

Figure 13:核心PCE通胀可能低约23个基点

Figure 14:领先指标和其他指标年初以来变化不大

Figure 15:剔除医疗后短期就业动能仍弱

Figure 16:领先就业类别仍略处扩张而医疗缓慢回归疫情前

Figure 17:领先就业类别拐点更明显

Figure 18:领先类别就业动能渐进积累且临时帮助就业小幅改善

Figure 19:休闲酒店业六月就业骤降

Figure 20:失业率下降而劳动参与率塌落

Figure 21:非农总就业
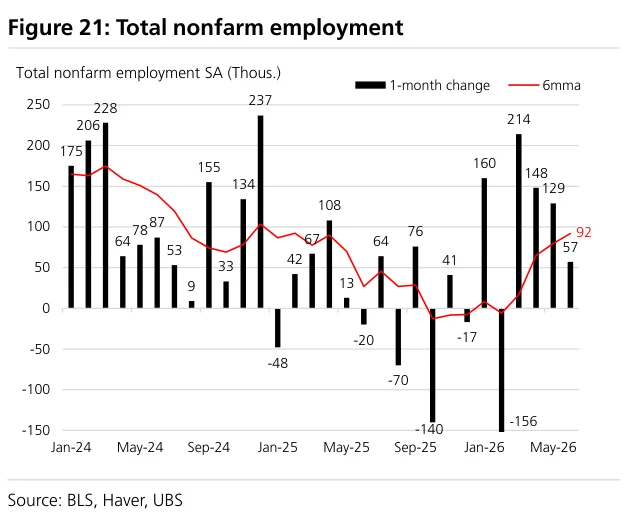
Figure 22:私人就业轮廓
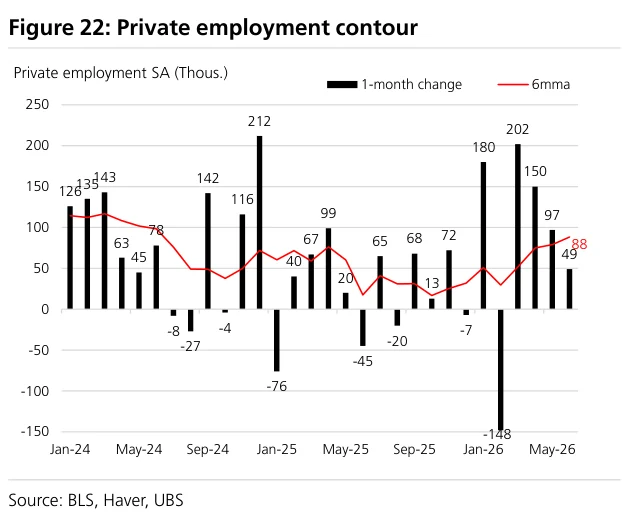
Figure 23:两个月非农净修正
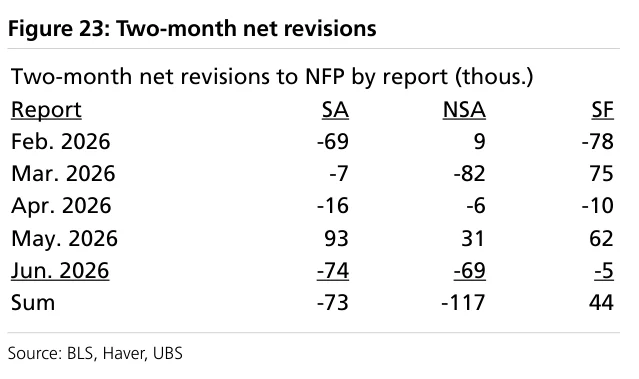
Figure 24:季调同比变化

Figure 25:六月调整项趋势走低

Figure 26:政府就业数据

Figure 27:家庭调查就业降温

Figure 28:失业率残余季节性可能构成风险

Figure 29:劳动参与率异常台阶式下降

Figure 30:劳动参与率分解

Figure 31:U-6趋平而U-3下降

Figure 32:分群失业率更稳定

Figure 33:部分群体劳动参与率下行

Figure 34:六月非农减速

Figure 35:失业率下降而劳动参与率塌落

Figure 36:平均周工时仍四舍五入为34.3小时

Figure 37:未四舍五入周工时下降

Figure 38:私人就业扩散指数下降

Figure 39:六月平均时薪环比0.35%
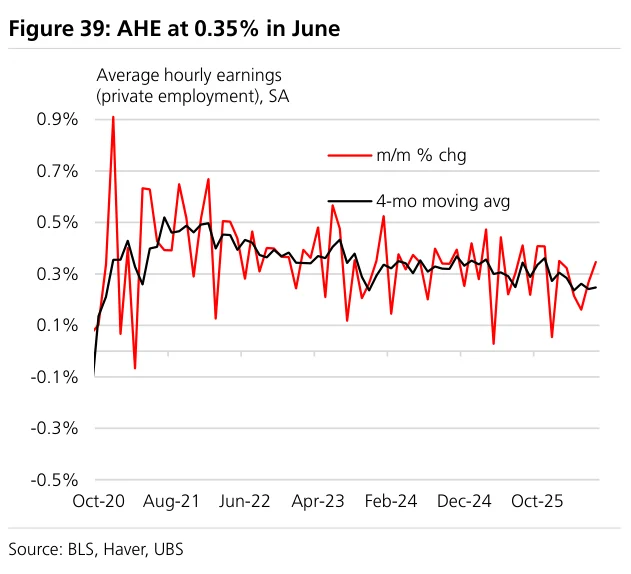
Figure 40:总周薪增长

Figure 41:总周工时增长

Figure 42:就业形势细项

Figure 43:轻型车销量六月小幅上升

Figure 44:汽车产量获得暂时提振

Figure 45:数据中心支出仍是美国私人非住宅建筑亮点

Figure 46:非住宅私人建筑支出被上修

Figure 47:数据中心建设增强推动修正

Figure 48:ISM制造业综合指数小幅回落

Figure 49:供应商交付的机械性支撑减弱

Figure 50:世界大型企业联合会信心较稳而密歇根大学信心更弱

Figure 51:世界大型企业联合会劳动力市场差值

Figure 52:五月职位空缺和招聘率保持平稳

Figure 53:其他职位空缺指标已经转弱

Figure 54:州和地方非教育部门职位空缺

Figure 55:艺术娱乐休闲行业职位空缺

Figure 56:裁员公告温和偏高

Figure 57:今年AI相关裁员公告上升

Figure 58:达拉斯美联储制造业调查细项

Figure 59:调整至ISM口径后各分项均处扩张

Figure 60:六月服务业调查

Figure 61:美国全国房价同比通胀放缓

Figure 62:抵押贷款利率变化不大

Figure 63:美国汽油价格进一步低于每加仑4美元

Figure 64:美国美元计价的布伦特原油价格

Figure 65:活跃石油钻机数量持平
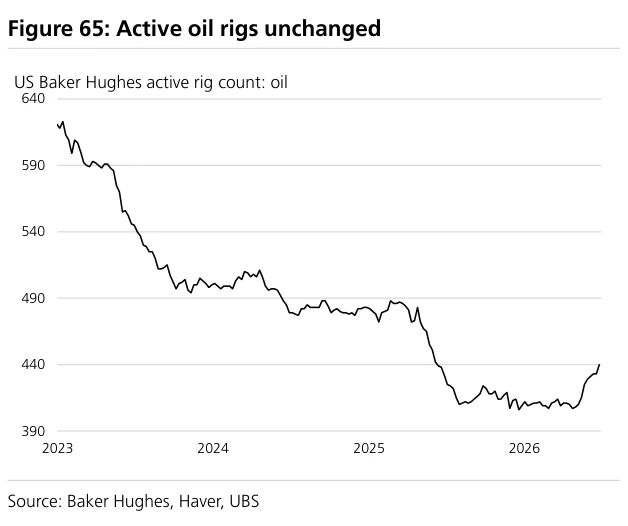
Figure 66:美国活跃天然气钻机略低于二月水平

Figure 67:原油库存继续下降

Figure 68:出口有所放缓

Figure 69:初请失业金人数小幅下降

Figure 70:续请失业金人数上升

Figure 71:失业保险申请细项

Figure 72:影响准备金余额的因素

Figure 73:2026年7月2日GDP、就业、通胀和利率

Figure 74:下周FOMC官员讲话安排

Figure 75:下周数据日程
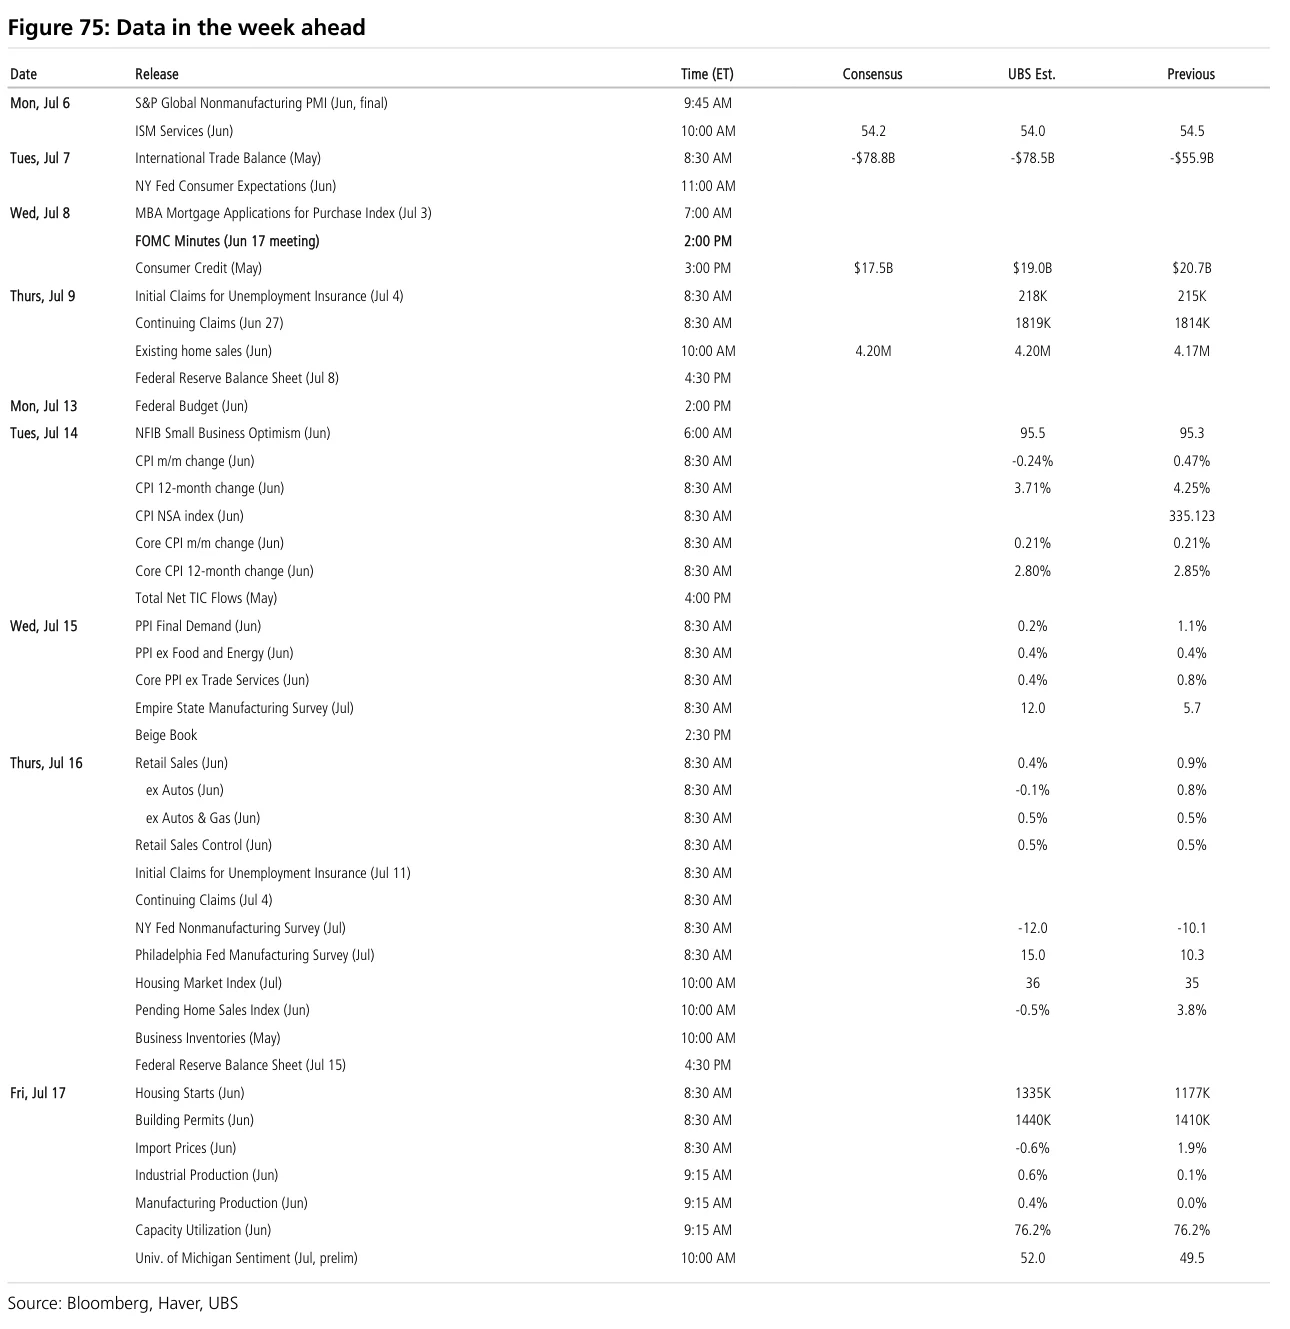
Figure 76:可能继续显示温和增长

Figure 77:六月服务业调查

Figure 78:资本品推动进口

Figure 79:科技进口快速上升

Figure 80:三年通胀预期仍处区间震荡

Figure 81:消费者信贷增长相对稳定

Figure 82:初请失业金小幅下降

Figure 83:续请失业金人数上升

Figure 84:六月节和独立日前后的初请波动不一致

Figure 85:待完成房屋销售通常领先成屋销售

Figure 86:住房可负担性受约束

Figure 87:小企业乐观指数

Figure 88:供应中断影响上升

Figure 89:涨价和计划涨价企业占比上升

Figure 90:未来六个月通胀预测

Figure 91:制造业调查调整至ISM口径
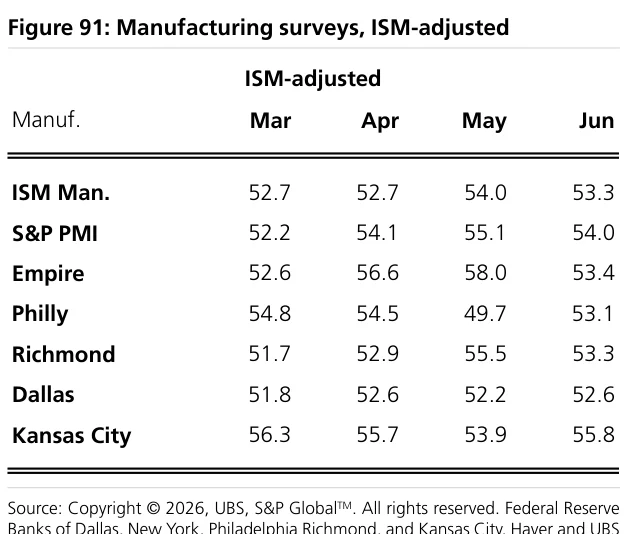
Figure 92:纽约和费城制造业六月均高于50

Figure 93:美国常规无铅汽油价格缓解正在形成

Figure 94:轻型车销量上升
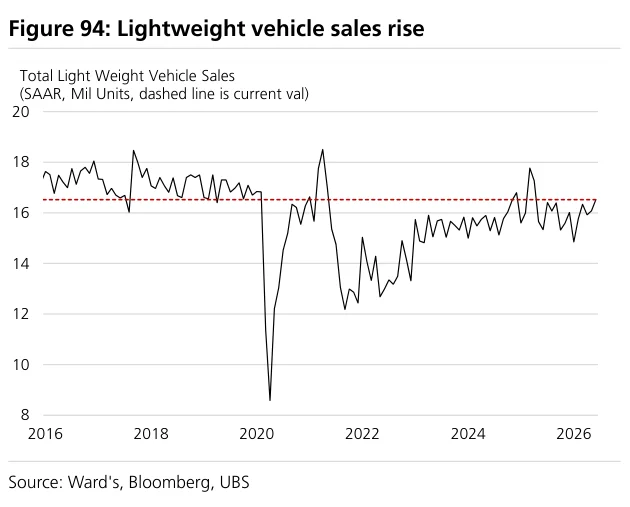
Figure 95:1994年世界杯期间六月餐饮服务销售加速
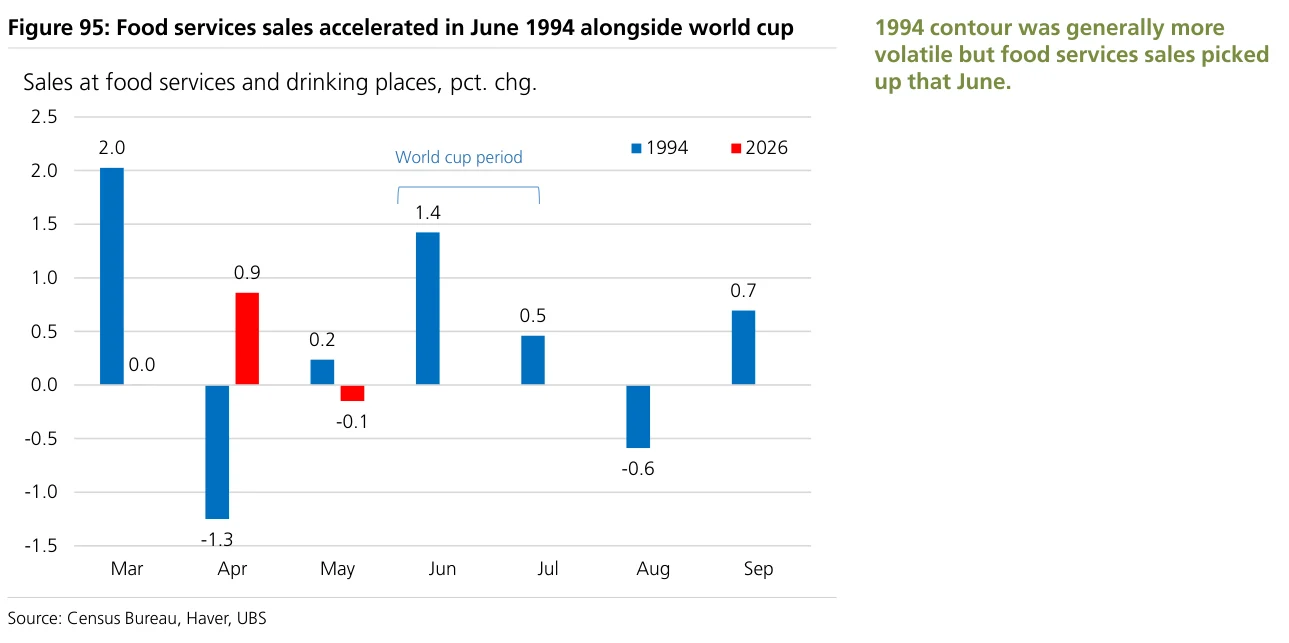
Figure 96:零售控制组销售保持不错速度

Figure 97:服务业调查

Figure 98:纽约指数低于零

Figure 99:住房市场指数处于低迷水平
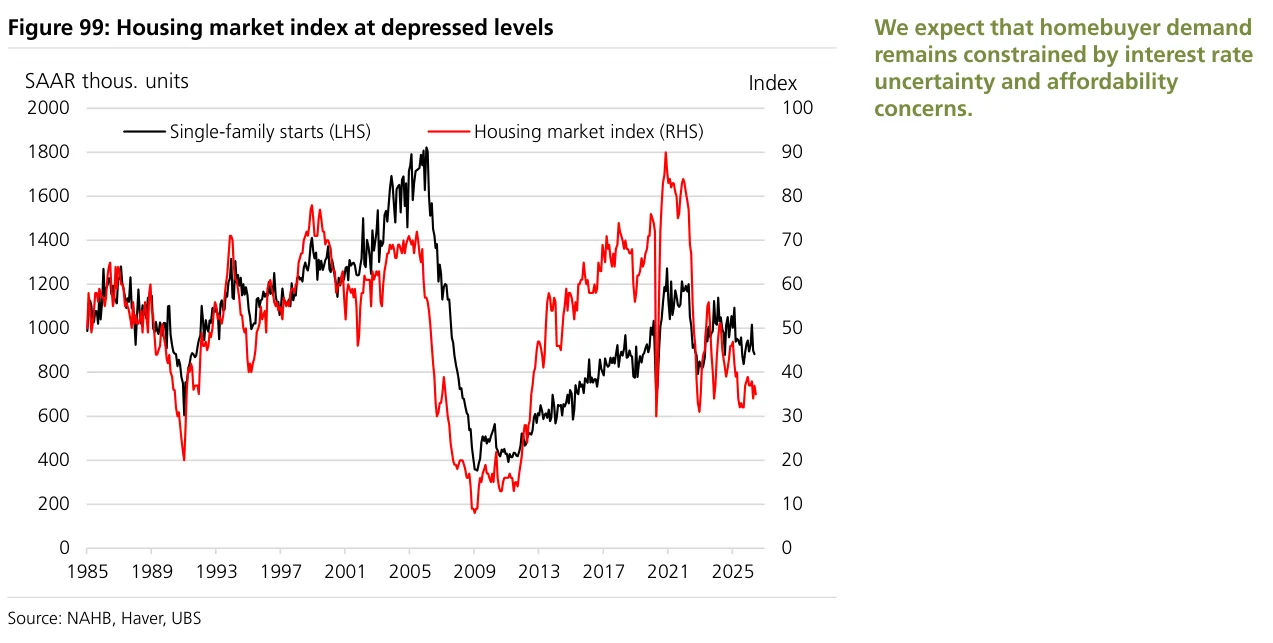
Figure 100:资本品进口价格上升

Figure 101:电脑和零部件推动进口价格上升

Figure 102:五月独栋住宅开工小幅下降

Figure 103:多户住宅开工波动较大

Figure 104:独栋住宅活动仍然疲弱

Figure 105:新房库存偏高

Figure 106:六月汽车产量可能改善

Figure 107:高科技工业生产是亮点

Figure 108:通胀预期随汽油价格变化

Figure 109:较长期通胀预期

Figure 110:密歇根大学消费者信心仍非常低迷
