摩根士丹利:期待已久的 L03 终于落地;中国纯电动车定价为 RMB123.8-156.8k
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为,MONA L03 在中国采取激进定价,有望推动销量,而与欧洲同步上市可提升海外销售占比、平均售价和利润率。 中国市场 BEV 售价为 12.38万-15.68万元,PHEV 售价为 12.38万-14.68万元,后者将于 8 月交付,同时早鸟权益最高达 4.3万元。 欧洲市场 BEV 和 EREV 售价分别为 €35.6k 和 €38.6k,约合 27.6万-29.9万元人民币,超过中国售价的两倍。 若供应爬坡顺利,报告预计 L03 月销量可超过 1.5万辆;不同于多数同行用约 18 个月推进海外扩张,小鹏此次同步进入中国、欧洲并覆盖 65 个国家。 公司还计划明年将 VLA 2.0 引入欧洲,并在推进广州 Robotaxi 试点及接洽潜在欧洲合作伙伴。
主要观点
- L03 中国定价显著低于预售价:BEV 为 12.38万-15.68万元,PHEV 为 12.38万-14.68万元,后者将于 8 月供应;预售价区间为 14.38万-16.58万元,另提供最高 4.3万元早鸟权益。
- 若供应爬坡顺利,摩根士丹利预计 L03 月销量运行水平将超过 1.5万辆。
- L03 同步在欧洲推出,BEV 和 EREV 售价分别为 €35.6k 和 €38.6k,约合人民币 27.6万-29.9万元。
- 这是小鹏首次同步在中国和欧洲上市新车,并覆盖 65 个国家;报告以多数同行约 18 个月的海外扩张周期作为对比。
- 欧洲销售在放量初期即可贡献更高产品组合质量;报告认为海外售价超过中国售价两倍,可在中国降价时增厚整体利润率。
- 欧洲本地化布局包括由 Magna 在格拉茨生产 G6/G9、慕尼黑研发中心、Bosch 与 BASF 供应链合作,以及已签约 150 家经销商。
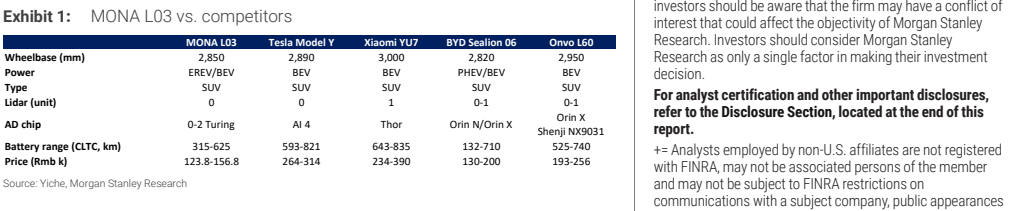
- L03 的轴距为 2,850毫米,提供 EREV/BEV,CLTC 续航为 315-625公里,售价为 12.38万-15.68万元。
- 报告预计小鹏净收入将由 2025 年的 767.20亿元增至 2028 年的 1,163.16亿元;ModelWare 净利润预计于 2028 年转为 1.94亿元。
论述逻辑
- 中国激进定价扩大需求与守住份额 → 中国、欧洲同步上市使海外销量不再滞后 → 欧洲售价超过中国两倍,提升销售组合与利润率 → 供应顺利爬坡则月销量超过 1.5万辆 → L03、G9L、L05 巩固汽车主业,AI、Robotaxi 和人形机器人等非汽车业务提供进一步估值上行。
关键展望
- L03 近期最重要的验证点是供应能否顺利爬坡;满足该条件时,月销量预计超过 1.5万辆。
- VLA 2.0 计划明年进入欧洲;人形机器人将先用于小鹏自有门店,再于 2027 年进入欧洲门店和商场。
- Robotaxi 已在广州启动初步试点,公司同时与潜在欧洲合作伙伴接洽。
- 估值基准情景采用 3% 永续增长率、1.6 倍 beta 和 12.8% WACC;牛市、基准、熊市情景权重分别为 30%、50%、20%。
- 上行风险包括更具竞争力的新车型推动销量、利润率扩张超预期及品牌与车内体验优于预期;下行风险包括中高端市场竞争加剧、低盈利导致现金流压力及汽车销售增长放缓压制行业估值。
推荐标的
- 小鹏汽车 ADR(XPEV.N):报告覆盖并列为增持,披露价格为 13.78美元。
关键图表
图1. MONA L083 与竞品对比