完成收购彪马股份,迈入全球化新阶段 stamped
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中金公司报告指出,安踏集团已完成以15.06亿欧元向Pinault家族投资公司Artemis SAS收购PUMA SE 29.06%股权的交易,正式成为彪马第一大股东,迈入全球化新阶段。 彪马管理层指引26年营收预计下降低至中个位数、EBIT亏0.5-1.5亿欧元,本次交易对价约为EV/27年预期营收0.8X。 报告认为,除彪马外全球前四大运动品牌过去5年平均净利润率为7.3%,经安踏管理赋能后彪马有望达到此水平、按此计算本次交易PE~10X;即使利润率仅恢复至3.7%,对应PE~20X,对全球品牌也较为合理。 彪马25年以2.5%的全球运动鞋服市占率位列第三,仅次于耐克和阿迪达斯,在足球、赛车、时尚领域拥有差异化资源;2025年EMEA、美洲及亚太收入分别占集团收入的43.1%、35.1%及21.9%,大中华区占比约6.7%、仍有较大发展空间。 安踏运营亚玛芬体育的成果——收入从20年24.5亿美元增至25年65.7亿美元、经调整净利润扭亏——验证了其全球化品牌赋能能力。 财务影响方面,假设彪马全年亏损1亿欧元,此次交易对安踏26年利润影响约0.55亿元人民币,公司以自有现金完成收购,维持26/27年盈利预测不变。 维持跑赢行业评级和目标价110.91港元,对应26/27年17/17倍市盈率,较当前股价有55%上涨空间;风险为全球零售环境波动及收购整合效果不及预期。
主要观点
- 安踏集团已完成以15.06亿欧元向Pinault家族投资公司Artemis SAS收购PUMA SE 29.06%股权的交易,正式成为彪马第一大股东。
- 彪马管理层指引26年营收预计下降低至中个位数、EBIT亏0.5-1.5亿欧元,本次交易对价约为EV/27年预期营收0.8X。
- 盈利修复的估值逻辑:除彪马外全球前四大运动品牌过去5年平均净利润率为7.3%,中金认为经安踏赋能后彪马有望达到此水平、对应本次交易PE~10X;即使利润率仅恢复至3.7%,对应PE~20X,对全球品牌也较为合理。
- 彪马品牌地位与差异化资源:2025年全球运动鞋服市占率2.5%、紧随耐克和阿迪达斯位列全球第三;26年世界杯赞助包括葡萄牙、摩洛哥在内的11支球队位列全球第三,与法拉利拥有超过20年合作关系,并赞助曼城、多特蒙德、AC米兰等豪门球队。
- 区域收入结构:2025年彪马在EMEA、美洲及亚太地区收入分别为31.4亿、25.6亿及15.9亿欧元,占集团收入的43.1%、35.1%及21.9%;大中华区收入约4.9亿欧元、占集团收入约6.7%,业务规模仍相对有限、仍有较大发展空间。
- 安踏的全球化运营能力已经过验证:自2019年收购亚玛芬体育以来,其收入从20年24.5亿美元增长至25年65.7亿美元,经调整净利润从亏损增长至25年的5.5亿美元,并成功转型DTC,始祖鸟、萨洛蒙、威尔逊三大品牌均完成品牌转型。
- 彪马自身正推进战略转型:产品端坚持专业运动优先(NITRO技术创新及Speedcat、Suede等经典系列迭代),渠道端长期目标接近批发60%、直营40%(没有给出明确达成年份),并计划2026年完成自2025年初以来约1,400个公司职能岗位的削减。
- 阿迪达斯的转型路径为彪马提供参照:Samba、Gazelle及Spezial帮助品牌重新吸引年轻女性消费者;彪马披露2026年二季度Speedcat Ballet及Wedge终端销售表现较好,经典产品资产具备持续开发空间。
- 交易对安踏财务影响可控:假设彪马全年亏损1亿欧元,此次交易对26年利润影响约0.55亿元人民币;公司以自有现金完成收购、预计全年利息收入有所下降;此前盈利预测已包含上述影响,维持26/27年盈利预测不变。
- 维持跑赢行业评级和目标价110.91港元:当前股价(71.35港元)对应26/27年11/11倍市盈率,目标价对应17/17倍市盈率,较当前股价有55%上涨空间。
- 风险提示:全球零售环境波动,收购整合效果不及预期。
论述逻辑
- 安踏完成以15.06亿欧元收购彪马29.06%股权、成为第一大股东(对价约EV/27年预期营收0.8X)→ 彪马短期处于战略转型期(26年指引营收下降低至中个位数、EBIT亏0.5-1.5亿欧元),但品牌底子扎实(2025年全球市占率2.5%、位列第三,足球/赛车/时尚资源差异化,EMEA占收入43.1%)→ 安踏在亚玛芬体育上已验证全球化赋能能力(收入从20年24.5亿美元增至25年65.7亿美元、经调整净利润扭亏、DTC转型成功)→ 中金判断安踏的品牌运营与零售管理能力可补齐彪马短板,盈利有望向除彪马外全球前四大品牌7.3%的平均净利润率修复(对应PE~10X;即使仅恢复至3.7%亦对应PE~20X)→ 同时彪马全球影响力助力安踏集团'单聚焦、多品牌、全球化'战略 → 交易对安踏26年利润影响仅约0.55亿元人民币、盈利预测维持不变 → 维持跑赢行业评级与110.91港元目标价,隐含55%上涨空间。
关键展望
- 彪马2026年指引为核心验证点:营收预计下降低至中个位数、EBIT亏损0.5-1.5亿欧元。
- 渠道与组织转型节点:长期渠道结构目标接近批发60%、直营40%,没有给出明确达成年份;2026年计划完成自2025年初以来约1,400个公司职能岗位的削减。
- 产品端验证信号:公司披露2026年二季度Speedcat Ballet及Wedge终端销售表现较好,经典产品资产持续开发。
- 估值与回报窗口:当前股价对应26/27年11/11倍市盈率,目标价110.91港元对应26/27年17/17倍市盈率、有55%上涨空间。
- 风险因素:全球零售环境波动,收购整合效果不及预期。
推荐标的
- 安踏体育(02020.HK):维持跑赢行业评级,目标价110.91港元(最新收盘价71.35港元),对应26/27年17/17倍市盈率,较当前股价有55%上涨空间;理由是收购彪马后的全球化赋能逻辑及交易对26年利润影响仅约0.55亿元人民币。
- 可比公司(标*为中金覆盖、采用中金预测数据):运动户外板块包括李宁(26/27年市盈率12.4/10.8倍)、特步国际(7.0/6.1倍)、361度(5.7/5.0倍)、滔搏、亚玛芬体育(24.5/18.4倍)、耐克、阿迪达斯(15.6/12.6倍)、露露乐蒙等,另覆盖珠宝、羽绒服、纺织、休闲、男装、家纺、内衣及其他板块公司。
关键图表
图1. 图表 1: 全球运动鞋服品牌市场份额
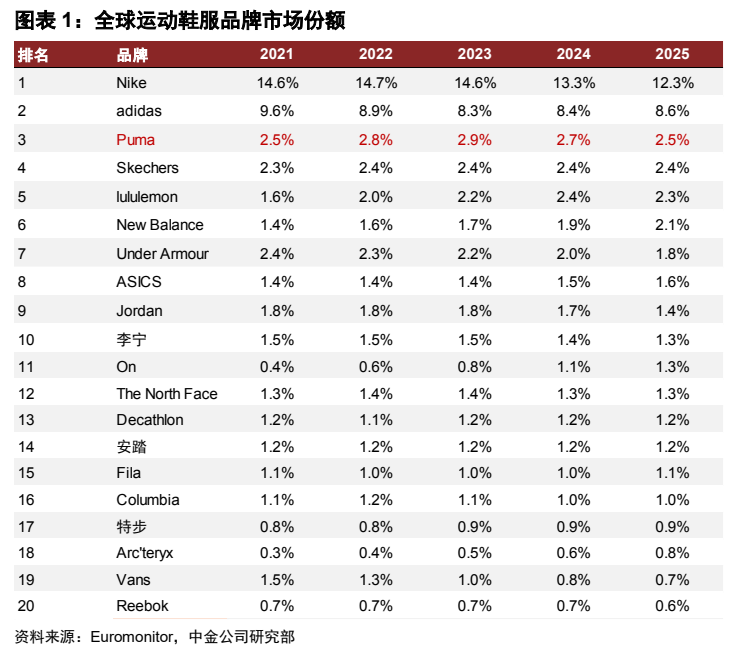
图2. 图表 2: 彪马足球、赛车、时尚领域营销资源
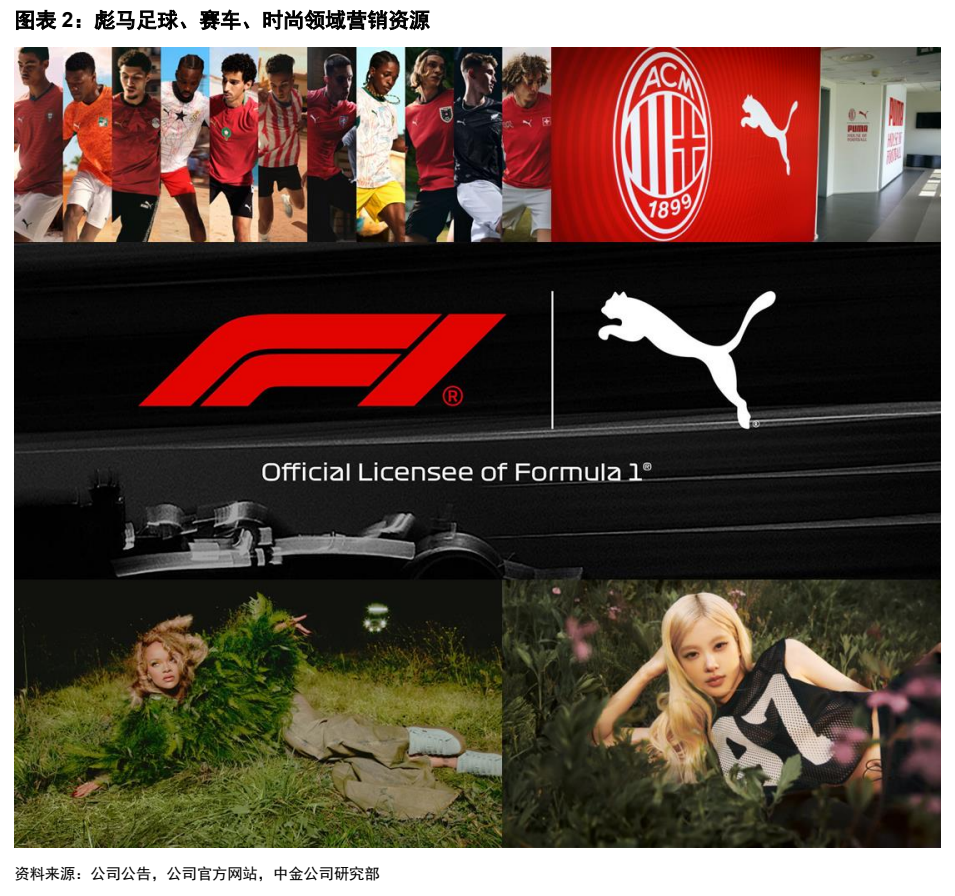
图3. 图表 3: 彪马分区域收入占比
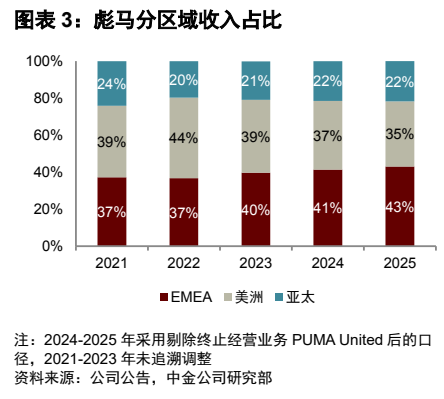
图4. 图表 4: 彪马分区域收入表现
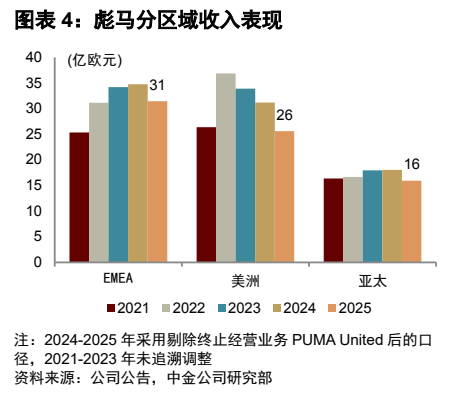
图5. 图表 7: 亚玛芬体育三大分部收入变化
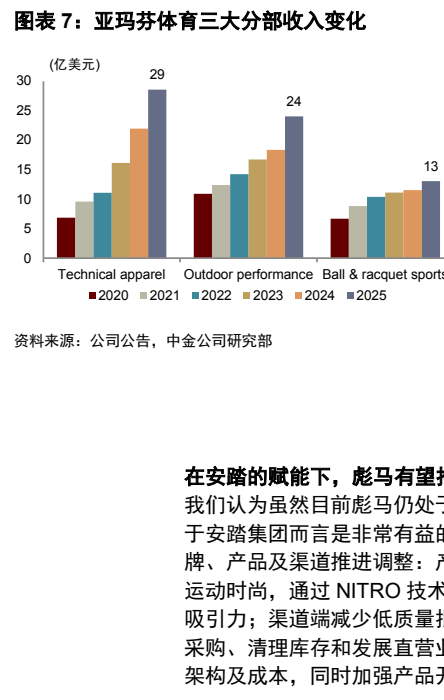
图6. 图表 8: 亚玛芬体育三大分部营业利润变化
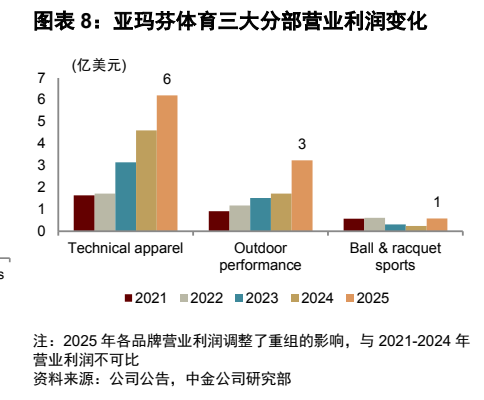
图7. 图表 9: 彪马提出的转型战略
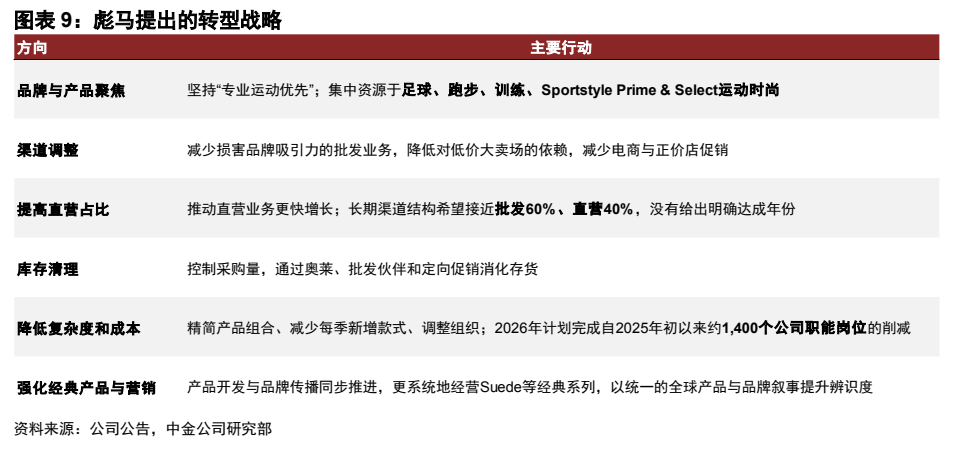
图8. 图表 10: 彪马经典产品资产和时尚衍生产品
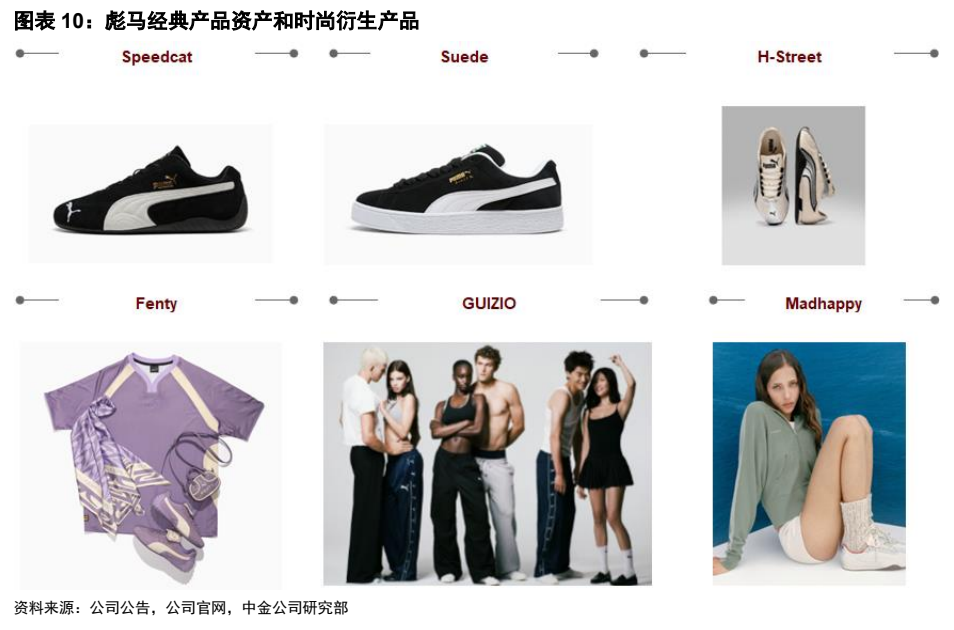
图9. 图表 11: 安踏体育集团战略发展历程
