德意志银行贵金属博客:系统性资金流的重要性何在?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
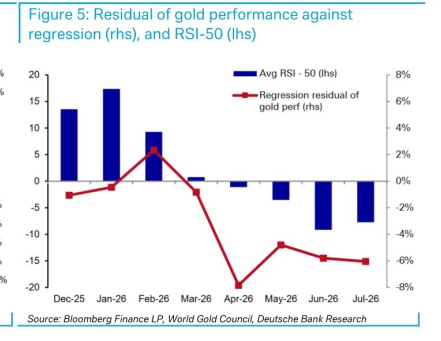
德意志银行指出,仅靠央行和ETF资金流的月度画面似乎不足以解释 4 月至 6 月金价的疲软表现。 尽管央行与ETF合计在 2026 年 1 月消耗了高达 48% 的黄金供应,但 3 月曾骤降至 -3%,3 月以来该比例在 0-29% 之间波动。 报告认为,基于规则的趋势跟踪系统性资金流可能是造成差异的主要原因,因为自 4 月以来黄金表现出现的负残差与低于 50 的 RSI 读数相关。 CFTC 期货持仓和亚洲黄金进口在此期间呈中性或正向,无法填补资金流缺口。 截至 7 月 24 日,黄金 30 日 RSI 仍处于 42.7 的低位,表明系统性账户近期缺乏积累前景。 此外,报告通过引入“涌现”与“决定论”的概念,探讨了金价形成过程的复杂性与不可预测性。 德银计划在今年晚些时候研究系统性投资活动的建模方法,以更全面地理解市场。
主要观点
- 央行与ETF资金流的组合在解释黄金行为方面比单一需求更具影响力,且这两类需求的价格弹性最低。
- 2026年1月官方与ETF需求合计消耗了总黄金供应的48%,3月则骤降至-3%。
- 相比12月至3月的关系,4月至7月黄金表现出现了负缺口。
- CFTC期货持仓和亚洲黄金进口在此期间表现为中性至净正向,无法填补资金流缺口。
- 基于规则的趋势跟踪系统性资金流是解释上述差异的更好候选,因为4月以来的负残差与低于50的RSI读数相关。
- 算法(卖出)资金流可能导致了4月以来黄金表现弱于官方及ETF资金流所暗示的水平。
- 截至7月24日,黄金30日RSI仍处于42.7,太低以至于无法表明系统性账户有任何近期积累前景。
- 报告探讨了黄金市场中“涌现”与“决定论”的概念,价格历史影响投资者行为,具有双向因果关系。
- 如果对系统性资金流进行建模,可能显示在12月至2月期间(30日RSI远高于50)存在强劲积累,从而在减少4至7月资金流与金价差距的同时,引入12至2月的差距。
论述逻辑
- 央行+ETF资金流占比剧烈波动且无法解释4月以来的金价弱势 → CFTC及亚洲资金流呈中性/正向无法填补缺口 → 负残差与RSI低于50高度相关 → 推断基于规则的系统性/算法卖出资金流是导致金价表现弱于基本面资金流的主因。
关键展望
- 德银计划在今年晚些时候研究规则型投资活动的建模方法,以获得更全面的理解并填补资金流缺口。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. ETF持仓与黄金

图2. 央行活动与黄金月度变化率

图3. 央行与ETF合计,黄金月度变化率

图4. 官方及ETF需求占黄金矿产供应比例与黄金月度表现
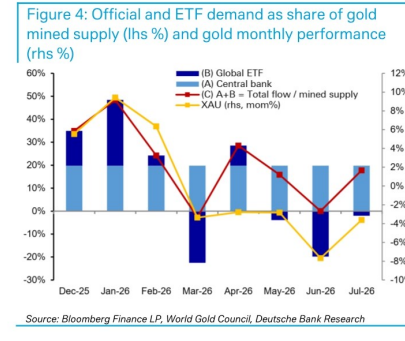
图5. 黄金表现对回归的残差(右轴)与RSI-50