高盛:评估监管对互联网券商的影响;下调富途至中性,维持老虎卖出
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,5月22日证监会发布的跨境证券、期货和基金业务综合整改方案,比2022年12月只禁止新增境内客户的监管要求更严格,因为此次要求用两年整改期处理既有不合规业务,并对富途和老虎证券等互联网券商处罚。富途和老虎证券披露罚款分别为人民币18.5亿元和4.12亿元,高盛预计盈利冲击主要集中在2026年下半年,分别达到US$393mn和US$66mn。报告将富途和老虎证券2026年净利润预测下调25%和60%,使高盛预测较彭博一致预期低27%和75%,并预计市场仍会继续下修共识盈利。估值方面,高盛将富途和老虎证券目标P/E从19x/10x下调至10x/9x,目标价降至US$102.13/US$4.10,对应富途上行14%、老虎下行6%。因此,高盛将富途评级从买入下调至中性,并维持老虎证券卖出评级。
主要观点
- 监管变化的核心在于从“禁止新增境内客户”升级为“整改既有不合规业务”。2022年12月规则主要禁止境外机构继续非法招揽境内投资者并为其开新户;2026年5月22日的新方案进一步设定两年集中整改期,要求清理被认定为非法的既有业务。整改期内,境外机构不得为境内存量投资者提供买入交易和资金划转等服务,只允许单向卖出和资金提取;整改期结束后,还要关闭境内网站、交易软件和支持服务器,不得再向境内存量投资者提供交易等服务。这个变化意味着存量不合规内地账户不再只是“不能增长”,而是要逐步退出收入贡献。
- 已知的直接冲击主要来自罚款,且金额已经由公司披露。富途和老虎证券分别披露拟缴罚款人民币18.5亿元和4.12亿元,高盛折算后估计对盈利的影响约为US$272mn和US$61mn。由于罚款规模已经明确,高盛认为2026年盈利下修的主要时间点将集中在2026年下半年,对富途和老虎此前2026年盈利预测分别造成约18%和56%的下调。
- 第二个盈利冲击来自清理不合规内地账户带来的收入损失。富途披露截至2026年一季度末,13%的付费客户来自中国内地;老虎证券披露2025年内地客户占客户AUM的10%。高盛估算,清理这部分账户将令富途和老虎证券净利润分别减少US$121mn和US$5mn,相当于各自此前2026年盈利预测下调8%和5%。报告强调,虽然整改期为两年,但受限账户只允许卖出、不允许新增存款或持仓,相关交易佣金和利息收入大概率不再计入互联网券商收入。
- 高盛预计2026年总盈利冲击分别为富途US$393mn、老虎证券US$66mn。这个累计影响相当于富途和老虎证券2025年净利润的27%和38%,也相当于高盛此前2026年净利润预测的25%和60%。因此,报告将富途2026年净利润下调至HK$8.9bn,将老虎证券2026年归母利润下调至US$42mn,且明确指出随着市场消化完整监管成本,彭博一致预期仍有继续下修风险。
- 未来12个月的经营变量集中在新增客户、获客成本和单客AUM三个方面。由于富途和老虎证券需要弥补被清理的内地不合规账户,高盛分别把客户基数预测下调467k和128k,对应2026年一季度估算付费客户的13%和10%。即使公司仍维持2026年新增客户指引,替代性增长也需要更多来自非内地市场,实际获客成本和客户资产质量都可能弱于原先假设。
- 香港签证内地客户无法在短期内构成足够替代增长。管理层表示持有香港签证的内地客户可以成为合规客户,但2023-2025年香港政府累计向内地人士发放约230k工作签证,年均约70k;即使全部转化为富途或老虎客户,也只对应每年约2.3%和6.1%的客户增长。高盛因此认为,这部分人群不能在短期内带来快速且显著的新客户增长。
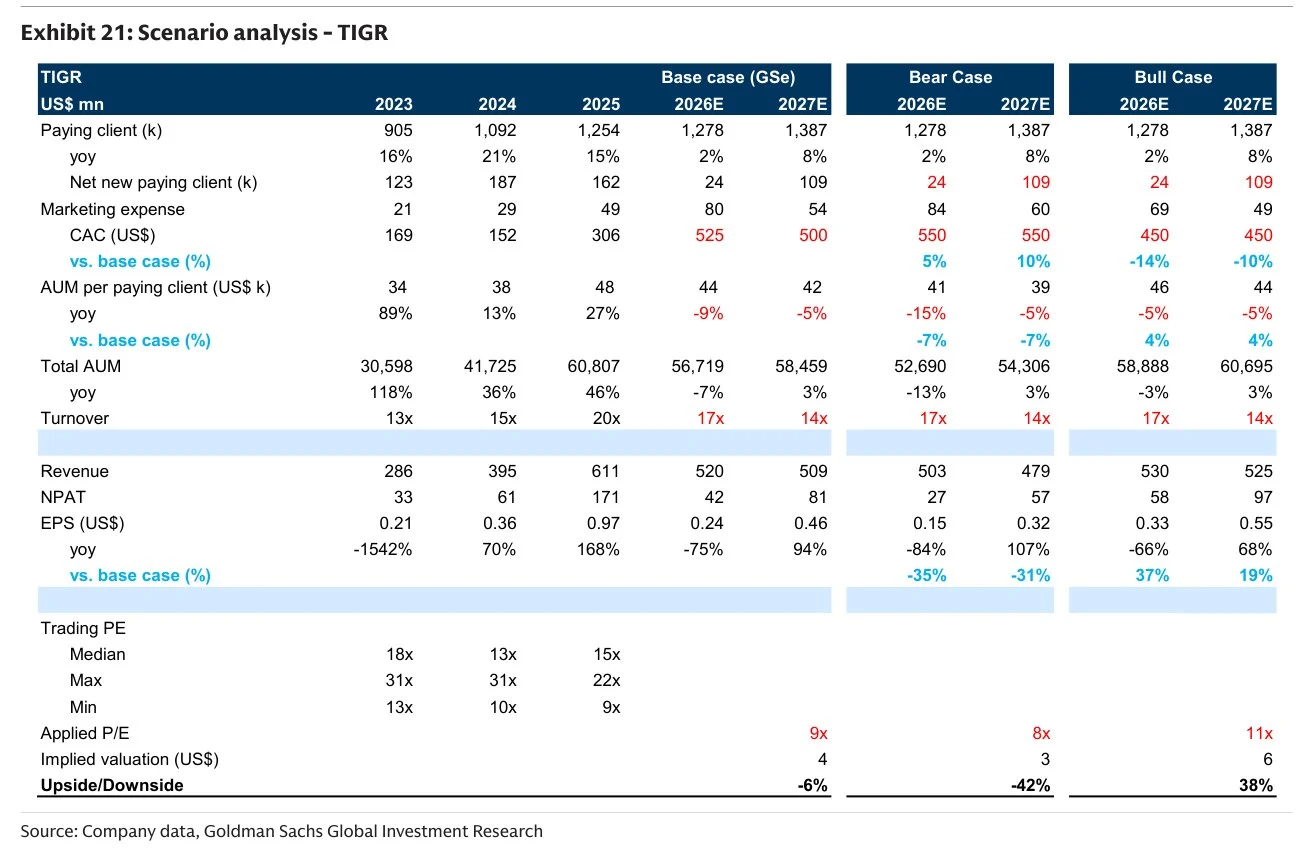
- 香港和新加坡仍是核心增长市场,但边际增长成本上升。富途和老虎证券仍有机会从汇丰、渣打、中银香港等传统金融机构迁移客户,且富途在香港、新加坡的产品和费率优势依然明显。不过,随着市场份额提升,继续获客需要更高营销投入;国际扩张还涉及本地化、合规和营销支出。高盛因此将富途和老虎证券2026-2027年平均CAC均上调8%。
- 单客AUM下调是另一个拖累盈利质量的变量。历史上,内地客户平均AUM高于其他地区客户,管理层也指引大中华区(含香港)付费客户平均AUM为其他国际市场的数倍。清理内地不合规账户后,新客户更多来自非内地市场,单客AUM大概率下降。高盛将富途和老虎证券单客AUM分别下调6%和3%,并提示每5%的总AUM来自不合规内地账户被清理,会使2026年EPS约下降3%。
- 盈利预测被系统性下修。高盛将富途2026-2027年平均收入和利润分别下调15%和23%,将老虎证券2026-2027年平均收入和利润分别下调11%和43%。即使新增客户达到公司指引,较高CAC和较低单客AUM仍会压制收入和利润率;再叠加罚款和不合规账户AUM清理的直接影响,盈利恢复路径取决于整改节奏和非内地市场扩张质量。
- 估值锚点从成长恢复转向监管折价。高盛认为,资本市场波动和监管行动是富途、老虎证券估值的核心驱动。2023-2024年上一轮监管周期中,富途P/E多数时间低于15x;而此次监管更严格,因为不再允许存量内地账户继续贡献收入。因此高盛将富途目标P/E从19x降至10x,将老虎证券从10x降至9x,均处于2023-2024年估值区间低端。
- 投资评级调整反映监管冲击和估值重定价。高盛把富途12个月目标价从US$210.47降至US$102.13,评级从买入下调至中性,隐含回报从134%降至14%;老虎证券目标价从US$6.08降至US$4.10,维持卖出,隐含回报为-6%。报告并未否认富途在产品、费率和香港/新加坡市场中的竞争优势,但认为这些优势不足以完全抵消监管罚款、客户清理、CAC上升和估值倍数压缩的影响。
论述逻辑
证监会5月22日监管方案升级为两年整改既有不合规跨境证券业务 → 富途和老虎证券需缴纳人民币18.5亿元/4.12亿元罚款,并清理内地不合规账户 → 罚款直接冲击2026年下半年盈利,账户清理使交易佣金和利息收入流失 → 为弥补客户缺口,公司需要转向香港、新加坡及其他国际市场获客 → 新市场扩张推升CAC,且非内地客户单客AUM低于内地客户 → 收入、利润和利润率同步承压 → 高盛将2026-2027年盈利预测、目标P/E和目标价下调 → 富途从买入下调至中性,老虎证券维持卖出。
关键展望
- 监管执行展望:未来关键是罚款缴纳时间、整改进度和监管执行强度。罚款确认时间会显著影响对应季度业绩;不合规内地账户清理进度将体现监管落地节奏,并可能带来次生合规风险。
- 盈利展望:高盛预计2026年盈利冲击集中在下半年,富途和老虎证券累计盈利影响分别为US$393mn和US$66mn。富途2026/2027年净利润预计降至HK$8.9bn/HK$11.1bn,老虎证券2026/2027年归母利润预计降至US$42mn/US$81mn。
- 客户增长展望:富途和老虎证券尚未更新2026年新增客户指引,原指引分别为800k和150k。高盛认为,即便新增客户达到指引,较高CAC和较低单客AUM也会压制盈利;若公司下调新增客户指引或披露非中国市场扩张慢于预期,盈利和估值还会继续承压。
- 成本展望:国际市场扩张需要营销、合规和本地化投入,高盛将富途和老虎证券2026-2027年平均CAC均上调8%。在熊市情景下,富途2026/2027年CAC较基准再高16%/11%,老虎证券再高5%/10%。
- AUM展望:高盛将富途和老虎证券单客AUM分别下调6%和3%。敏感性分析显示,每5%总AUM来自不合规内地账户并被清理,2026年EPS将下降约3%;如果单客AUM明显低于预期,总AUM增长即便在新增客户达标时也可能低于预期。
- 估值展望:基准情景下,富途/老虎证券目标P/E为10x/9x,目标价为US$102/US$4;熊市情景下估值降至US$77/US$3;牛市情景下若资本市场转强且监管风险淡化,估值可回升至US$171/US$6。
- 主要风险:若实际需清理的不合规账户AUM高于高盛估算、整改更快导致收入流失提前、CAC进一步抬升,或资本市场转弱压低交易活跃度,盈利下修和估值折价可能进一步扩大。反之,若非内地市场客户增长强、AUM质量高、监管风险快速出清,富途和老虎证券存在较高的牛市情景弹性。
推荐标的
- 富途控股(FUTU):高盛将评级从 Buy 下调至 Neutral,12个月目标价US$102.13,隐含上行14%。理由是富途仍具备产品和费率竞争力,但监管罚款、内地不合规账户清理、CAC上升、单客AUM下调和目标P/E压缩已经显著削弱风险回报。
- 老虎证券(TIGR):高盛维持 Sell,12个月目标价US$4.10,隐含下行6%。理由是2026年盈利下修幅度更大,监管罚款和账户清理对利润基数冲击更重,且国际扩张带来的成本压力会进一步拖累利润率。
- 行业含义:对中国跨境互联网券商保持谨慎,尤其应关注整改落地、客户迁移、获客成本和单客AUM变化;短期不宜简单用资本市场反弹抵消监管风险。
关键图表
Exhibit 1:评级、2026/2027年净利润、目标P/E、目标价和隐含回报的变更摘要。

Exhibit 2:盈利将主要受监管罚款影响,同时也受清理不合规内地账户导致的收入损失影响。

Exhibit 3:累计影响相当于富途和老虎证券2025年净利润的-27%/-38%,或此前2026年净利润预测的-25%/-60%。

Exhibit 4:不合规内地账户每占总AUM的5%,都会使富途和老虎证券2026年EPS约下降3%。

Exhibit 5:富途的竞争优势包括显著低于传统银行和券商的费率结构(三个基点,对比约二十五个基点和约七个基点),以及愿意投入资金获取新客户。
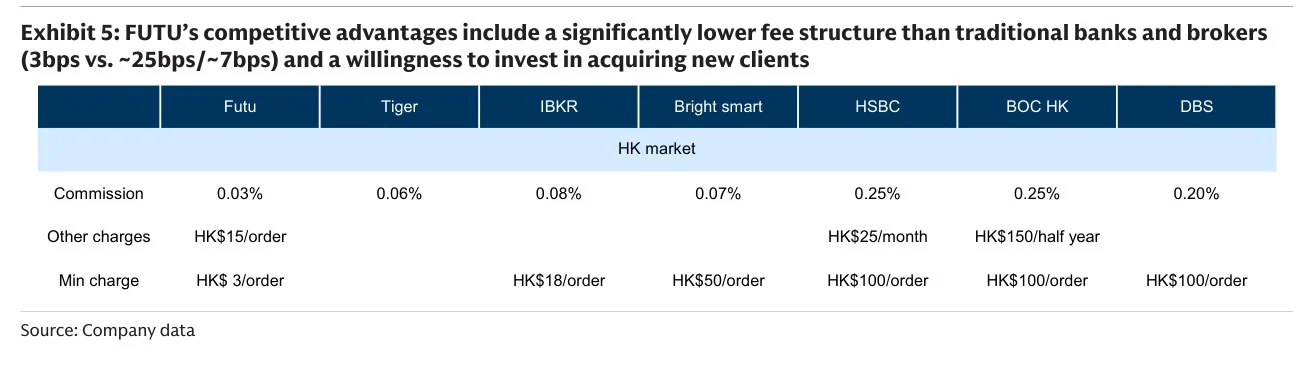
Exhibit 6:富途过去几年在东盟市场快速增长,截至2025年三季度在新加坡15-64岁人群中渗透率达12%,占公司指引的新加坡TAM的24%,显示其在市场下行期仍具备产品竞争力。

Exhibit 7:富途在香港的市场份额持续提升,从2021年的15%升至2025年三季度的30%,高盛预计到2027年将达到47%。

Exhibit 8:高盛将富途2026-2027年平均获客成本上调8%。

Exhibit 9:高盛将老虎证券2026-2027年平均获客成本上调8%。
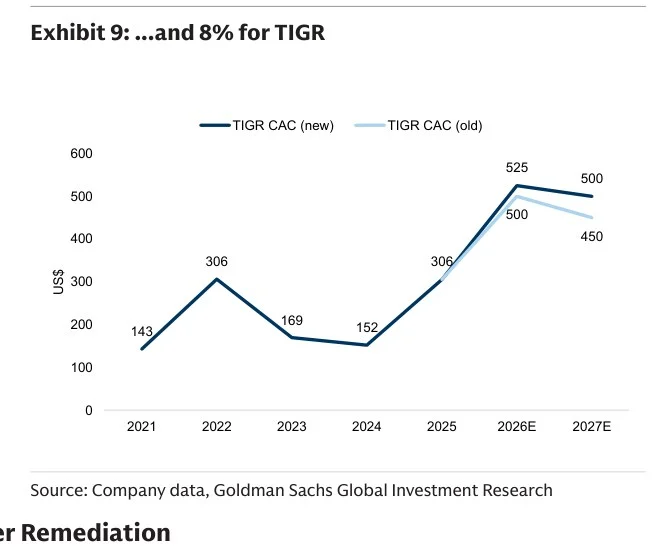
Exhibit 10:高盛将富途单客AUM下调6%。

Exhibit 11:高盛将老虎证券单客AUM下调3%。

Exhibit 12:高盛将富途2026-2027年平均收入和利润分别下调15%和23%。
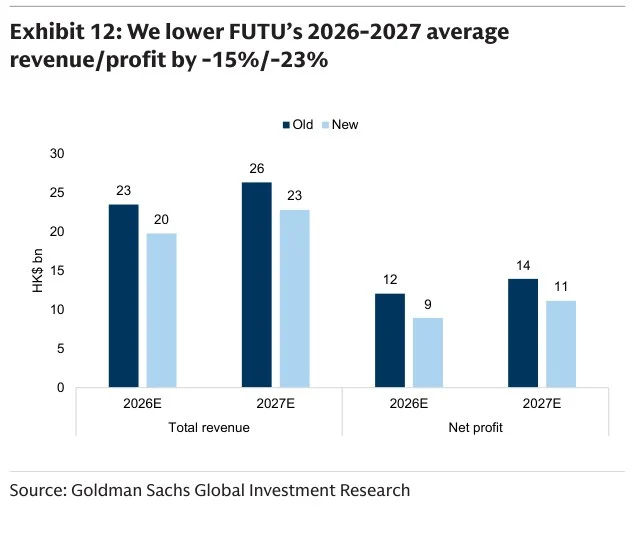
Exhibit 13:高盛将老虎证券2026-2027年平均收入和利润分别下调11%和43%。
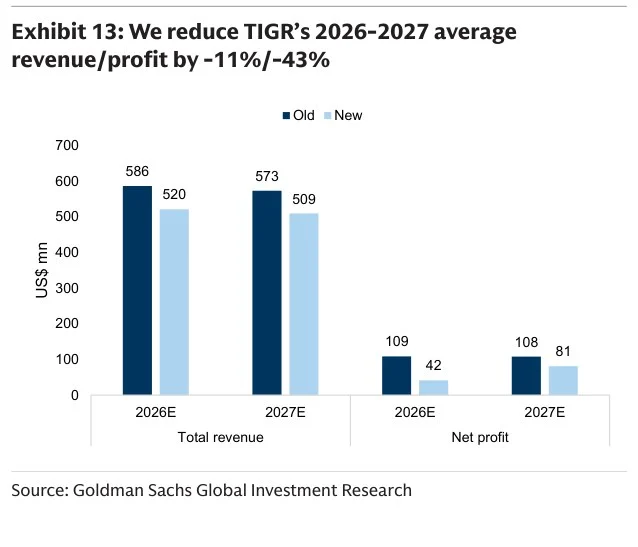
Exhibit 14:富途估值区间。

Exhibit 15:富途12个月远期市盈率与客户资产增长。

Exhibit 16:老虎证券估值区间。

Exhibit 17:老虎证券12个月远期市盈率与客户资产增长。

Exhibit 18:富途模型修订(百万港元)。

Exhibit 19:老虎证券模型修订(百万美元)。

Exhibit 20:富途在基准、熊市和牛市情景下的客户数、获客成本、客户资产、收入、净利润、市盈率和隐含估值分析。

Exhibit 21:老虎证券在基准、熊市和牛市情景下的客户数、获客成本、客户资产、收入、归母利润、市盈率和隐含估值分析。