招商证券 A股投资策略周报:长假前后应该持仓还是持币过节?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为长假前后宜保持中性偏多仓位,结构上以哑铃配置为主,即保留盈利支撑较强的AI核心敞口,搭配现金流稳健、分红可持续的高股息资产。 历史数据显示过去十年A股国庆节后一周上证指数、沪深300、中证1000上涨概率接近60%,但近两年节前抢跑特征显现,2024年10月9日上证指数曾单日大跌6.6%,日历效应不宜机械外推。 本周外部核心扰动是美债利率快速上行,十年期收益率从4.94%飙升至5.18%、创2007年以来新高,30年期升至5.4%以上;截至9月25日,市场对9月加息预期概率达64%、对12月进一步加息预期已超过50%。 但同期纳斯达克指数上涨1.57%,A股创业板指、科创50分别下跌2.48%和1.86%,说明调整更多源于获利兑现、筹码换手等内部交易结构因素。 9月23日至25日中美元首华盛顿会晤达成八点共识,双方各300亿美元非敏感商品优惠关税安排形成建议共识,中国将在2027年、2028年分别进口至少1000万吨美国煤炭;历史复盘显示会晤后约一个月行情开始分化、回归国内基本面定价。 产业层面,OpenAI发布GPT-6 Sol与Luna、定价较上代均下降50%,Anthropic发布Claude Opus 5.5、典型任务运行成本较前代下降约40%,模型分层定价体系为企业级智能体规模化部署创造条件。 资金面上融资净流入165.3亿元、ETF净赎回2.7亿元,万得全A指数PE(TTM)为17.0、处于历史62.1%分位数,市场向下空间相对有限,或以震荡为主。
主要观点
- 核心结论:长假前后宜保持中性偏多仓位,兼顾产业景气与组合防御,配置上保留盈利支撑较强的AI核心敞口,搭配现金流稳健、分红可持续的高股息资产,在参与修复的同时平滑波动。
- 日历效应存在但被学习:过去十年A股国庆节后一周上证指数、沪深300、中证1000上涨概率接近60%,但近两年出现节前抢跑,2024年10月9日上证指数单日大跌6.6%、2025年节后未现传统放量上攻,日历效应不宜机械外推。
- 本周外部核心扰动是美债利率快速上行:十年期美债收益率从4.94%飙升至5.18%、创2007年以来新高,5年期自2007年以来首次突破5%,30年期升至5.4%以上。
- 利率上行驱动与加息预期:9月美国制造业PMI升至57创52个月新高、服务业PMI升至58.7创59个月新高,油价反复冲高推升通胀预期,叠加美联储官员鹰派言论;截至9月25日市场对9月加息预期概率达64%,对12月进一步加息预期已超过50%。
- 中美科技股分化削弱外部归因:本周纳斯达克指数上涨1.57%、道琼斯指数下跌0.64%,A股创业板指、科创50分别下跌2.48%和1.86%,报告认为前期强势方向的获利兑现、筹码换手及成交占比回落可能是放大A股成长波动的重要因素,外部利率是触发、内部持仓与交易结构决定幅度和持续性。
- 本周A股冲高回落复盘:北证50上涨1.09%表现较好,中小100、创业板指分别下跌2.65%、2.48%,日均成交额19135亿元、环比增长5.7%;行业层面房地产(2.28%)、煤炭(2.10%)、美容护理(1.75%)领涨,有色金属(-4.16%)、通信(-3.05%)、电力设备(-2.50%)领跌;央行9月24日开展8000亿元MLF操作、净投放2000亿元仅起缓冲作用。
- 中美元首会晤达成八点共识:双方各300亿美元非敏感商品优惠关税安排形成建议共识,中国将在2027年、2028年分别进口至少1000万吨美国煤炭,未来5年邀请10万名美国青少年来华,人工智能对话下一轮交流计划于11月前举行;历史复盘显示会晤后约一个月行情明显分化、市场回归国内基本面、政策和流动性定价。
- AI产业趋势是模型厂商形成分层收费体系:OpenAI发布GPT-6 Sol与Luna,每百万tokens输入/输出价格为2美元/10美元与0.1美元/0.5美元、较上代下降50%(Luna输出降约58%),缓存输入Token最高享90%折扣;Anthropic发布Claude Opus 5.5、输入4美元/输出20美元,典型工作负载运行成本较Opus 5下降40%,为企业级智能体规模化部署创造条件。
- 中观景气改善:8月日本半导体制造设备出货额5979.15亿日元、同比增幅扩大12.0个百分点至47.36%;16GB DDR5 DRAM价格周环比上行4.86%至57.50美元;全国水泥价格指数95.95点、周环比上行1.25%;报告推荐景气较高或有改善的有色、建材、机械、交运、半导体、化学制药等。
- 资金面:融资资金前四个交易日合计净流入165.3亿元,主要净买入电子、通信、电力设备等;新成立偏股类公募基金46.1亿份、较前期下降42.1亿份;ETF净赎回对应净流出2.7亿元,其中医药ETF净赎回24.6亿元、信息技术ETF净申购49.5亿元;重要股东净减持40.9亿元、规模缩小,公告计划减持84.1亿元、较前期提升。
- 估值:本周整体A股估值水平下行,万得全A指数PE(TTM)为17.0、较上周下行0.1、处于历史62.1%分位数;创业板指PE下行0.9至33.0(18.6%分位)、沪深300下行0.1至12.6(61.2%分位)、中证500下行0.6至26.5(48.0%分位)。
- 主题风向与政策事件:央行表态要继续实施适度宽松的货币政策、加大逆周期调节力度;监管明确险资可投资港股通ETF、口径自9月20日起实施;阿里巴巴目标2032年阿里云数据中心规模超20GW,台积电据悉2027年1月起晶圆代工价格上调约3%~6%,Akamai与Anthropic达成七年期116亿美元算力合同(可再扩大最多90亿美元)。
论述逻辑
- 美债利率快速上行(十年期升至5.18%创2007年以来新高)→ 经济数据强劲(制造业PMI 57、服务业PMI 58.7)、油价冲高与联储官员鹰派言论推升加息预期(9月加息预期概率64%、12月超50%)→ 但中美科技股分化(纳指+1.57% vs 创业板指-2.48%)说明A股调整更多来自获利兑现、筹码换手等内部交易结构 → 历史上国庆节后修复倾向被节前抢跑削弱,日历效应不宜机械外推,节前弱势不能直接推导节后上涨 → 中美元首会晤缓和外部不确定性,但积极预期已提前交易,行情持续性取决于合作落实与国内基本面 → 产业端AI模型性能提升、推理成本下降(GPT-6降价50%、Opus 5.5成本降约40%)支撑产业需求扩张,AI主线未发生切换 → 结论:长假前后保留中性偏多仓位,以哑铃结构配置AI核心敞口+高股息防御,市场向下空间相对有限、或以震荡为主。
关键展望
- 关注9月非农(10月2日公布)和通胀数据(10月14日公布):若核心通胀环比放缓,加息预期有望进一步推迟至12月;若10月通胀超预期,市场可能提前交易10月加息预期而导致阶段性调整。
- 美伊局势仍是假期主要扰动:特朗普拒绝了伊朗为期7天的停火提议,预计11月美国中期选举后恢复对伊朗轰炸;美伊正商讨分阶段重开霍尔木兹海峡方案,油价反复冲高使通胀预期反复升温。
- 年内中美元首仍有两次潜在会面:11月18-19日中国深圳APEC领导人非正式会议、12月14-15日美国迈阿密G20峰会,双边会晤安排待公布;中美人工智能对话下一轮交流计划于11月前举行。
- 市场验证点:需观察成交结构与资金承接能否趋于稳定,以及中美关税安排与合作机制的执行能否转化为企业订单和盈利改善;经历三季度调整后部分成长科技板块估值回到相对合理位置,市场向下空间相对有限,或以震荡为主。
- 产业验证点:台积电据悉自2027年1月起按不同制程上调晶圆代工价格,涨幅约3%~6%,其中2纳米、3纳米等先进制程涨幅较高;阿里巴巴目标到2032年阿里云运营的全球数据中心规模超过20GW。
推荐标的
- 报告为策略周报,未给出个股评级或目标价、无推荐标的清单;行业配置层面推荐景气较高或有改善的有色、建材、机械、交运、半导体、化学制药等。
- 结构上以哑铃配置为主:保留盈利支撑较强的AI核心敞口,优先关注调整较充分、盈利支撑较强的标的,同时搭配现金流稳健、分红可持续的高股息资产;历史数据显示创业板指调整期间红利资产取得正收益、可平滑组合波动。
关键图表
图1. 本周美债利率进一步快速上行
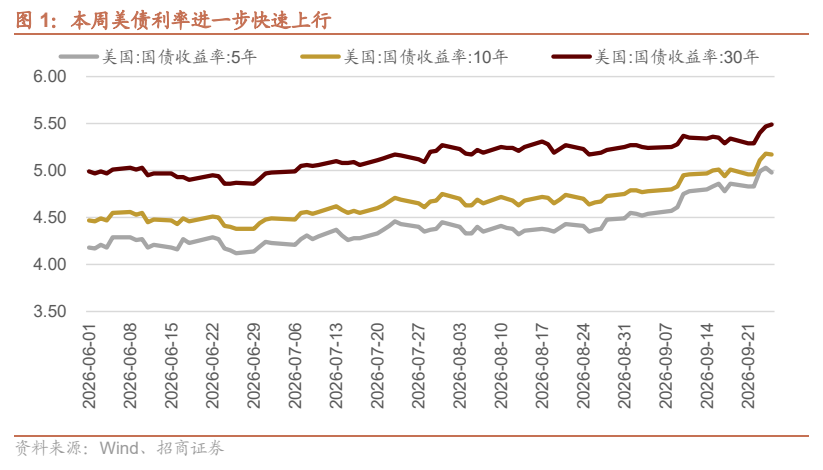
图2. 油价、美债利率高波动,加息预期不断升温

图3. CPI 高位,核心 CPI 延续下行

图4. 表 5: 外交部公布中美达成八点共识
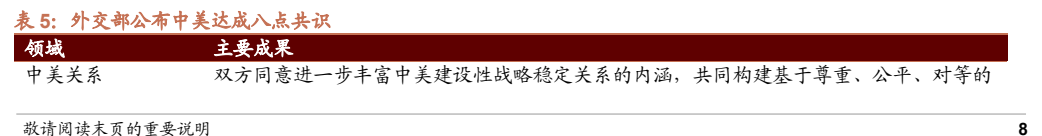
图5. 新模型继续深耕 Anthropic 模型擅长的编程能力,科学研究能力同步提升

图6. 本周申万一级行业指数涨幅

图7. 8 月日本半导体制造设备出货额三个月滚动同比增幅扩大

图8. 行业估值与交易集中度周度变化

图9. 重要股东净增持规模

图10. 表12. Claude Opus 5.5 价格相比 Fable 5.1 下调超 50%(美元/百万 tokens)
