花旗:全球奢侈品:中国之行十大要点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦分析师团队在香港和上海实地调研后指出,中国奢侈品需求正从低基数企稳,但高度两极分化:高端消费强劲,中产阶级需求依然脆弱。香港成为亮点,受益于本地消费和游客回归,住宅市场回暖带来“感觉良好”效应。内地一线城市出现早期但不均衡的改善,但购物中心供应过剩持续施压。品牌分化加剧,爱马仕、路易威登、香奈儿等顶级品牌保持强势,而二线品牌挣扎。本土品牌在美妆、成衣和珠宝领域成为有力竞争者。全球品牌正推行“中国为中国”策略,通过本地化产品、CRM和体验式营销应对市场。报告对最强全球品牌持更建设性立场,但对凯歌等中端依赖型品牌保持谨慎。
主要观点
- 中国奢侈品需求从低基数企稳,但高度两极分化:高端消费强劲,中产阶级需求仍脆弱。
- 香港是亮点:住宅市场回暖(周环比价格增长平均约+0.4%),零售销售连续11个月增长,酒店指标改善。
- 内地一线城市改善不均衡:交易量上升,但价格回升仅集中在顶级地段,主流区域仍承压。
- 购物中心供应过剩:非核心位置零售空间占比88%(2019-2026年CAGR +6.2%),品牌关闭低效门店,聚焦旗舰店。
- 品牌分化加剧:爱马仕、路易威登、香奈儿、梵克雅宝和顶级瑞士手表品牌强劲,二线品牌失去相关性。
- “中国为中国”成为核心策略:品牌本地化产品、故事讲述和客户关系管理,而非简单复制全球模式。
- 本土品牌在美妆、成衣和珠宝领域成为严肃竞争者:如Songmont、Grotto、老铺黄金、毛戈平等。
- 全球品牌依赖创意活动和体验式营销来维护定价权和心智份额,例如上海的路易威登之家、爱马仕工艺活动。
- 中产阶级消费者价值敏感,转向入门SKU、奥特莱斯、二手平台或本土品牌。
- 对上市公司的启示:对最强全球品牌更建设性,但对凯歌等中端依赖型品牌保持谨慎。
论述逻辑
从实地调研出发 → 观察到中国奢侈品需求企稳但两极分化 → 香港因地产和旅游复苏成为亮点 → 内地一线城市改善但供应过剩限制反弹 → 品牌表现分化,顶级品牌受益于高端消费,二线品牌受中产阶级疲软拖累 → 本土品牌凭借文化叙事和性价比抢占份额 → 全球品牌转向本地化和体验式策略 → 投资上偏好高质量品牌(如历峰、布鲁内洛·库奇内利)和自助故事(如LVMH、巴宝莉、菲拉格慕)。
关键展望
报告未明确给出未来时间窗口或价格目标,但指出全球奢侈品需求复苏轨迹仍不确定,存在需求波动和短期投资者放大波动的双重波动源。建议采取防御性姿态,核心配置高质量品牌。
推荐标的
- 历峰 (CFR.SW):评级跑赢大盘,目标价200.00 CHF,因强劲珠宝势头和领导地位,为首选。
- 布鲁内洛·库奇内利 (BC.IM):评级跑赢大盘,目标价108.00 EUR,看好其质量和均值回归潜力。
- LVMH (MC.FP):评级跑赢大盘,目标价600.00 EUR,介于高质量和自助故事之间,迪奥复兴和路易威登强势抵消W&S转型担忧。
- 巴宝莉 (BRBY.LN):评级跑赢大盘,目标价1,300.00 GBp,转型进展顺利,Burberry Forward策略一周年后品牌势头改善。
- 菲拉格慕 (SFER.IM):评级跑赢大盘,目标价8.80 EUR,早期转型阶段,管理层可能推动好转。
- 爱马仕 (RMS.FP):评级跑赢大盘,目标价2,150.00 EUR,短期难以乐观,但一个季度疲软可被原谅。
- 普拉达 (1913.HK):评级跑赢大盘,目标价50.00 HKD。
- 斯沃琪 (UHR.SW):评级跑赢大盘,目标价180.00 CHF。
- 杰尼亚 (ZGN):评级跑赢大盘,目标价14.00 USD。
- 伯肯斯托克 (BIRK):评级与大盘持平,目标价50.00 USD。
- 依视路陆逊梯卡 (EL.FP):评级与大盘持平,目标价185.00 EUR。
- 凯歌 (KER.FP):评级与大盘持平,目标价220.00 EUR,缺乏可持续复苏证据。
- 盟可睐 (MONC.IM):评级与大盘持平,目标价57.50 EUR。
关键图表
图1. 高端需求韧性持续支撑豪华酒店板块每间可售房收入表现优于其他档次,中端酒店在2年和3年基础上可能受压最大
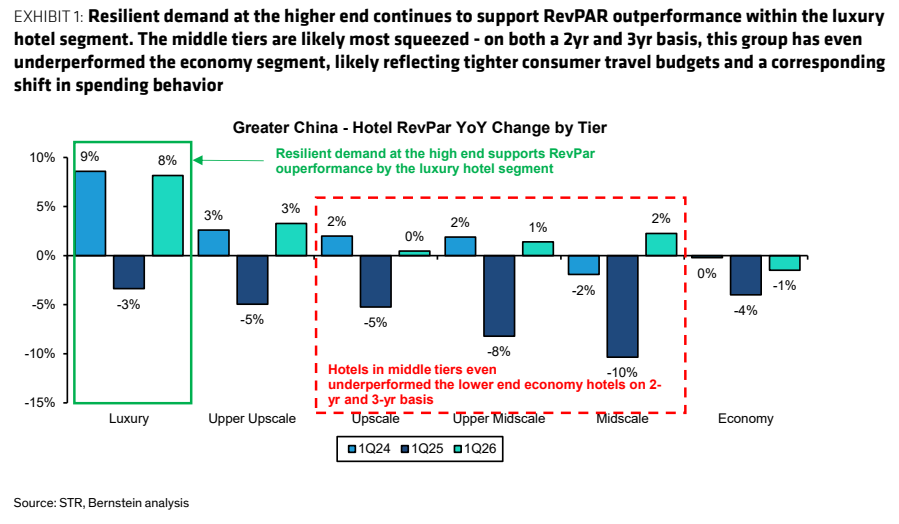
图2. 房价自2025年9月开始回升,2026年1月以来加速,周环比涨幅平均约0.4%

图3. 香港房地产和股市上涨带动消费者情绪改善,零售环境活跃,手表等品类动能强劲

图4. 豪华酒店(如半岛酒店)每间可售房收入同比增长远高于大众市场同行
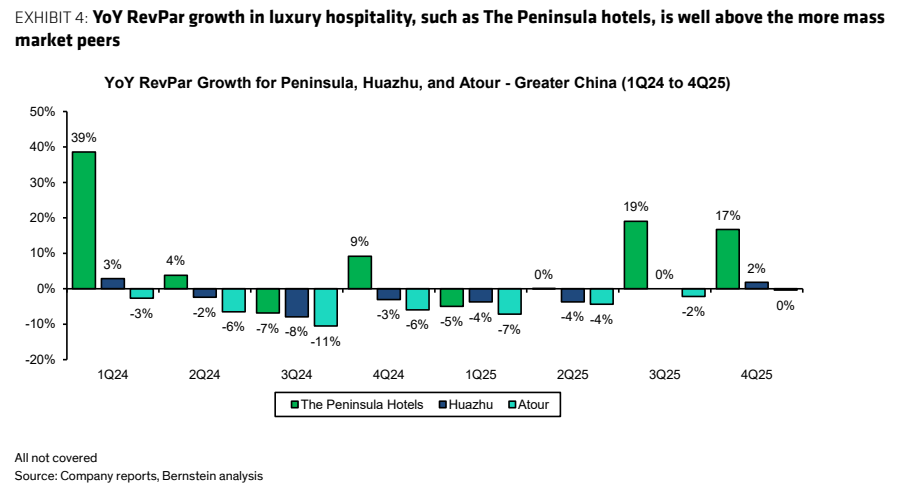
图5. 二手房价格回升是关键指标

图6. 即使在一线城市,复苏也已显现

图7. 非核心地段购物中心零售空间情况

图8. 空置率明显降低
