平安证券 医药行业医疗服务2026H1中报总结:收入平稳增长,利润端静待修复
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
平安证券对医疗服务(医院类)板块2026H1中报进行总结,维持医药行业“强于大市”评级。 板块2026H1收入279.48亿元(同比增长0.08%),归母净利润19.11亿元(同比下降18.63%),收入平稳但利润端承压;毛利率38.03%(同比提升0.28pp),净利率7.62%(同比下降1.44pp)。 个股层面业绩分化明显、赛道共性弱、个股逻辑突出,普瑞眼科、通策医疗收入利润表现均居前。 连锁机构扩张偏谨慎:2025年爱尔眼科新增医院39家(2024年为96家),华厦眼科新增2家,普瑞眼科新增1家,华厦视光门诊减少11家;通策医疗旗下医疗机构89家,与2024年报机构数相同。 报告建议关注消费型医疗服务标的(爱尔眼科、华厦眼科、普瑞眼科、通策医疗等)及AI、脑机接口、人口政策相关公司(三博脑科、美年健康、国际医学等),并提示医疗事故、医保政策、消费复苏不及预期、竞争格局加剧等风险。
主要观点
- 医疗服务板块2026H1收入平稳增长、利润端表现不佳:收入279.48亿元(同比增长0.08%),归母净利润19.11亿元(同比下降18.63%)
- 板块盈利能力:2026H1毛利率38.03%(同比提升0.28pp),净利率7.62%(同比下降1.44pp)
- 费用率:销售费用率10.40%(同比下降0.19pp)、管理费用率11.24%(同比下降1.03pp)、财务费用率1.06%(同比下降0.09pp)、研发费用率2.10%(同比提升0.36pp)
- 个股业绩分化、赛道共性趋势弱:盈康生命、三博脑科、普瑞眼科、通策医疗收入增速排名前4且均在5%以上;利润端光正眼科、普瑞眼科、国际医学、通策医疗居前,建议关注收入利润均靠前的普瑞眼科及通策医疗
- 大部分公司2026H1毛利率同比修复:除爱尔眼科、华厦眼科、创新医疗、三博脑科外其余公司毛利率同比提升,皓宸医疗(+9.07pp)、国际医学(+4.78pp)、光正眼科(+2.25pp)、通策医疗(+2.20pp)提升在2pp以上
- 费用率未见明显控费趋势:消费属性8家公司中销售费用率4家提升4家下降;刚需类5家公司中管理费用率4家提升仅1家下降
- 眼科屈光业务收入占比均提升、毛利率除爱尔眼科外回升;视光业务普瑞眼科占比提升最明显;白内障各公司收入占比(除普瑞眼科外)及毛利率均下降
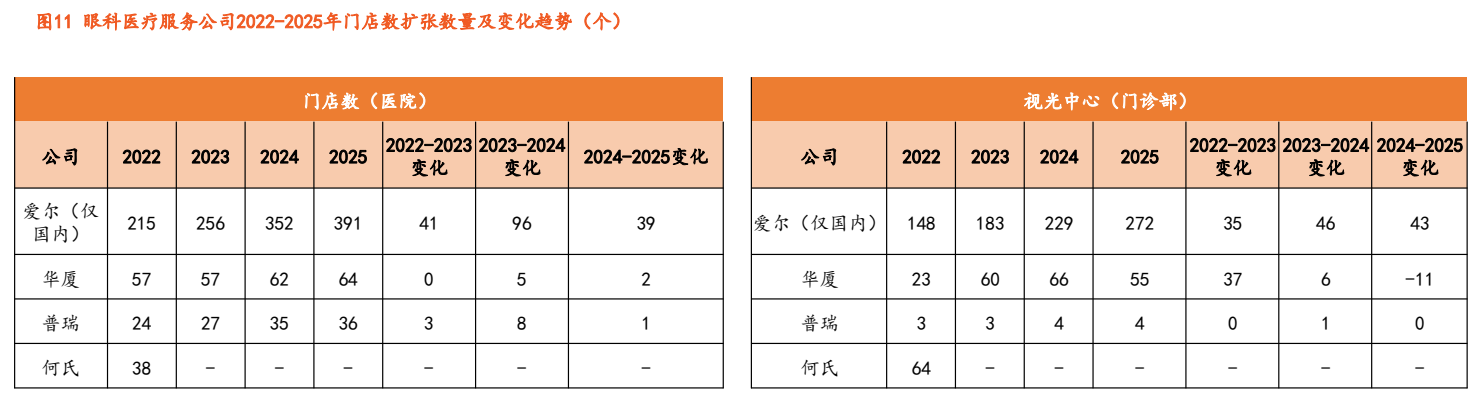
- 眼科扩张明显转谨慎:2025年爱尔眼科新增医院39家(2024年为96家)、华厦眼科新增2家(2024年为5家)、普瑞眼科新增1家(2024年为8家);视光门诊爱尔眼科新增43家、华厦眼科减少11家、普瑞眼科无变化
- 爱尔眼科2026H1收入119.46亿元(同比增长3.81%),归母净利润13.57亿元(同比下降33.83%);门诊量1,001.95万人次(同比增长8.34%),手术量88.87万例(同比增长1.11%);境外已布局185家眼科中心及诊所,并公告收购巴西眼科医疗服务集团控制权
- 普瑞眼科2026H1业绩亮眼:收入16.02亿元(同比增长9.78%),归母净利润0.88亿元(同比增长500.71%),主动放缓外延扩张、聚焦内生增长,过半数医院已配置新一代机器人全飞秒VISUMAX800设备
- 通策医疗2026H1收入15.86亿元(同比增长4.10%),归母净利润4.58亿元(同比增长32.70%),毛利率42.95%(较2025H1提升2.2pp)、净利率32.83%(提升6.57pp);旗下医疗机构89家与2024年报相同,扩张偏谨慎,新增眼视光服务业务
- AI相关:美年健康2026H1收入38.44亿元(同比下降6.45%),归母净利润-1.82亿元(同比增长17.61%);“健康小美”AI智能主检系统覆盖394家体检中心,累计审核并生成超1600万份体检报告,超声AI语音智能体在224家体检中心上线
- 脑机接口相关:三博脑科2026H1收入9.71亿元(同比增长17.42%),归母净利润0.33亿元(同比下降53.01%);北京三博与清华大学共建脑机精准医学联合研究中心,参与设立脑科学创新基金,福建院区完成一例介入式脑机接口手术
- 生育政策相关:国际医学辅助生殖医学项目具备每年4万例IVF周期运行能力,有望成为国内规模最大的生殖医学中心之一;2026H1收入20.32亿元(同比下降0.11%),归母净利润-0.65亿元(同比增长60.40%)
论述逻辑
- 2026H1板块收入279.48亿元仅同比增长0.08%、归母净利润19.11亿元同比下降18.63% → 收入平稳但利润端承压,盈利修复(毛利率+0.28pp)被净利率下滑(-1.44pp)抵消
- 个股层面收入利润增速排名差异大、赛道共性规律弱 → 选股应从赛道逻辑转向个股逻辑,关注收入利润双优的普瑞眼科、通策医疗
- 2025年爱尔、华厦、普瑞新增医院及视光门诊数量较2024年明显收缩,通策医疗机构数持平 → 连锁机构扩张偏谨慎,行业进入内生增长阶段
- 美年健康AI应用落地(覆盖394家体检中心)、三博脑科参与脑机接口研究、国际医学具备每年4万例IVF周期能力 → 新概念与人口政策相关标的存在阶段性机会
- 综合业绩分化与扩张谨慎、概念催化 → 建议关注消费型医疗服务标的及AI、脑机接口、人口政策概念公司,并提示医疗事故、医保政策、消费复苏不及预期、竞争加剧四类风险
关键展望
- 利润端修复仍需等待:报告标题即提出“利润端静待修复”,板块2026H1归母净利润同比下降18.63%,关注后续净利率能否回升
- 报告未给出明确的盈利预测数字、目标价或量化时间窗口;未来验证点包括连锁机构扩张节奏是否恢复、消费赛道复苏情况以及AI、脑机接口等新概念进展
- 风险提示:医疗事故风险、医保政策风险、消费复苏不及预期风险、竞争格局加剧风险
推荐标的
- 行业评级:医药行业“强于大市(维持)”。报告未给出个股评级与目标价
- 建议关注消费型医疗服务标的:爱尔眼科、华厦眼科、普瑞眼科、通策医疗等
- 建议关注有新概念及人口政策概念的公司:三博脑科、美年健康、国际医学等
关键图表
图2. 医疗 服务 《医院 ) 公司 2026H1 业 绩 表现
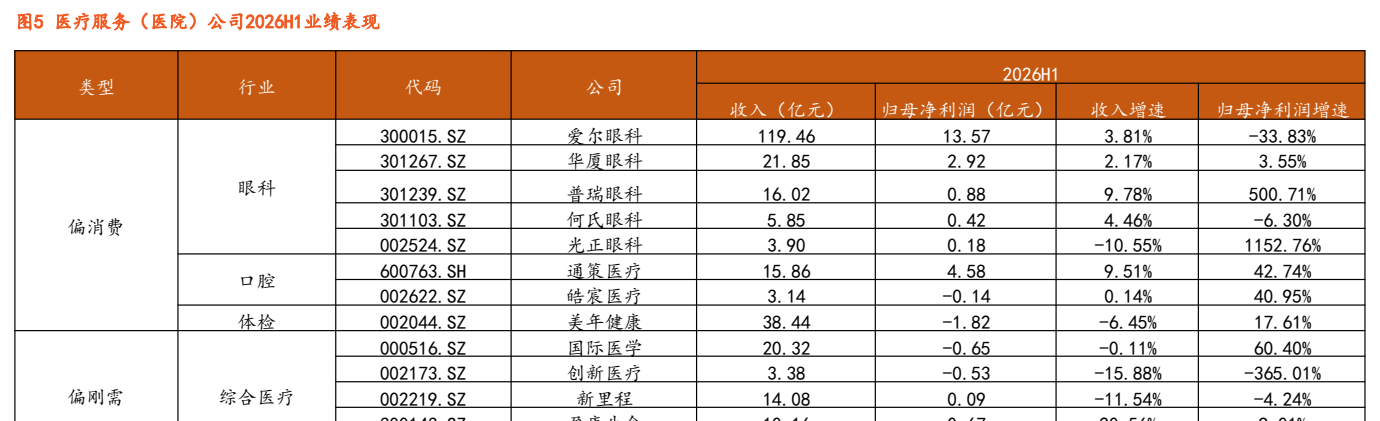
图3. 医疗 服务 〈 医 院 ) 公司 2026H1 毛 利率 表现
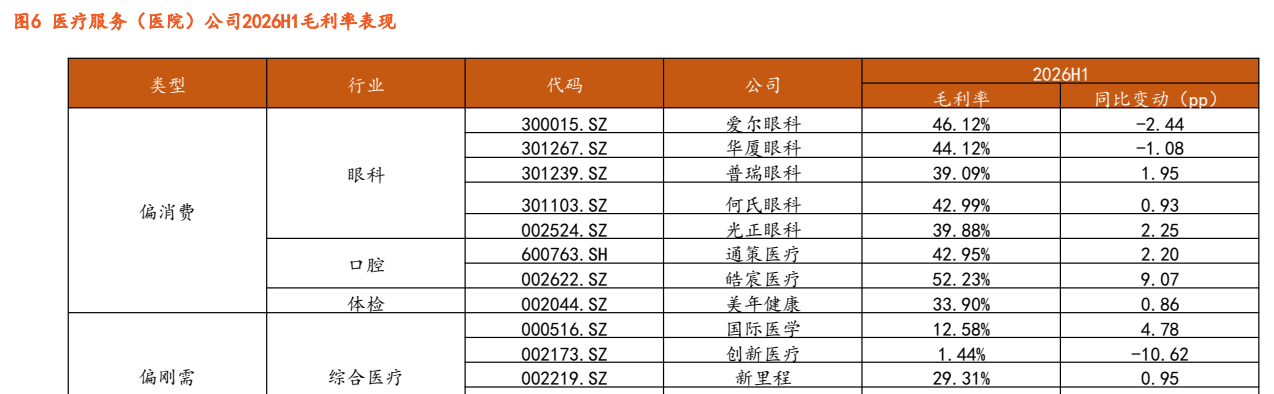
图4. 医疗 服务 〈 医 院 ) 公司 2026H1 费 用 表现 类 型 行业 代码 公司 2026H 2026H1 同 比 变 1 pp)
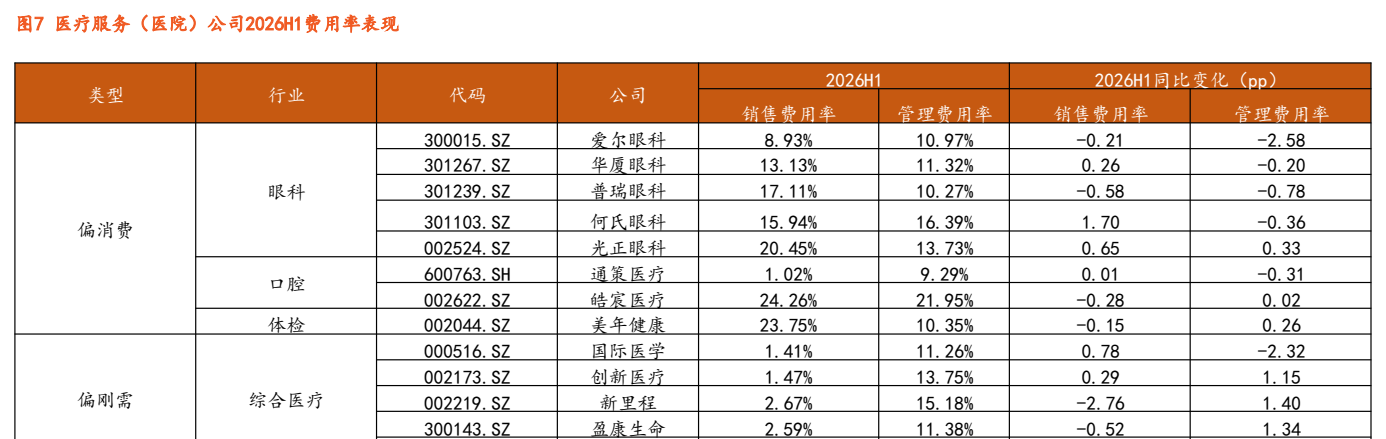
图6. 医疗 服务 公司 2025H1 和 2026H1 届 / 视 光 / 白 内 障 收 入 占 比 〈%) 及 毛利 率 (%) 变化 对 比 A BK at 白内障
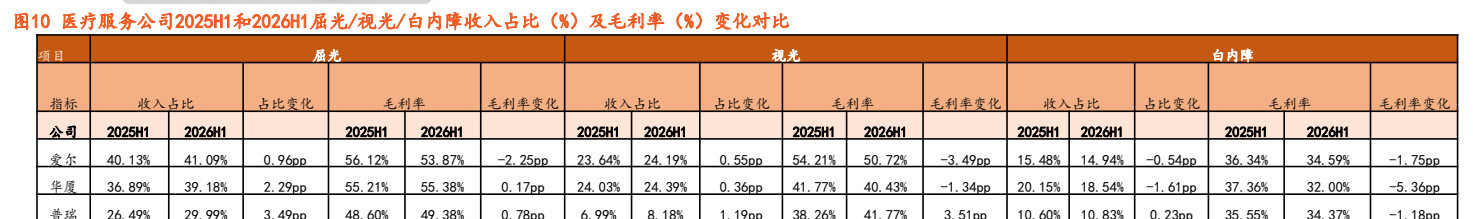
图7. 眼科 医疗 服务 公司 2022-2025 年 门店 数 扩张 数量 及 变化 趋势 〈 个 )