野村 快手科技(1024.HK):直面更强逆风
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村维持快手科技“中性”评级,并将目标价从 51.00 港元下调至 40.00 港元。 报告指出,快手核心的电商与直播业务放缓速度超出预期,受宏观环境疲软、以旧换新政策基数效应及电商税收监管趋严影响。 公司在 2026 年下半年面临电商 GMV 同比下降 9-10% 的风险,且广告收入预计同比下滑 5%。 此外,AI 产品“可灵”虽表现领先,但面临字节跳动等竞争对手的激烈挑战,预计需持续投入研发与算力,导致利润率承压。 野村已大幅下调 2026-2027 年非 GAAP 净利润预测,降幅分别达 48% 和 62%。
主要观点
- 快手核心电商与直播业务动能减弱,表现不及预期。
- 预计 2026 年下半年电商 GMV 将同比下降 9-10%。
- 宏观环境、以旧换新政策基数效应及电商税收监管是业务放缓的主要原因。
- 预计 2026 年下半年广告收入将同比下降 5%。
- AI 产品“可灵”面临字节跳动 Seedance 等竞品的激烈竞争。
- 持续的 AI 投入将导致利润率在今年之后继续承压。
- 下调 2026 及 2027 年非 GAAP 净利润预测分别达 48% 和 62%。
- 公司拥有 130 亿美元净现金,建议加速股票回购以支撑股价。
论述逻辑
- 宏观逆风与竞争加剧 -> 核心电商/广告业务增长放缓 -> AI 投入导致利润率承压 -> 盈利预测下调 -> 目标价下调至 40 港元。
关键展望
- 2026 年下半年电商 GMV 预计同比下降 9-10%。
- 2026 年下半年广告收入预计同比下降 5%。
- 预计 2026 年全年营收同比下降 3%,2027 年增长 1%。
推荐标的
- 快手科技 (1024.HK):中性,目标价 40.00 港元。
关键图表
图1. 快手:2026年第二季度业绩回顾

图2. 快手:收入结构

图3. 快手:盈利预测调整
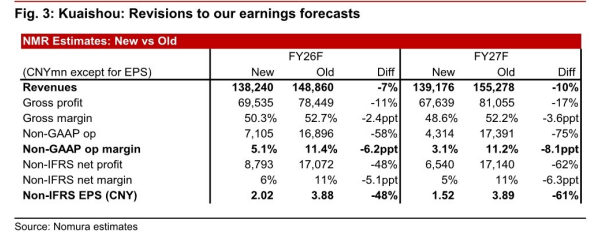
图4. 快手——SOTP估值

图5. 快手——资本回报
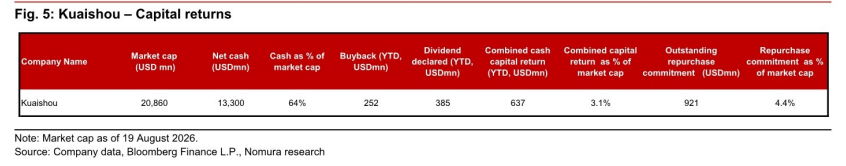
图6. 野村 | 快手科技 _ 2026年8月20日
