美国银行:美银 每月HG 市场回顾:(26年9月):利率大幅抛售
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年9月,受强劲的美国经济数据、伊朗战争局势持续以及美联储鹰派立场影响,美国国债收益率曲线出现熊市趋平,利率市场经历大幅抛售。 尽管全球利率均有上行,但美国国债(10年期+53bps)表现显著弱于德国国债和日本国债。 尽管利率波动加剧,股票市场在大型科技股支撑下保持韧性,但除“七巨头”外,股票月度下跌约2%。 高等级(IG)信用债市场表现疲软,月度总回报为-2.63%,ICE BofA IG指数利差扩大3bps至83bps。 展望10月,预计IG债券供应量将降至1100亿美元,市场技术面有望改善。
主要观点
- 9月美国国债收益率大幅上行,曲线呈熊市趋平态势
- 利率波动率显著上升,接近2026年3月伊朗战争期间的高点
- 美国经济数据表现强劲,支撑美联储鹰派预期
- 高等级信用债市场9月表现不佳,总回报为-2.63%
- 科技与电信板块在IG市场中表现相对领先,汽车与金属矿业表现垫底
- 9月IG债券总供应量为1980亿美元,预计10月供应量将回落至1100亿美元
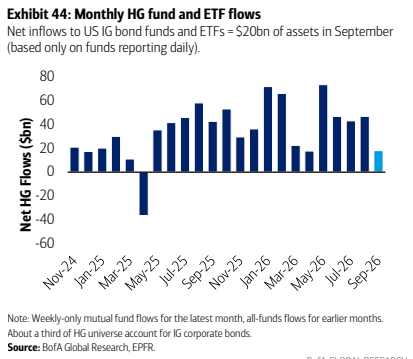
- IG债券基金资金流入放缓,9月净流入为200亿美元
- IG市场评级调整活跃,9月净升级额为340亿美元
论述逻辑
- 强劲的宏观经济数据(就业、CPI、PMI)与鹰派的FOMC会议共同推高了利率波动率 -> 利率大幅抛售导致国债收益率曲线熊市趋平 -> 借贷成本上升抑制了企业发债意愿 -> 预计10月IG债券供应量下降,从而改善市场技术面。
关键展望
- 预计10月IG债券供应量为1100亿美元
- 预计IG指数现金技术面将因供应减少而改善
- 预计2026年下半年美国银行发债供应将放缓至1240亿美元
推荐标的
- 报告未给出具体的个股买入或卖出评级,仅提供了9月表现最佳与最差的发行人名单
关键图表
图1. 8月美国国债收益率曲线熊市趋平
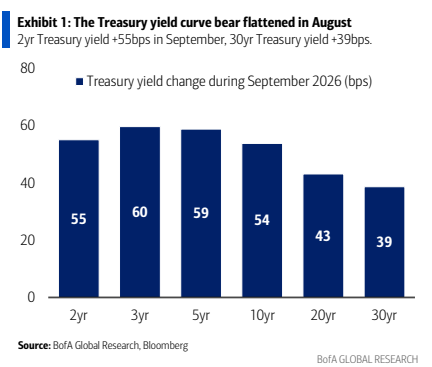
图2. 9月全球收益率上行
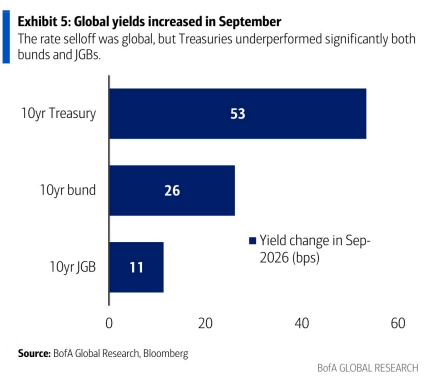
图3. 2026年三季度大类资产总回报表现
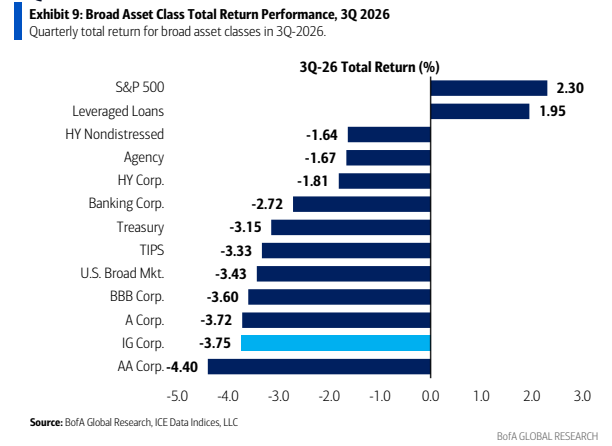
图4. 9月利率波动率上升
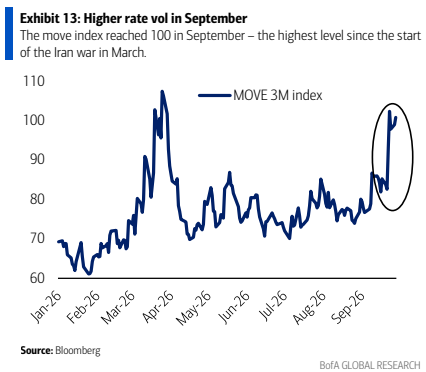
图5. 9月新债发行表现改善
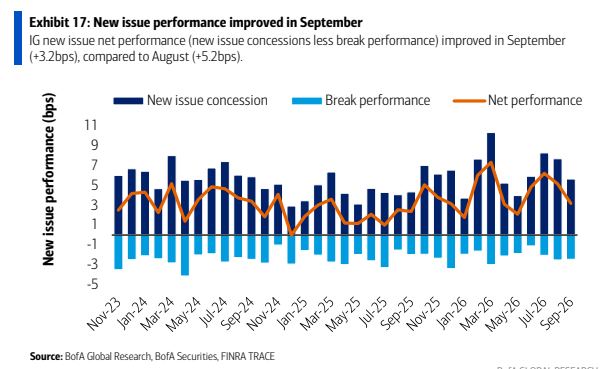
图6. 美国投资级债券赎回
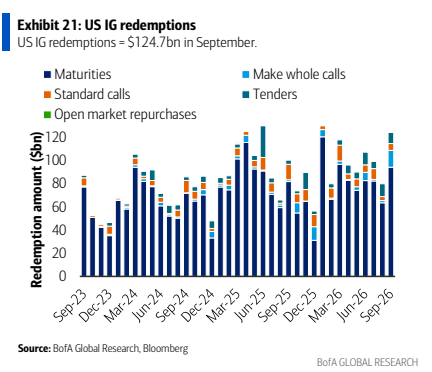
图7. 9月投资级债券总回报为-2.6%,低于8月的0.44%,也低于2025年9月的1.4%
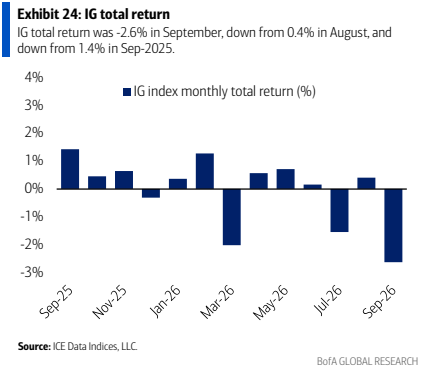
图8. 按评级划分的投资级债券超额回报
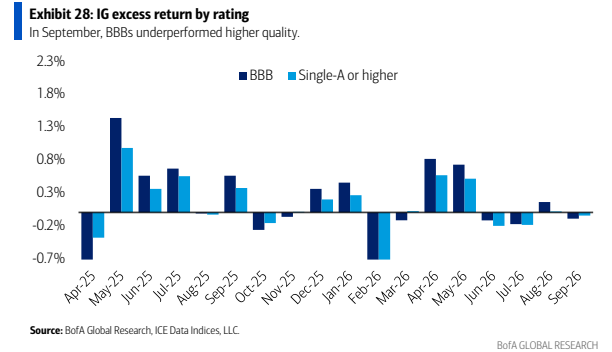
图9. 9月利差变化与基于期初利差水平的趋势对比
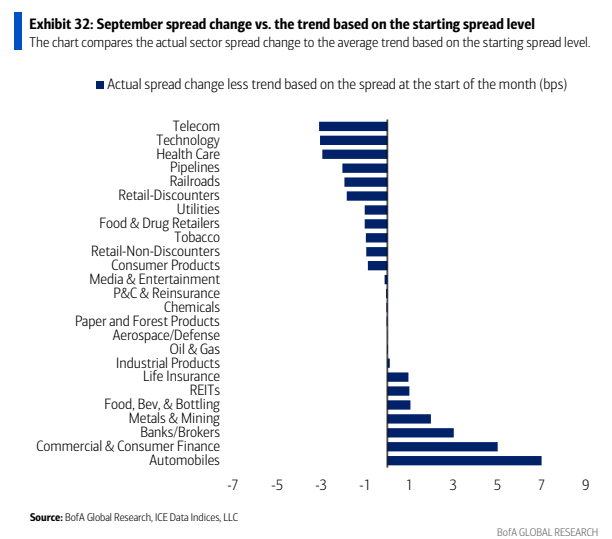
图10. 利息保障倍数:剔除公用事业
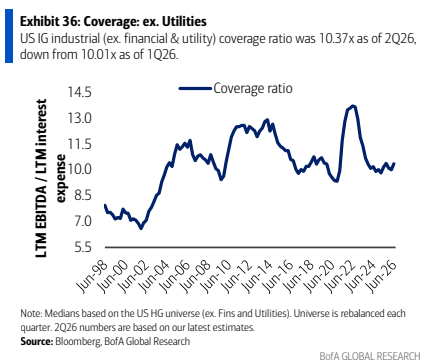
图11. 2026年9月新晋投资级(Rising Stars)汇总
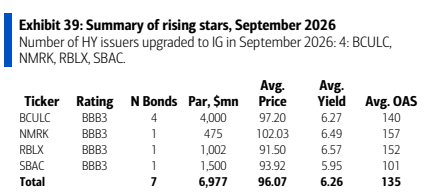
图12. 投资级基金及ETF月度资金流