摩根大通 兰滨(LW.N)27财年第一季度前瞻:似乎有望再次超预期;但定价仍然是27财年的关键摇摆因素,答案可能仍待确定
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通维持Lamb Weston(LW)中性评级,并将2027年12月目标价由52美元下调至46美元,以反映食品板块估值倍数下移,目标价按13倍P/E与8倍EV/EBITDA各50%加权得出;报告日股价为43.27美元(9月29日)。 LW定于10月6日发布27财年一季度(8月止)业绩,摩根大通模型预测1Q27 EPS为0.61美元(16.4% EBITDA利润率),较Consensus Metrix一致预期的0.59美元(15.9%)高0.02美元,预计有机销售与EBITDA双双超预期,SG&A有利是助力;LW已连续六个季度EPS超出一致预期、平均超出28%。 公司大概率重申全年指引,但美国与欧洲的定价环境才是FY27更大的摇摆变量——美国客户谈判仍在进行、规模较小的欧洲竞争对手可能尚未转用今年成本更高的土豆,答案或仍待确定。 盈利预测基本维持:FY27 EPS由3.01美元微调至3.02美元,FY28由3.41美元微调至3.38美元。 股价自7月发布4Q业绩以来下跌13%,是同期表现第二差的大盘食品股(仅好于HRL的21%跌幅、弱于-6%的组内中位数),但第三方数据显示餐饮客流环比稳定、最大投入品土豆(历史上占COGS超1/3)不构成压力、北美40%以上业务已完成提价且合同含运费价格联动条款,业绩前的博弈偏向上行。 维持中性的三大理由是:行业土豆加工产能扩张明年及以后可能继续跑赢需求增长、北美以外需求/定价环境恶化、以及环保相关资本开支高企使自由现金流受限。
主要观点
- LW定于10月6日发布27财年一季度业绩;摩根大通预计有机销售与EBITDA超预期、全年指引大概率重申。
- 模型预测1Q27 EPS为0.61美元(16.4% EBITDA利润率),高于Consensus Metrix一致预期的0.59美元(15.9%);LW已连续六个季度EPS超一致预期、平均超出28%。
- 超预期驱动包括SG&A有利、北美定价受益于已对40%+业务(餐饮与品牌零售,JPMe)完成的提价,而最大投入品土豆(历史上占COGS超1/3)不构成COGS通胀压力点。
- 美国与欧洲定价环境是FY27更大的摇摆项:与美国客户的谈判仍在进行,规模较小的欧洲竞争对手可能尚未切换至今年成本更高的土豆,LW的答案可能仍待定。
- 股价自7月发布4Q业绩以来下跌13%,为同期表现第二差的大盘食品股,仅好于HRL的21%跌幅、弱于-6%的中位数;小摩认为考虑近期股价疲弱,1Q业绩前的布局偏向上行。
- 通胀冲击或小于同业:北美大块业务已提价、合同含运费价格联动条款、土豆(尤其北美)不应构成问题,且通胀上升恰逢与Global客户启动年度合同谈判;但在缓解措施生效前通胀仍是净逆风,或使盈利节奏更偏2H。
- 销量端:第三方数据显示餐饮客流环比(Q-Q)稳定,但LW自身衡量的零售趋势表现较弱。
- 盈利预测微调:FY27 EPS由3.01美元升至3.02美元、FY28由3.41美元降至3.38美元;2027年12月目标价由52美元下调至46美元,以反映食品板块估值倍数下移。
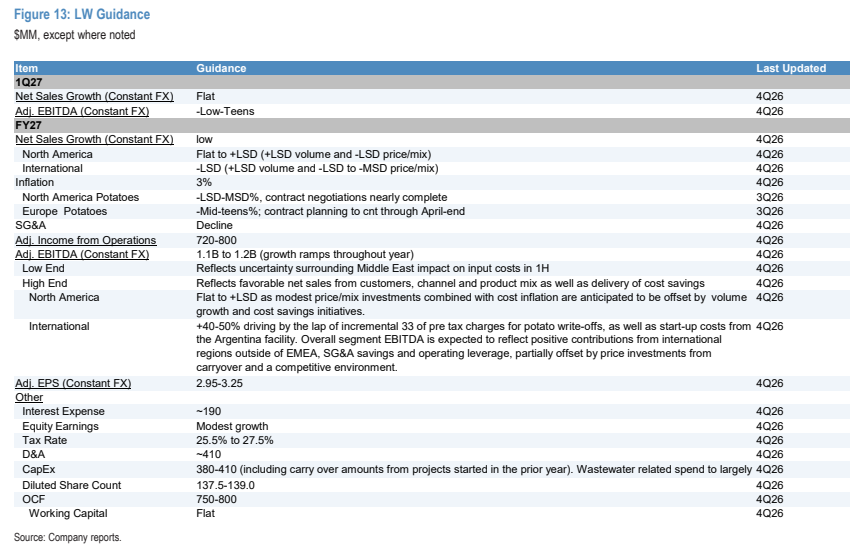
- FY27现行指引要点:有机销售Flat to +1%、Adj. EBITDA(固定汇率)1.1B至1.2B(增长全年逐季抬升)、Adj. EPS(固定汇率)2.95-3.25、通胀3%;北美土豆-LSD-MSD%、欧洲土豆-mid-teens%;国际分部EBITDA指引+40-50%。
- 指引历史:FY23之前LW一贯在1Q重申全年展望,最近四年中有三年在1Q业绩后调整展望(去年未调整);本次小摩判断重申可能性更大。
- 维持中性的三大理由:行业土豆加工产能扩张明年及更长时间可能超过需求增长、北美以外需求/定价环境似在恶化、自由现金流仍受高企的环保资本开支约束。
- 估值与公司数据:目标价46美元按13.0x 2028E EPS与8.0x 2028E EBITDA各50%加权;52周区间无法从文本确认,市值5,958.84百万美元,自由流通比例98.5%,彭博卖方评级3买/10持有/0卖出。
论述逻辑
- 10月6日发布1Q27业绩 → 模型显示EPS 0.61美元高于一致预期0.59美元(SG&A有利、北美40%+业务已提价、占COGS超1/3的土豆非压力点)→ 业绩超预期且指引重申概率高 → 但FY27真正关键变量是美欧定价环境:美国客户谈判未完成、欧洲小对手尚未转用高价土豆,答案TBD → 股价已下跌13%计入悲观预期,1Q超预期+建设性表态或成净利好 → 中期看产能扩张超需求、北美以外定价恶化、环保capex压制FCF → 维持中性;EPS微调至FY27 3.02/FY28 3.38美元,目标价52→46美元(13x P/E、8x EV/EBITDA各50%加权,反映板块倍数下移)。
关键展望
- 近期验证点为10月6日的1Q27业绩:EPS超预期、全年指引重申加上对季度的建设性表态,或成为股价净利好。
- 美国客户定价谈判今秋仍在进行,结果待定,是FY27指引能否守住的关键摇摆因素。
- 欧洲土豆成本指引为-mid-teens%,合同规划持续至4月底;国际分部EBITDA指引+40-50%,反映土豆减值与阿根廷工厂投产成本的消化。
- 通胀在缓解措施生效前预计为净逆风,LW盈利节奏可能比此前预期更偏向2H。
- 风险提示——上行:降本与运营改善超预期、行业销量复苏与新客户赢得、价格竞争不如担忧激烈;下行:2026年价格竞争可能更糟并延续至后续年份、运营问题(近年常见)重现、行业销量恶化。
推荐标的
- Lamb Weston(LW US):中性(Neutral);现价43.27美元(2026年9月29日),目标价(2027年12月)46.00美元,前值52.00美元。理由:内部效率可驱动未来数年利润率改善、薯条行业长期增速快于多数美国大盘包装食品公司,但行业土豆加工产能扩张可能超需求增长、北美以外需求/定价环境恶化、自由现金流受环保资本开支约束;估值采用13x P/E与8x EV/EBITDA各50%加权。
- 评级历史:摩根大通自2024年10月7日起将LW由OW下调至N并沿用至今;最近一次更新为2026年7月24日(N,目标价52美元)。
- 分析师Thomas Palmer覆盖宇宙(同一食品组):Albertsons (ACI)、Alimentation Couche-Tard (ATDb.TO)、Archer-Daniels-Midland (ADM)、BellRing Brands (BRBR)、Beyond Meat (BYND)、Bunge Global SA (BG)、Casey's General Stores (CASY)、Conagra (CAG)、Darling Ingredients (DAR)、Freshpet (FRPT)、General Mills (GIS)、Hershey (HSY)、Hormel Foods (HRL)、J.M. Smucker (SJM)、Kraft Heinz (KHC)、Kroger (KR)、Lamb Weston (LW)、McCormick (MKC)、Mondelēz (MDLZ)、Murphy USA (MUSA)、Oatly (OTLY)、Once Upon a Farm (OFRM)、Post Holdings (POST)、Sprouts Farmers Market (SFM)、The Campbell's Company (CPB)、Tyson Foods (TSN)、Yesway (YSWY)。
关键图表
图1. LW 426财报发布以来股价变动 - 食品生产商
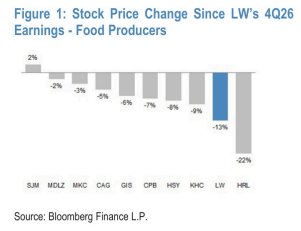
图2. EPS超预期幅度与股价反应对比(%)
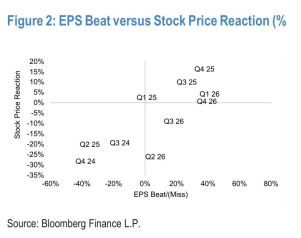
图3. 薯条类快餐店(QSR)观测交易量:滚动4周同比与2年复合增长率
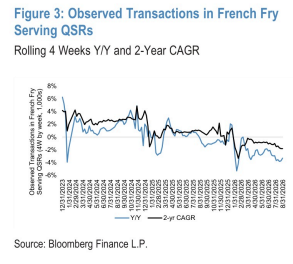
图4. 薯条类快餐店(QSR)观测独立客户数:滚动4周同比与2年复合增长率
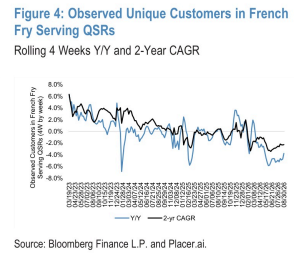
图5. LW销量与单位价格对比:滚动13周同比
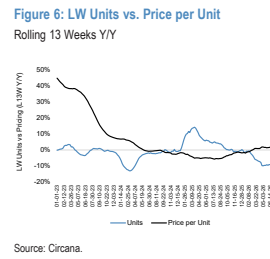
图6. LW 1Q27利润表:一致预期与摩根大通预测对比(除特别注明外,单位为百万美元)
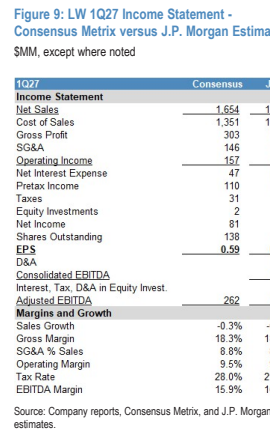
图7. LW 1Q27分部:一致预期与摩根大通预测对比(除特别注明外,单位为百万美元)
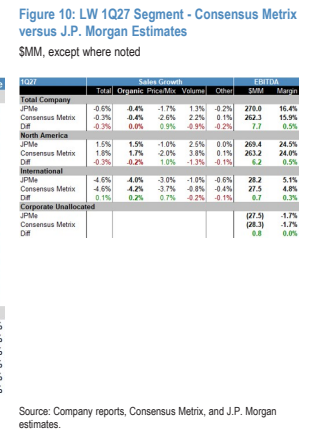
图8. LW FY27利润表:一致预期与摩根大通预测对比(除特别注明外,单位为百万美元)
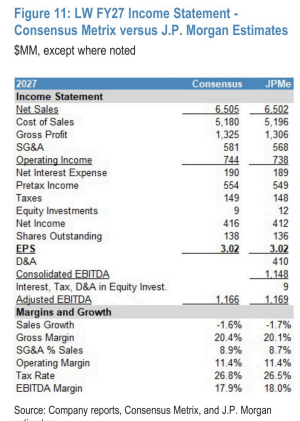
图9. LW FY27分部:一致预期与摩根大通预测对比(除特别注明外,单位为百万美元)
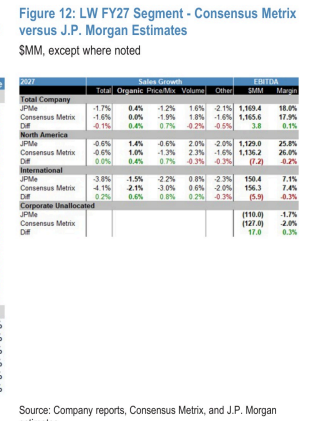
图10. LW业绩指引(除特别注明外,单位为百万美元)