国泰海通 刘一鸣 石佳艺 杨林 公司研究 MOMENTA W(06880):物理AI技术底座,多领域复用前景可期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
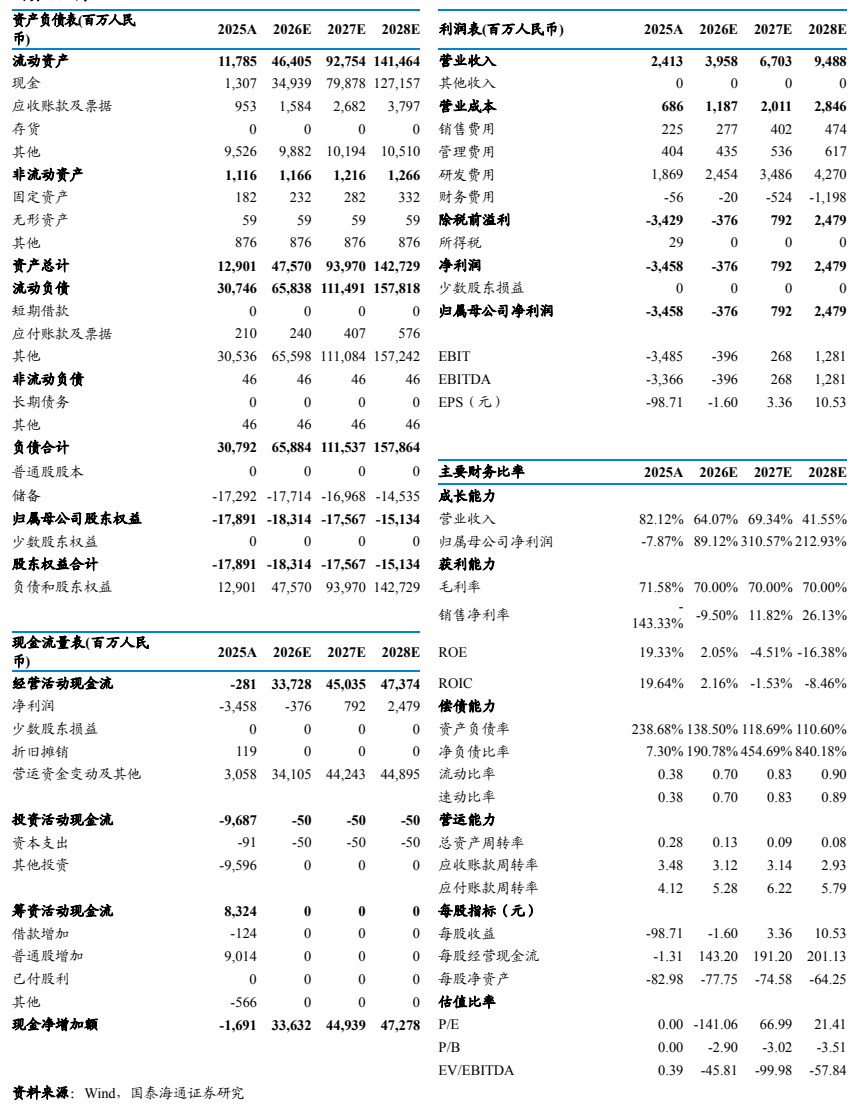
Momenta 是中国领先的智能驾驶软件算法供应商,通过“一个飞轮,两条腿”战略,将乘用车量产业务与 Robotaxi/Robovan 业务深度协同。 公司已实现 R6 强化学习大模型量产,并发布 R7 世界模型,技术复用性强。 预计 2026-2028 年收入分别为 39.6、67.0、94.9 亿元。 首次覆盖,给予“增持”评级,目标价 429.15 港元。
主要观点
- Momenta 城市 NOA 市场份额领先,截至 2026 年 2 月市占率达 64.5%。
- 量产业务规模化落地,截至 2025 年末累计获得 155 款车型城市 NOA 定点。
- 物理 AI 技术底座 R7 模型已实现量产首发,具备推理和决策能力。
- Robotaxi 业务目标 2028 年实现规模化商业化,预计 2035 年国内市场规模达 2500 亿元。
- Robovan 商业化落地速度快于 Robotaxi,行业规模预计 2030 年达 535 亿美元。
- 公司毛利率显著提升,2025 年综合毛利率达 71.6%。
论述逻辑
- 乘用车量产业务(技术开发+许可服务)积累海量真实驾驶数据 -> 闭环自动化工具链(CLA)处理数据 -> 训练 R6/R7 物理 AI 模型 -> 赋能 Robotaxi/Robovan 业务 -> 降低研发成本并提升安全性 -> 规模化商业落地。
关键展望
- 预计 2026-2028 年营业收入分别为 39.58、67.03、94.88 亿元。
- 预计 2028 年实现 Robotaxi 规模化商业化。
推荐标的
- Momenta-W (06880):首次覆盖,给予“增持”评级,目标价 429.15 港元。
关键图表
图1. 表1. 核心盈利假设(单位:FAA)

图2. Momenta业务和战略

图3. Momenta技术代际路径

图5. Robovan运力服务商业模式示意图

图6. 表6. Robovan行业重要公司比较

图7. Robotaxi产业链

图8. 利润表(百万元人民币)