摩根大通 Everpure投资者日前瞻:份额增长与超大规模数据中心赢单锚定增长前景;毛利率复苏与杠杆驱动营业利润率扩张
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
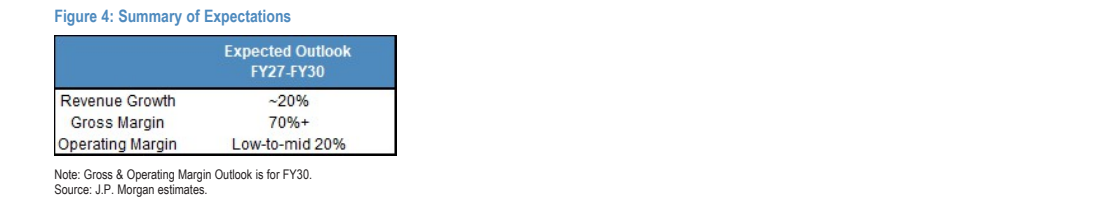
摩根大通发布 Everpure(股票代码:P)投资者日前瞻报告,维持其“超配”(Overweight)评级,当前股价为 113.66 美元。 报告指出,Everpure 在核心企业存储业务上的强劲份额扩张,叠加超大规模数据中心客户拓展(已斩获美国前五大超大规模客户中的两家),预计到 2030 财年超大规模业务规模将达 10 亿美元(占总营收约 11%),支撑 2027 至 2030 财年中期营收复合年增长率达约 20%。 利润率方面,随着 2027 财年后内存成本环比涨幅放缓及公司提价举措生效,叠加高毛利超大规模业务占比提升,预计 2030 财年综合毛利率将重返 70%+。 同时,尽管超大规模业务扩张带动营运支出维持高双位数增长,但运营杠杆释放仍将推动 2030 财年营业利润率提升至 20% 出头至 25% 左右(low-to-mid 20%)。 公司中期内预计将持续满足“40法则”(Rule of 40),税率因起步期结转亏损(NOLs)消耗完毕可能面临变化。
主要观点
- Everpure 历史营收表现虽略逊于此前投资者日框架,但远超行业整体增速
- 超大规模客户拓展成为核心增量,已锁定美国前五大超大规模客户中的两家
- 超大规模业务预计到 2030 财年达 10 亿美元规模,拉动整体中期营收复合增速达约 20%
- 2021 年投资者日目标复盘:订阅 ARR 增速 25%、服务毛利率 77%、净金额留存率超 120%
- 2017 年投资者日目标复盘:2018-2021 财年营收增速 18%,营业利润率于 2027 财年二季度达到 19.4%
- 内存成本阻力减弱及高毛利超大规模业务占比提升,助力 2030 财年综合毛利率回升至 70% 以上
- 营运支出增速将提至高双位数,但在杠杆效应下 2030 财年营业利润率仍将迈入 20% 出头至 25% 左右区间
- 营收增速叠加营业利润率表现,将支撑 Everpure 中期内持续符合“40法则”
论述逻辑
- 核心企业存储高双位数增长 + 斩获前五大超大规模客户中的两家 → 2030 财年超大规模贡献 10 亿美元(11%) → 驱动 FY27-FY30 整体营收实现约 20% 复合增长
- 内存成本增幅放缓及产品提价生效 + 超大规模业务 75%-85% 的高毛利率拉动 → 抵消核心业务短期毛利承压 → 推动 FY30 综合毛利率回升至 70%+
- 高营收增长释放经营杠杆 → 消化超大规模业务前期高额 opex 投入 → 2030 财年营业利润率提升至 low-to-mid 20% → 稳固 Rule of 40 软件/硬件高成长价值定位
关键展望
- 2027 财年之后内存成本逆风预计出现缓和,且定价举措落地将提供利润率支撑
- 初创时期累积的净经营亏损(NOLs)正逐步耗尽,未来有效税率变化将成为关键关注点
- 2027 至 2030 财年总营收年复合增速目标指引预计在 20% 左右
- 2030 财年营业利润率展望区间预计设定在 20% 出头至 25% 左右(low-to-mid 20%)
推荐标的
- Everpure(P US / P):评级为超配(Overweight),最新收盘价(2026年9月21日)为 113.66 美元;最近一次调价记录为 2026年8月27日目标价 145 美元(当时股价 108.90 美元)。
关键图表
图1. 超大规模厂商收入
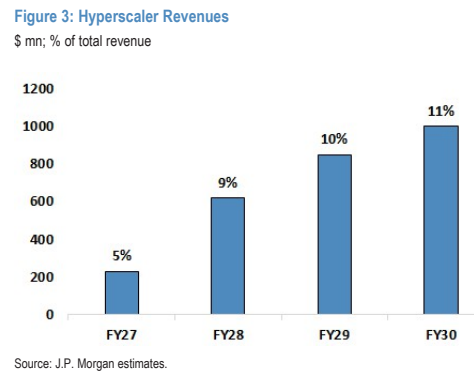
图2. 预期汇总