方晏荷 黄颖 樊星辰 石峰源 孔舒 公司研究 业绩点评 兔宝宝(002043):装饰材料零售逆势增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券维持兔宝宝(002043 CH)“买入”评级,目标价17.33元(前值18.37元),对应2026年18倍PE。 公司1H26实现营收42.67亿元,同比+17.40%;归母净利2.47亿元,同比-7.67%;扣非净利2.61亿元,同比+9.67%,其中Q2归母净利9927.59万元低于此前预期1.47亿元,主因参股悍高集团公允价值减少带来0.89亿元公允价值变动损失。 分业务看,装饰材料收入37.4亿元(+25.25%)在行业零售低迷下逆势增长,定制家居收入4.8亿元(-22.69%)承压,其中裕丰汉唐工装收入同比下降43.5%;1H26综合毛利率16.23%,同比-2.04pct,主因需求偏弱下行业价格竞争挤压利润空间。 渠道端门店总数达5918家、合作家具厂客户4万多家,公司拟每10股派现1.20元,26-28年固定现金分红5/5.5/6亿元,预测未来3年股息率4.6%/5.8%/6.3%。 在1-7月限额以上建筑及装潢材料企业零售额同比-9.5%的背景下,公司凭借稀缺渠道和零售品牌力销售仍稳健增长,当前股价位置红利支撑较强。
主要观点
- 1H26营收42.67亿元,同比+17.40%;归母净利2.47亿元,同比-7.67%;扣非净利2.61亿元,同比+9.67%,收入高增但归母净利下滑
- Q2营收25.81亿元(同比+9.19%、环比+53.06%),归母净利9927.59万元(同比-40.45%、环比-32.94%),低于此前预期1.47亿元,主因公允价值变动损失的非经营性影响
- 分业务分化明显:装饰材料收入37.4亿元(+25.25%)景气增长,定制家居收入4.8亿元(-22.69%)形成拖累
- 装饰材料内部板材/品牌授权费/其他辅材收入分别同比+30%/+21%/+16.8%;定制板块裕丰汉唐工装收入同比下降43.5%
- 盈利能力承压:1H26综合毛利率16.23%,同比-2.04pct;Q2毛利率16.26%,同比-0.62pct、环比+0.08pct,装饰材料/定制家居毛利率同比-1.82/4.15pct,主因行业价格竞争
- 费用与减值改善:1H26期间费用率6.87%,同比-0.43pct;资产/信用减值损失0.09/0.09亿元,较25年同期少计提0.67亿元,减值明显收敛
- 公允价值变动损失0.89亿元对归母净利影响较大,主因参股公司悍高集团公允价值减少
- 主业质量稳健:2Q26单季度扣非归母净利率6.61%,同比+0.21pct、环比+1.25pct;上半年经营性净现金流2.13亿元,同比+98.3%
- 渠道持续深化:1H26完成乡镇店招商263家、营建完成193家,期末装饰材料门店共5918家(饰材店2438家、乡镇店3480家),可提供板材定制+服务的门店达4000余家,合作家具厂客户4万多家,定制工程业务由直营调整为代营模式以降低风险
- 盈利预测下调:26-28年归母净利降至7.99/9.21/10.72亿元(较前值-5.65%/-2.34%/-2.00%,三年复合增速15.15%),对应EPS 0.96/1.11/1.29元
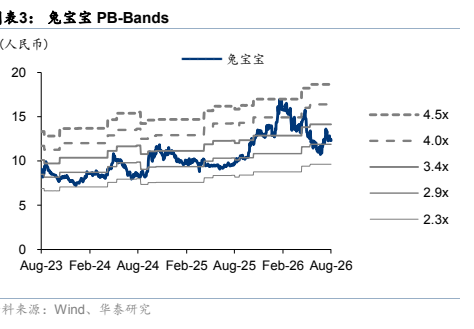
- 估值与行业背景:1-7月限额以上建筑及装潢材料企业零售额同比-9.5%,公司销售逆势稳健增长,基于稀缺渠道与零售品牌力给予26年18倍PE(可比公司Wind一致预期均值11xPE),目标价17.33元,维持买入;8月18日收盘价12.39元,52周区间10.40-17.52元
论述逻辑
- 起点是行业数据:1-7月限额以上建筑及装潢材料零售额同比-9.5%,行业整体低迷
- 在这一背景下,公司凭稀缺渠道和零售品牌力实现装饰材料收入+25.25%,收入端逆势增长,但需求偏弱下行业价格竞争使毛利率同比-2.04pct
- 由此推演投资价值:渠道扩张(5918家门店)提供成长支撑,3年股东回报计划(26-28年固定分红5/5.5/6亿元、预测股息率4.6%/5.8%/6.3%)提供红利底仓价值
- 最终落到估值结论:虽下调26-28年盈利预测,仍基于稀缺渠道与品牌力给予高于可比均值(11xPE)的26年18倍PE,得出目标价17.33元、维持买入评级
关键展望
- 维持“买入”评级,目标价17.33元(前值18.37元),对应2026年18倍PE;评级基于报告发布日后6-12个月相对基准(沪深300)回报预期
- 风险提示:原材料价格快速上涨;行业竞争恶化;应收账款大幅计提减值
推荐标的
- 兔宝宝(002043 CH):买入(维持),目标价17.33元(26年18倍PE),8月18日收盘价12.39元,市值102.81亿元;推荐逻辑为稀缺渠道和零售品牌力支撑装饰材料零售逆势增长,叠加稳健分红政策,当前股价红利支撑较强
- 可比公司(索菲亚002271 CH、欧派家居603195 CH、伟星新材002372 CH):仅列示于可比公司估值表用于估值参照(盈利预测来自Wind一致预期,26E平均PE约11.27倍),报告未给予评级
关键图表
图1. 图表1:可比公司估值表(2026/8/18)

图2. 表2:兔宝宝PE-Bd

图3. 表3:兔宝宝PB-Bd