郭雅丽 岳铂雄 公司研究 业绩点评 微软(MSFT):看好AI商业化进入加速周期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
微软公布CY26Q2(FY26Q4)业绩,营收900亿美元(同比+18%),营业利润406亿美元(同比+18%),净利润358亿美元(同比+31%),全面超VA一致预期。 超预期主要受Copilot商业化提速和Azure云加速增长拉动。 其中智能云业务营收393亿美元(同比+32%),Azure及其他云服务收入313亿美元(同比+43%),重回加速增长。 Copilot商业模式向“席位+消费用量”混合模式转型奏效,M365 Copilot付费用户超3,000万,Github Copilot付费用户超5,000万。 公司维持AI基础设施投入,但将CY2026资本开支指引下调至1,750亿美元。 基于AI商业化加速及费用率优化预期,分析师看好FY27业绩放量,上调盈利预测,维持“买入”评级,目标价506.88美元。
主要观点
- CY26Q2(FY26Q4)业绩全面超预期:营收900亿美元(同比+18%),营业利润406亿美元(同比+18%),净利润358亿美元(同比+31%)。
- 智能云业务重回加速增长,Azure及其他云服务营收313亿美元,同比增长43%。
- 算力效率优化带动智能云业务利润率提升,FY26Q4营业利润率提升至41%。
- 生产力及业务流程营收378亿美元(同比+14%),主要受Copilot商业化提速驱动。
- Copilot商业模式向混合模式演进,付费用户大幅增加,M365 Copilot用户超3,000万。
- 在手订单充沛,含OpenAI在内的RPO达6,780亿美元,同比增长84%。
- CY2026资本开支指引温和下调至1,750亿美元,但实际AI基础设施投入预期不变。
- FY27Q1营收指引超预期,Azure增速指引达45%,云业务有望维持加速。
论述逻辑
- 微软发布超预期财报,营收与净利润双双大幅超越一致预期,核心增长引擎来自Azure云的加速与Copilot的商业化落地。
- 技术端CPU/GPU效率提升及新算力投产推动云业务加速与利润率改善;应用端Copilot成功引入用量计费且用户激增,AI商业化逻辑得到切实印证。
- 基于强劲的在手订单与加速的数据中心上线节奏,公司给出了超预期的下季度指引,预示FY27将迎来业绩全面放量。
- 基于AI商业化持续加速及费用率优化预期,分析师上调FY27-28年营收与净利预测,并维持买入评级。
关键展望
- 预计FY27智能云业务营收将持续放量且营业利润率改善。
- 公司指引FY27Q1营收898.5-909.5亿美元,Azure同比增速45%。
- 风险提示:宏观经济波动、AI商业化不及预期、CapEx投资不及预期。
推荐标的
- 微软(MSFT US):维持“买入”评级,目标价506.88美元。
关键图表
图1. 图表 1: 可比公司估值表

图2. 图表 2: 季度业绩拆分

图3. 表 3
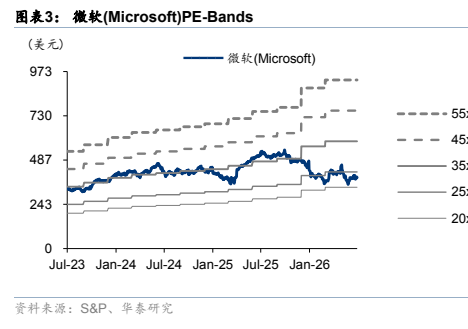
图4. 表 4
