摩根大通:日本银行:盈利展望(4-6月):关注1季度业绩是否上调指引以反映6月日本央行加息
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通在2026年7月8日发布的报告中指出,日本银行板块即将进入2026财年第一季度业绩披露期,核心关注点在于银行是否会将6月日本央行加息纳入盈利指引。许多主要地区银行尚未在5月宣布股票回购,预计将在1季度业绩时宣布。报告认为,三菱日联金融集团(MUFG)最不可能在1季度业绩中修订指引,因其指引已假设2026年中加息。三井住友信托集团(SMTG)和日本邮政银行(JPB)预计将实现较高的同比利润增长。国内贷款余额增速加快,5月同比增长5.7%。截至6月底,多数银行的可供出售证券估值损益较3月底有所改善,因股票估值收益抵消了债券损失。存款增长在线上银行持续,如乐天银行。报告还覆盖了多家银行的评级和目标价。
主要观点
- 许多未在5月宣布股票回购的主要地区银行预计将在1季度业绩时宣布回购(Figure 4)。
- 更重要的观察点是银行是否将6月日本央行加息纳入指引;许多银行尚未反映加息(Figure 3)。
- 若指引仅考虑一次加息,部分银行可能无需修订;但若银行迅速在1季度业绩时修订指引,将被视为业务进展信心的积极信号。
- 三菱日联金融集团(MUFG)最不可能在1季度业绩时修订指引,因其指引已假设2026年中加息。
- 三井住友信托集团(SMTG)预计1季度将录得大量股票出售收益和一次性利润。
- 日本邮政银行(JPB)预计利润反弹,因其2025财年1季度国际部门净利息收入因时滞而疲弱。
- 1季度净利润同比增速因公司特定因素而异:部分银行因2025财年1季度资产出售收益或临时税收优惠而面临较大利润下滑(如SBI新生银行、青空银行、福冈金融集团)。
- 七银行预计1季度子公司录得特别损失。
- 地区银行利润增长取决于2025财年1季度是否记录了信贷成本或证券出售损失。
- 除非净利润指引修订,否则股息指引不变,因此股票回购是1季度股东回报的主要行动。
- 预计静冈金融集团和横滨金融集团将在1季度宣布约400亿日元的股票回购(相当于一年或接近一年的量),而目吹金融集团和千叶银行可能宣布相当于年度预测一半或更少的回购。
- 国内贷款余额增速加快:5月同比增长5.7%,城市银行对大型企业贷款增速达+14%(Figure 8-11)。
- 三个月TIBOR收益率在2025年12月和2026年6月加息后进一步上升(Figure 15-16)。
- 日本破产数量无明显变化(Figure 17)。
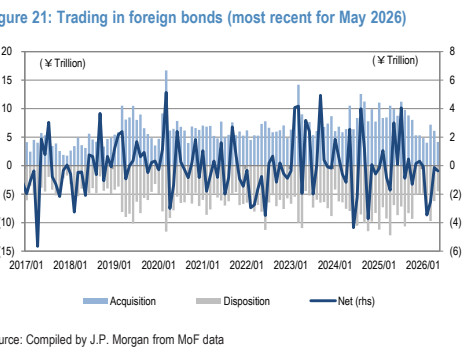
- 从3月底到6月底,日本国债收益率短端小幅上升,7-10年期上升更显著;美国国债收益率2-3年期上升较陡,10年期升幅温和;TOPIX大幅上涨14% QoQ,多数银行股票估值收益超过债券损失,整体估值损益环比改善(Figure 22-24)。
- 乐天银行存款余额增速在2025年触底后反弹,2026年以来同比增长13-15%(Figure 38)。
- SBI证券自2023年9月底起免收国内股票在线交易佣金,预计金融收入(如保证金交易相关)和交易损益(如外汇交易)将驱动收入增长;保证金交易余额创历史新高(Figure 39);场外外汇保证金交易在2026年4-5月环比放缓(Figure 40)。
- 预计SBI控股1季度净利润同比下降,主要因税率和少数股东权益的季度波动;核心金融服务业务税前利润预计同比增长34%,得益于子公司出售收益。
论述逻辑
报告从日本央行6月加息事件出发,分析其对银行盈利指引和股东回报的影响。首先,指出许多银行尚未将加息纳入指引,因此1季度业绩是否修订指引成为关键信号。其次,通过分析各银行的具体情况(如MUFG已假设加息、SMTG和JPB有特殊利润驱动因素),判断哪些银行可能修订指引或表现突出。接着,结合国内贷款增速加快、估值损益改善等宏观和行业数据,支撑银行基本面改善的论点。最后,聚焦股票回购预期,基于银行5月是否已宣布回购,预测静冈金融集团等将宣布大规模回购。整体逻辑链条:加息事件 → 指引修订可能性 → 个股盈利差异 → 股东回报行动。
关键展望
报告明确指出的未来验证点包括:1)1季度业绩披露期间银行是否修订盈利指引以反映6月加息;2)静冈金融集团、横滨金融集团、目吹金融集团、千叶银行等是否按预期宣布股票回购;3)SBI控股1季度净利润是否同比下降而核心业务税前利润增长34%;4)国内贷款增速是否持续加快;5)估值损益是否继续改善。报告未明确给出具体时间窗口以外的预测。
推荐标的
报告覆盖以下公司并给出评级和目标价(基于2026年7月3日数据):
- 横滨金融集团(7186):增持,目标价1,980日元
- 千叶银行(8331):增持,目标价2,890日元
- 静冈金融集团(5831):增持,目标价3,500日元
- 目吹金融集团(7167):增持,目标价1,580日元
- 全国保(7164):中性,目标价3,000日元
- 乐天银行(5838):中性,目标价5,390日元
- 三井住友信托集团(8309):中性,目标价6,470日元
- 青空银行(8304):中性,目标价2,850日元
- 三井住友金融集团(8316):增持,目标价7,700日元
- 福冈金融集团(8354):中性,目标价7,470日元
- 理索纳控股(8308):中性,目标价2,400日元
- 瑞穗金融集团(8411):增持,目标价9,530日元
- 七银行(8410):减持,目标价235日元
- SBI新生银行(8303):减持,目标价1,520日元
- 三菱日联金融集团(8306):增持,目标价3,870日元
- 日本邮政银行(7182):增持,目标价3,900日元
关键图表
图1. TOPIX银行指数与日本10年期国债收益率
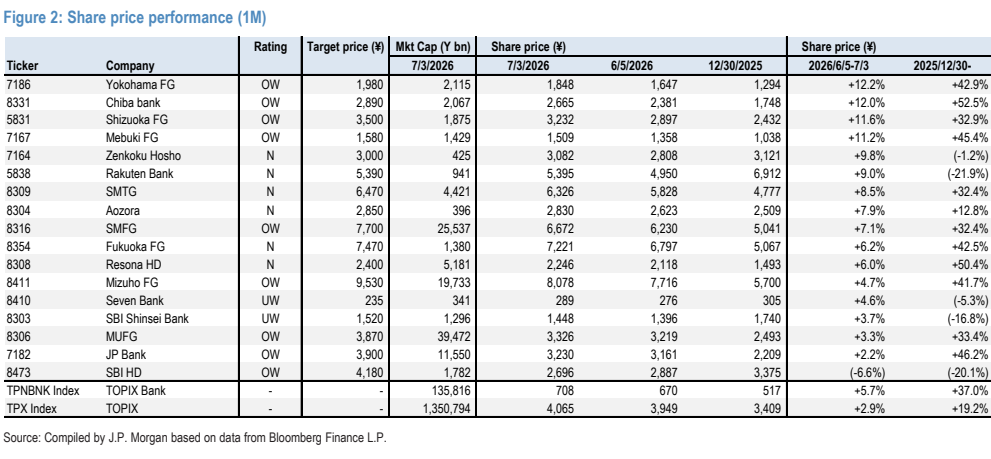
图2. 季度净利润业绩与预测对比(归属于母公司股东的利润,百万日元)
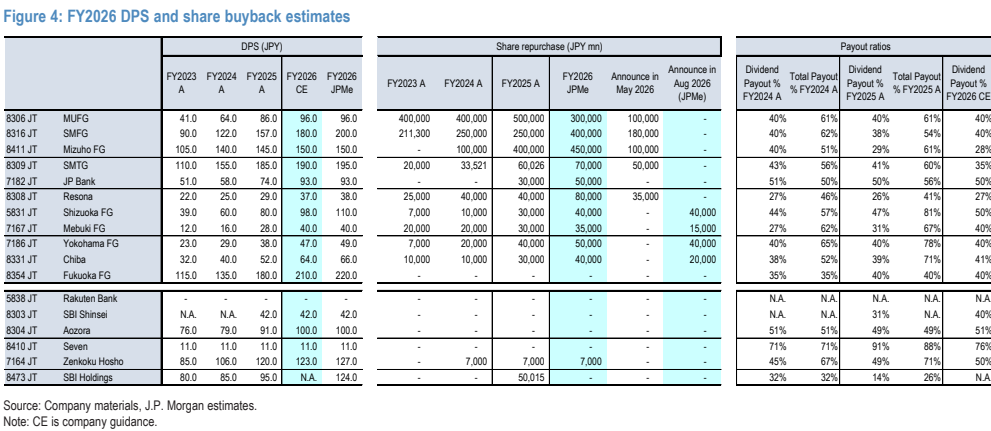
图3. JPMe与彭博一致预期对比(全年)
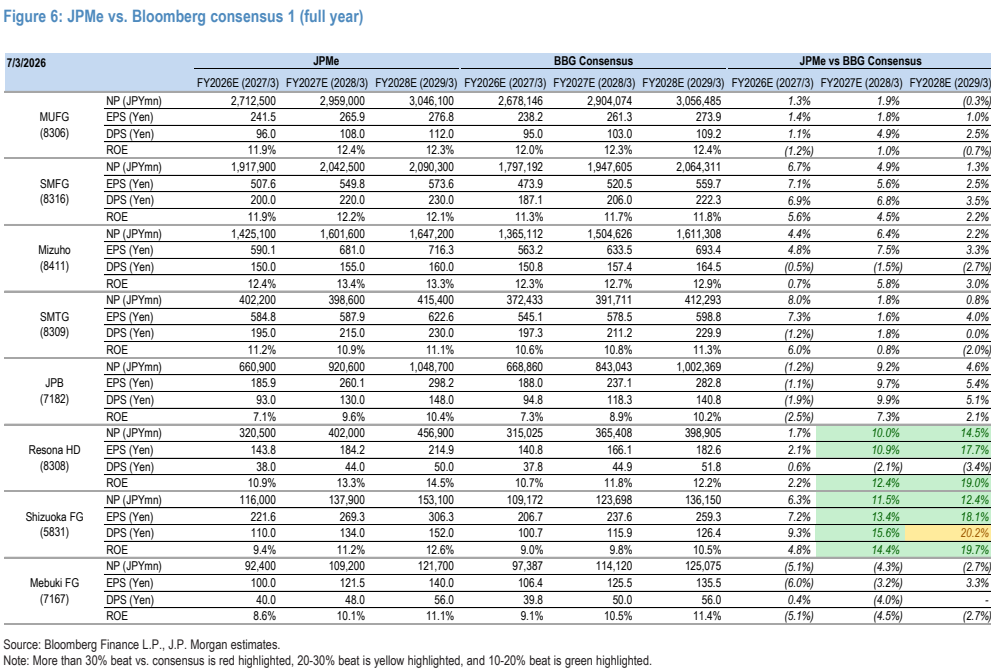
图4. 未偿贷款增长(合并基础,不含公共贷款)与日本央行月度统计
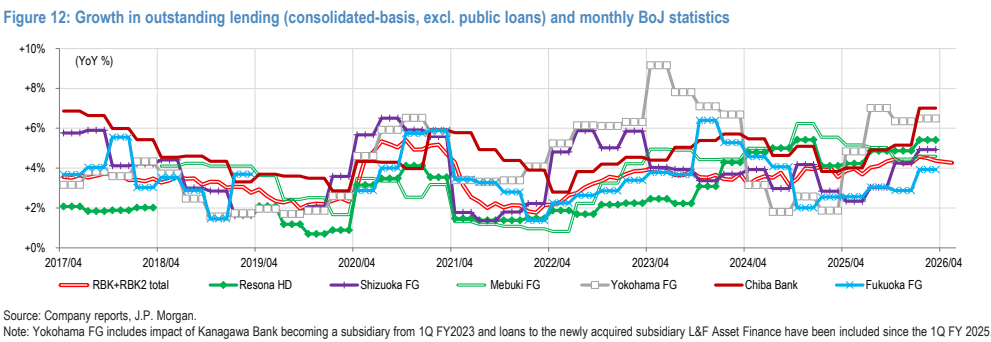
图5. 3个月TIBOR:自2000年以来
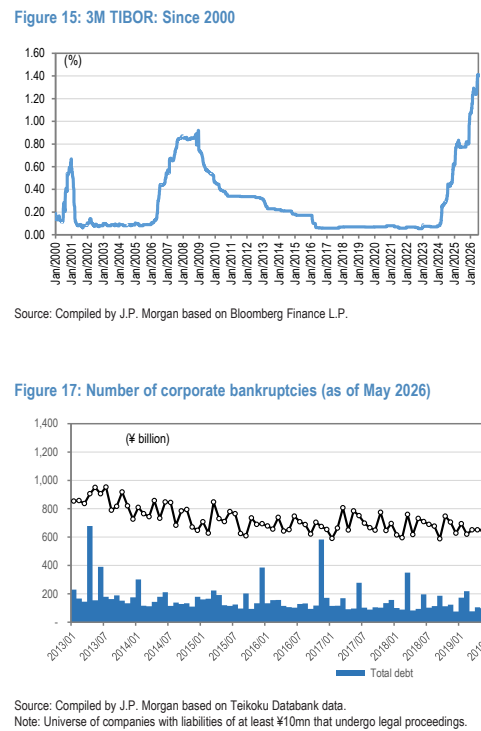
图6. 3个月TIBOR:负利率政策之后
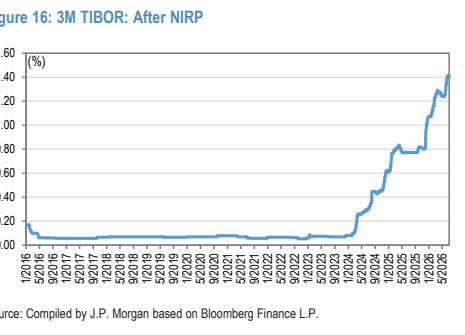
图7. 外国债券持有量(最新为2026年5月)
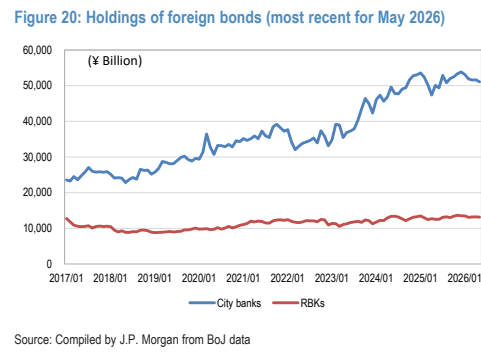
图8. 外国债券交易(最新为2026年5月)