摩根大通 信贷市场展望策略:在年底做多 将JULI 预测上调10个基点至85个基点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通北美信用团队将2026年底JULI预测从95bp收紧10bp至85bp,判断近月推阔利差的利率波动加剧与净发行高企将在四季度消退,叠加又一季非常强劲的财报和更健康的供需平衡支撑利差至年底。 美国投资级被视为固定收益中“烂街区里最好的房子”:3Q综合回报-3.5%,为3Q22以来最差季度,但HG利差比MBS、HY和市政债更有韧性,USD IG对EUR IG的利差差已扩至2025年6月中旬以来最阔。 长端是HG的独特优势:30年期收益率创周期新高带动需求上升,而9月长端发行占比仅11%(YTD均值18%)、10年以内占比升至88%(YTD均值82%)。 供给端估计2026年剩余发行$305bn,Q4为全年最慢季度,net net净发行明显转轻;超大规模科技企业YTD全球已发$253bn,年内或还有约$50bn但影响有限。 需求端标普500三季度盈利预期高达30%,若市场回归摩根大通“12月仅再加息一次”的观点,利率波动应消退、流入改善、外汇对冲成本压力缓解。 报告还覆盖IG 144A(占比11年新高、较registered债券折价10-15bp)、快速扩张的USD非金融混合债(YTD发行$38bn、全年趋向约$60bn、存量$165bn)及EMEA/APAC各币种对冲后USD IG收益率差变化。 主要风险是美联储路径显著比当前定价更鹰,不过本轮Fed Funds起点高于2022年周期形成缓冲;中期选举被视为噪音。
主要观点
- 将YE26 JULI预测收紧10bp至85bp(此前95bp),认为压制利差的利率波动与沉重净发行将在Q4消退,强财报与更健康供需支撑利差至年底。
- 美国HG是固定收益中的“best house on a bad block”:3Q综合回报-3.5%、为3Q22以来最差季度,但9月利率波动传导至利差时HG明显比MBS、HY、免税市政债更有韧性,利率因“好”理由上行时HG应跑赢MBS和Munis。
- USD IG与EUR IG显著分化,利差差已扩至2025年6月中旬以来最阔,因为欧洲利率上行不只源于“好”理由。
- HG长端权重成为技术面差异化优势:30年期收益率创周期新高带动长端需求,而发行人转向短端——9月长端发行占比仅11%(YTD均值18%),10年以内占比升至88%(YTD均值82%)。
- Q4供给明显转轻:估计2026年剩余发行$305bn、Q4为全年最慢季度,net net净发行转轻并与年底季节性一致;超大规模科技企业年内或再发约$50bn,相对YTD全球$253bn体量影响有限。
- 盈利与货币政策催化:标普500 3Q26盈利预期高达30%;若市场回归摩根大通12月仅再加息一次的观点,利率波动应消退、资金流入改善,外汇对冲成本压力也应随之缓解。
- 主要风险是美联储路径显著比当前定价更鹰,但本轮Fed Funds起点远高于2022年上一周期形成缓冲;中期选举临近但被视为噪音,若结果显著偏离当前民调则可能影响市场。
- IG 144A专题:144A占IG市场债务比例创11年新高,且较registered债券市场存在10-15bp折价;指数纳入面临新增$1.6tr证券的操作难题、EM敞口上升及limited与broad syndication界定问题,报告还探讨将最小发行规模从$300mm提至$500mm的影响。
- USD非金融混合债市场在Moody's 2024方法调整后快速扩张:YTD总发行已达$38bn、全年趋向约$60bn(同比增逾50%、再创纪录),但存量仅$165bn(对比美国IG市场近$9.4tr);2024年以来92%新发为30年期结构以获取50%权益信用。
- 周度供需与仓位:本周$33bn总发行对应$39bn再投资收入($24bn到期+$16bn票息);下周再投资收入降至仅$15bn,低于10月周均51%、低于2026年周均46%;HG交易商库存(>13m)降至3个月区间70%,HY库存降至53%。
- 外汇对冲需求监测:市场将10月加息概率上调至68%(一周前55%)推升对冲成本;EUR投资者USD IG收益率差+43bp(对冲成本1.54%)、GBP +50bp(+0.22%,2026年3月初以来最高);JPY收益率差改善21bp至-1bp(对冲成本降至3.01%)、AUD 122bp、TWD 163bp(对冲成本2.81%、4月以来最高);隔夜净买入环比降23%至$254mn/晚,集中于银行和科技。
- 行业配置(JULI ex EM,截至10/01/2026刷新):超配烟草、金融公司、美国银行、Yankee银行、英国Holdco、澳新银行、欧元区高级债、日本银行、金属/矿业、航空航天/国防、医疗保健制药;低配消费、食品/饮料、消费品、汽车、能源服务、化工、Yankee电信、媒体娱乐(含有线/卫星)、零售、加拿大银行。
论述逻辑
- 利率波动加剧+净发行高企压阔利差 → Q4发行放缓、net net净发行转轻并契合年底季节性 → 3Q26盈利预期30%的又一强劲财报季 + 若市场回归12月仅一次加息观点则波动消退、流入改善、对冲成本压力缓解 → HG凭长端权重受益于长端收益率创周期新高带动的需求与长端供给收缩,相对MBS/Munis/EUR IG更具韧性 → 得出年底前做多美国投资级的结论,将YE26 JULI预测从95bp收紧10bp至85bp;核心风险为美联储路径比定价显著更鹰(由本轮更高的Fed Funds起点部分缓冲)。
关键展望
- 2026年底JULI目标从95bp收紧至85bp
- 估计2026年剩余发行$305bn,Q4为全年最慢季度、net net净发行转轻
- 若市场认同12月仅再加息一次,利率波动应消退、资金流入相应改善,外汇对冲成本压力同步缓解
- 超大规模科技企业2026年内或还有约$50bn发行(YTD全球已发$253bn)
- 混合债全年发行趋向约$60bn,同比增逾50%、再创纪录年份
- 下周再投资收入降至仅$15bn($12bn到期+$4bn票息),低于10月周均51%、2026年周均46%
- 市场定价10月加息概率68%(一周前55%);RBA明日议息,市场定价93%加息概率
- 风险提示:美联储路径显著更鹰为首要风险;中期选举若结果显著偏离当前民调可能冲击市场
推荐标的
- 策略层面:年底前做多美国投资级利差,YE26 JULI目标85bp(自95bp收紧)
- 行业超配(JULI ex EM,截至10/01/2026):烟草(Yaakov Musheyev)、金融公司(Kabir Caprihan)、美国银行/Yankee银行/英国Holdco/澳大利亚新西兰银行/欧元区高级债/日本银行(Kabir Caprihan)、金属/矿业(Arjun Chandar)、航空航天/国防(Yilma Abebe)、医疗保健制药/大型药企/医疗保健服务(Brett Gibson)
- 行业低配:消费(整体)、食品/饮料(Carla Casella)、消费品、汽车及汽车制造/供应商/金融(Evan Piascik)、能源服务、化工(Aaron Rosenthal)、Yankee电信(Erica Spear)、媒体娱乐/有线卫星/多元化媒体、零售(Carla Casella)、加拿大银行(Kabir Caprihan)
- 报告为指数/行业层面的配置建议,未给出个股评级或目标价
关键图表
图1. 高评级债远比信贷其余部分更具韧性
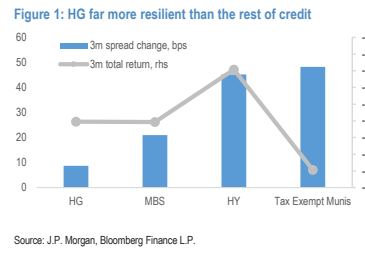
图2. 美元投资级债表现显著优于欧元投资级债
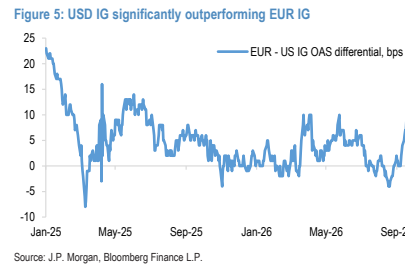
图3. 第四季度“净净”发行量可能稳步下降
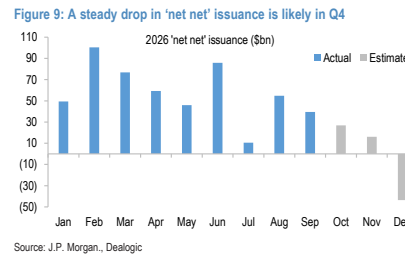
图4. 不断送来的礼物:盈利增长超25%已连续第三个季度
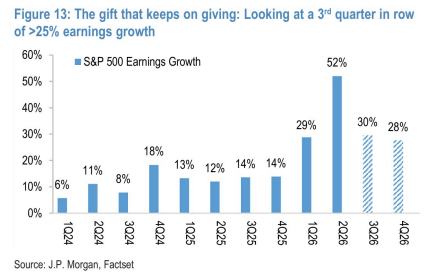
图5. 投资级144A债券较注册债券市场存在10-15个基点折价
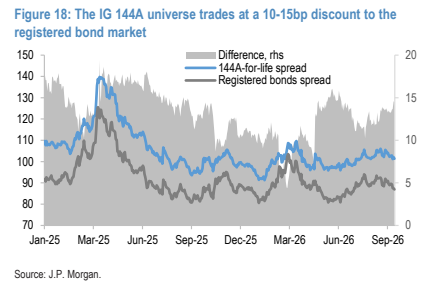
图6. 混合债券利差溢价已经收窄
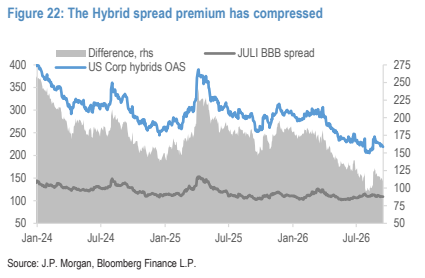
图7. 各资产类别的总回报
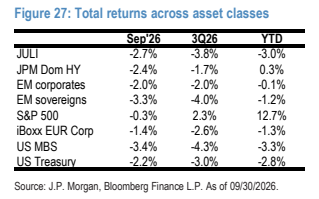
图8. 远期回报与初始收益率高度相关
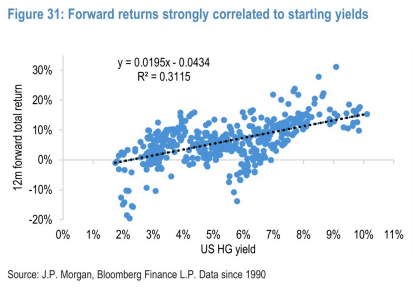
图9. 投资级ETF与共同基金资金流对比

图10. 长端资金流
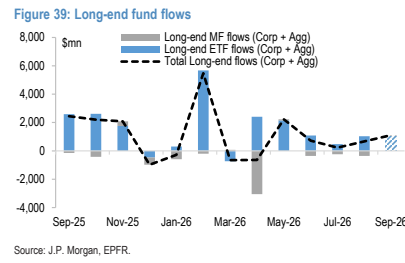
图11. 投资级高性能计算与超大规模云厂商债券的相对价值
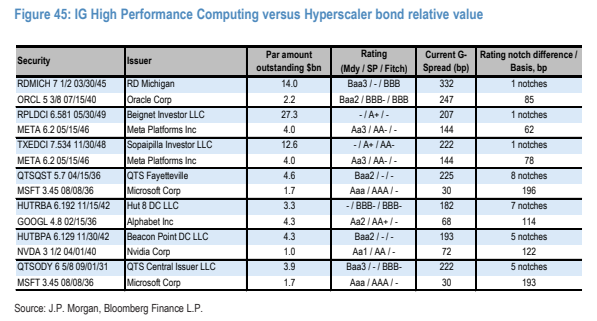
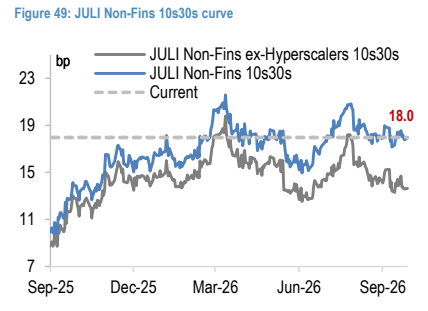
图12. JULI非金融债10s30s曲线