伯恩斯坦 罗格朗(LR.FP)罗格朗:摆脱800伏特大猩猩的纠缠
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
罗格朗(Legrand)在即将到来的资本市场日(CMD)面临平衡挑战,市场担忧其在800 VDC(直流电)领域的份额流失。 伯恩斯坦认为,罗格朗通过重塑产品组合,能够实现5%-7%的有机增长目标,且数据中心业务(预计2030年占总销售额近一半)将成为主要增长引擎。 尽管存在800 VDC的技术转型风险,但分析认为该风险被过度夸大,且公司在灰色空间(Grey space)的布局及并购策略将提供有力支撑。 伯恩斯坦维持对罗格朗的“跑赢大盘”评级,目标价为170欧元。
主要观点
- 罗格朗有望实现2030年5%-7%的有机增长目标,数据中心业务是核心驱动力。
- 数据中心业务在罗格朗总销售额中的占比将从2026年的30%提升至2030年的近50%。
- 800 VDC带来的份额流失风险被市场过度夸大,目前仅约20%的销售额处于风险敞口中。
- 罗格朗在数据中心“灰色空间”(Grey space)的业务敞口已从2020-2023年的5%-7%提升至2025年的25%。
- 预计2026年数据中心业务将占到世界其他地区(RoW)销售额的20%以上。
- 罗格朗的PEG估值自2025年10月以来下调了29%,主要受多重压缩影响,尽管盈利预期有所上调。
论述逻辑
- 数据中心资本支出持续增长(Hyperscaler Capex 2026-2030年CAGR 14%) -> 罗格朗通过并购和产品组合调整(灰色空间占比提升至25%)应对技术转型 -> 市场对800 VDC份额流失的担忧被夸大 -> 罗格朗维持5%-7%有机增长目标 -> 支撑2030年销售额达到170亿欧元 -> 维持“跑赢大盘”评级。
关键展望
- 罗格朗将于2026年9月29日在新加坡举行资本市场日(CMD)。
- 预计2030年总销售额将达到约170亿欧元。
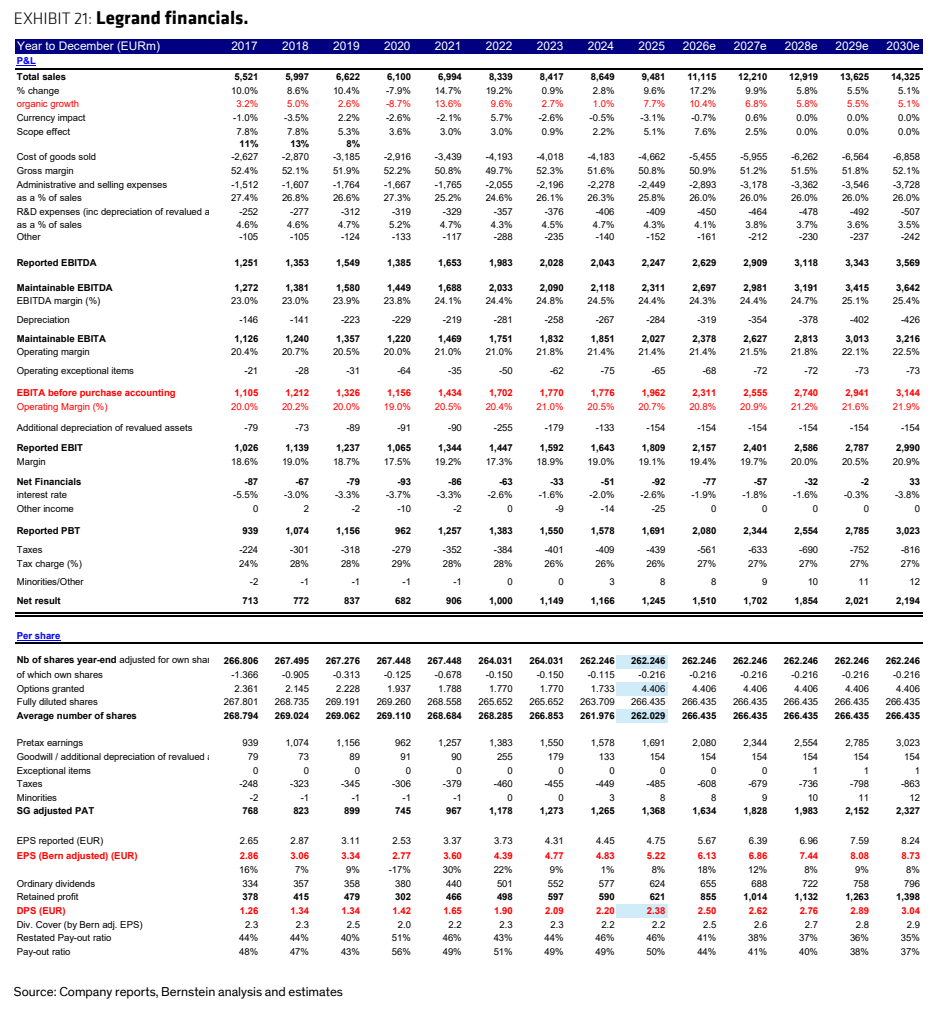
- 预计2026年调整后每股收益(EPS)为6.13欧元,2027年为6.86欧元。
推荐标的
- 罗格朗(LR.FP):跑赢大盘(Outperform),目标价170欧元。
关键图表
图2. 数据中心贡献了罗格朗至2030年的绝大部分销售增长(内生增长+并购)
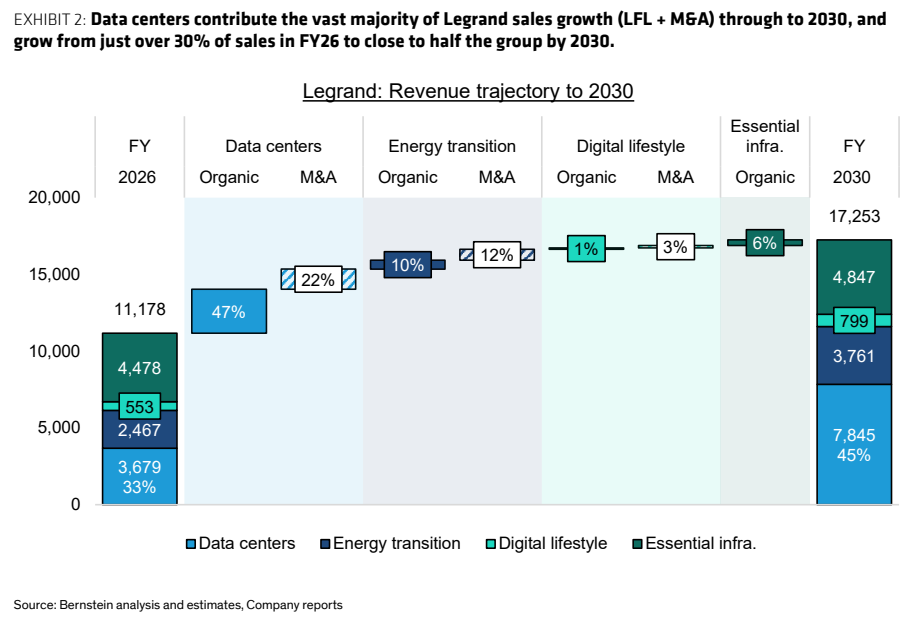
图3. 我们认为罗格朗到2030年可以轻松实现5-7%的内生增长,因为任何高于中高个位数(HSD)的增长
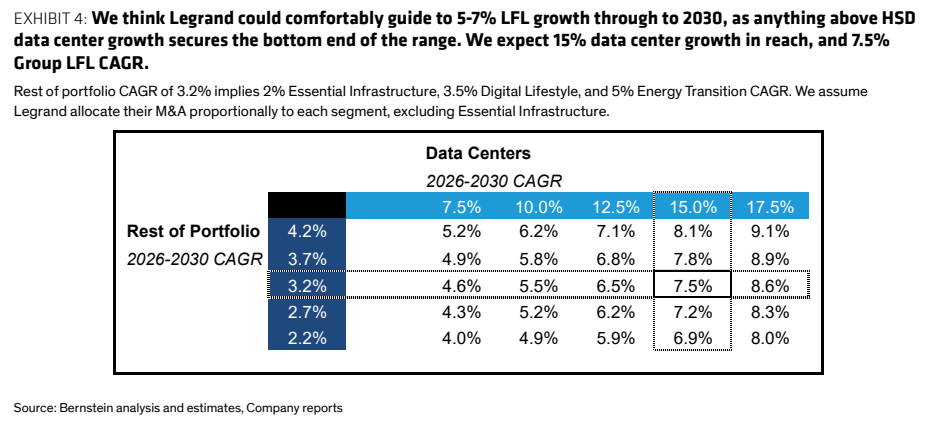
图4. 值得注意的是,在2026年影响罗格朗业务范围的所有交易中,有5项加入世界其他地区(RoW),且更倾向于
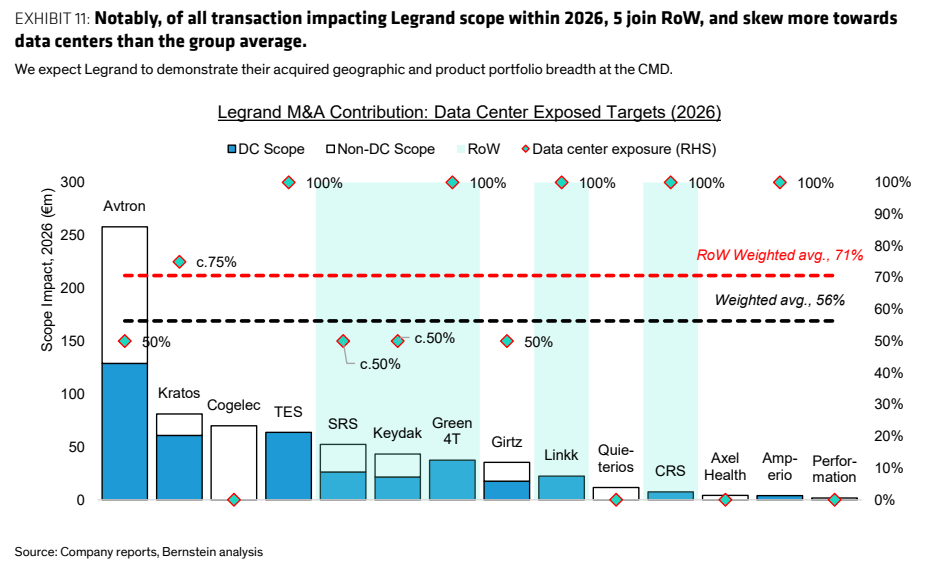
图5. 全球资本货物行业两年期远期每股收益(EPS)复合年增长率预期上升了约4个百分点,而
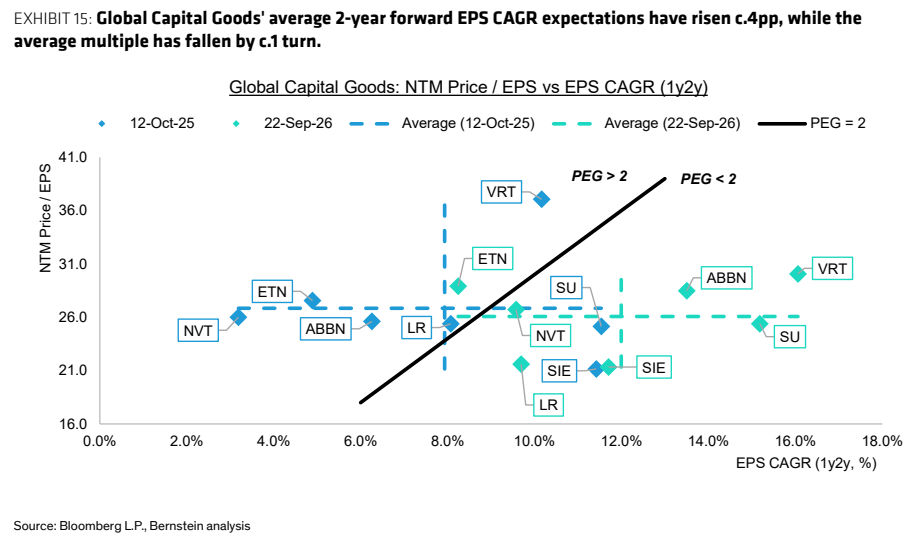
图6. 罗格朗财务数据