瑞银 铁矿石:亚太焦点:西芒杜之后铁矿石的新阶段与更高价格
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银将针对61% Fe品位铁矿石的长期价格上调至US$93/t(cfr中国,按2026年实际美元计,自2035年起生效),此前为US$85/t,较共识长期价格高12%,核心判断是铁矿石需求进入新阶段:中国转向制造业与出口,全球南方约30亿人口的钢铁需求崛起抵消中国地产退坡。 报告首次将钢铁需求延长至2035年并纳入全球南方,并新增自有的品位与资源枯竭分析,预计西芒杜2029年达产名目产能后铁矿石市场将转向收紧。 成本曲线支撑比市场认知更高、更具韧性:95分位供给成本约US$106/t(61% Fe)、90分位US$92/t,温和但持续的通胀叠加弱周期资本开支推动成本曲线长期抬升;供给端还有到2035年约800Mt的枯竭替换任务(RIO口径,约650Mt未落实)。 节奏上,UBS的CY26-CY28预测最多低于共识3%(西芒杜放量带来过剩,市场需在90分位上方出清),CY29至长期高于共识3-12%。 中国间接钢铁出口从2020-23年的约100-120 Mtpa升至2024-26年的持续130-150 Mtpa,是中国钢铁产量与铁矿需求比地产指标更韧性的关键解释。 股票方面,长期价格上调抬升NPV,但瑞银下调实现价格、小幅上调成本,并因更高长期收益率上调折现率,目标价因此分化:BHP、RIO上调,Vale、FMG、MIN下调,并首次覆盖CIA给予买入评级(PT A$4.15/sh)。
主要观点
- 瑞银将针对61% Fe品位铁矿石的长期价格上调至US$93/t(cfr中国,按2026年实际美元计,自2035年起生效),此前为US$85/t,较共识长期价格高12%。
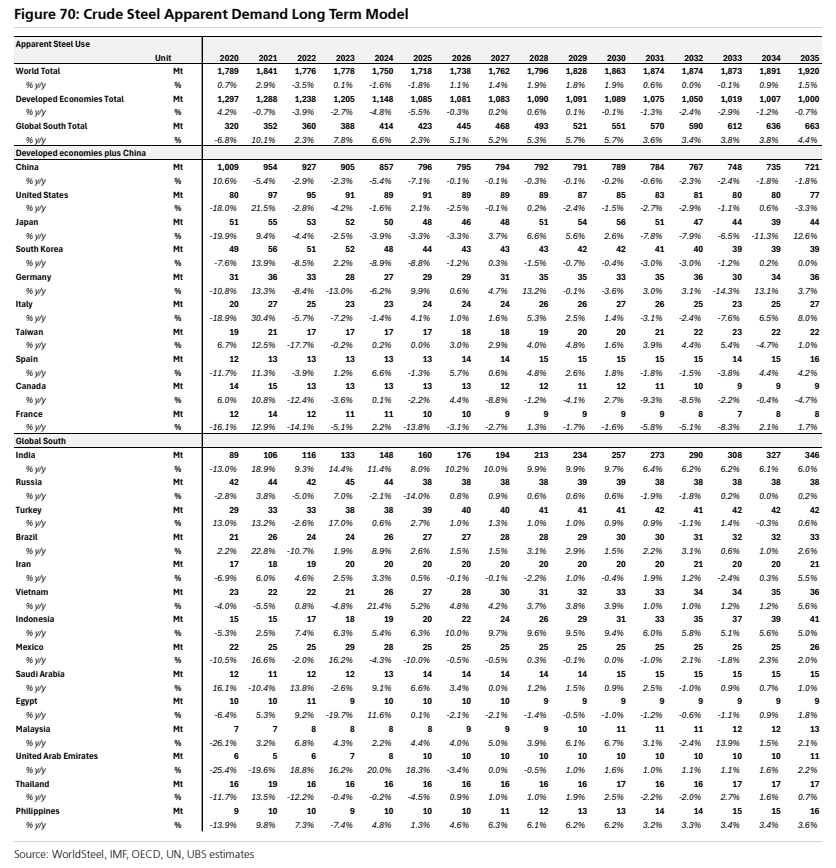
- 需求进入新阶段:中国转向制造业与出口、告别地产,全球南方约30亿人口推动的钢铁需求抵消中国退坡;报告将钢铁需求延长至2035E并首次纳入全球南方。
- 中国间接钢铁出口从2020-23年的约100-120 Mtpa升至2024-26年的持续130-150 Mtpa,由机械、汽车、造船与家电驱动,支撑铁矿需求与矿价。
- 成本曲线支撑更高且更有韧性:95分位供给约US$106/t(61% Fe)、90分位US$92/t;持续通胀叠加弱周期资本开支将推动成本曲线长期抬升。
- 单位成本将higher for longer:以WA矿业通胀平减后,成本曲线50分位的行业工作量(work done)2016-2026年CAGR约4.2%;3Q-26当前VIU成本曲线50分位$64.7/t、90分位$93.8/t、95分位$108.0/t。
- 资源枯竭是供给关键约束:RIO估计2025-2035年需约800Mt枯竭替换产能、其中约650Mt未落实且约一半在主流矿商之外;UBS自下而上测算约550Mt枯竭,其中约300Mt在澳洲与巴西、约200Mt在中国、印度及其他地区。
- 市场节奏:预计西芒杜2029年达产名目产能后铁矿石市场将收紧,此前近端因放量承压。
- 与共识对比:CY26-CY28预测最多低于共识3%(西芒杜放量致过剩);CY29起市场企稳后转紧,UBS价格曲线CY29至长期高于共识3-12%,长期价格高共识12%。
- 共识分化揭示投资者结构:FMG、MIN等澳股隐含长期实际价格约US$85-86/t,显著高于BHP、Rio Tinto隐含水平,显示澳洲投资者对长期铁矿前景整体比离岸投资者更具建设性。
- 中国脱碳政策对矿价影响渐进:全国ETS扩围至钢铁、水泥、铝但配额基于强度而非绝对上限,碳价约US$10-15/t仅为EU ETS零头;基准情形下62%基准价结构性受限、高品位价差趋强,bull情形EAF到2030年约20%,延迟转型情形EAF份额至2030年接近10-12%。
- 股票影响:长期价格上调抬升NPV,但瑞银因市场结构与脱碳下调实现价格、小幅上调成本,并按更高长期收益率上调折现率,导致目标价分化而非一致上调。
- 财务预测随之更新:如图5所示,FMG FY27-FY35 NPAT变动为-6%、-28%、-8%、+1%、+10%、+12%、+14%、+17%、+20%,反映近端实现价格走弱与远期矿价抬升的组合影响。
论述逻辑
- 中国转向制造业与出口 + 全球南方约30亿人钢铁需求崛起 → 铁矿石需求进入新阶段(延长至2035E并首次纳入全球南方,间接出口升至130-150 Mtpa)→ 叠加品位下降、到2035年约800Mt枯竭替换、废钢使用温和、弱周期资本开支 → 供给增长比此前预期更有纪律 → 成本曲线更高且持续抬升(95分位约US$106/t、90分位US$92/t)→ 近端西芒杜放量致市场略有过剩、2029年达产后转向收紧 → 长期价格由US$85/t上调至US$93/t(高共识12%)→ 股票NPV抬升,但实现价格下调、成本微升、折现率上调 → 目标价分化(BHP/RIO上调,Vale/FMG/MIN下调)并首予CIA买入。
关键展望
- 关键验证点:西芒杜于2029年达产名目产能,此后铁矿石市场预期由过剩转向收紧。
- 价格路径:CY26-CY28最多低于共识3%,市场需在90分位上方出清并从当前航运/中东扰动水平向正常能源价格回归(1-2年维度);CY29至长期高于共识3-12%。
- 供给风险:约550Mt(UBSe口径)枯竭若不能完全替换,市场将更紧、价格更高。
- 脱碳催化剂:ETS自2027年收紧、绿色采购可银行化(如HBIS/BMW、Baosteel/BBAC信号)、绿氢与可再生电力降本、整合与财务纪律,四项决定加速情形是否兑现。
- 脱碳情景区间:bull情形EAF到2030年约20%、BF路线矿需求明显下降利好65-67% Fe高品位供给;延迟转型情形EAF份额至2030年接近10-12%、铁矿需求更具韧性。
- 风险提示式观点:共识历来低估已实现的铁矿石价格,枯竭、资本强度上升、品位下降与弱投资将支撑价格高于锚定的共识预期。
推荐标的
- BHP:目标价上调至A$61/sh(前值A$59/sh,+3.4%)。
- RIO:目标价上调至A$178/sh(前值A$177/sh,+1%)。
- Vale:目标价下调至US$15/sh(前值US$16.50/sh,-9%)。
- FMG:目标价下调至A$16.50/sh(前值A$18.35/sh,-10.1%)。
- MIN:目标价下调至A$74/sh(前值A$76/sh,-3%)。
- CIA(Champion Iron):首次覆盖,Buy评级,目标价A$4.15/sh。
- DRR:出现在Figure 5财务预测更新表中(FY27-FY35收入、EBITDA、NPAT均有新估计),但本报告节选未给出其目标价或评级。
关键图表
图1. 瑞银与市场一致预期的铁矿石预测

图2. 印度钢铁厂产能与钢材表观需求对比
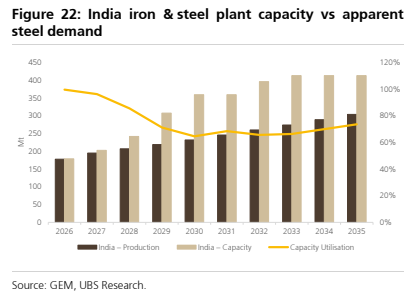
图3. 使用价值成本曲线已显著上移
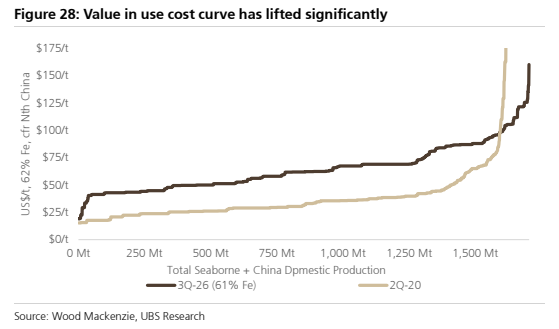
图5. 主要矿山资本开支与滞后三年的产量对比
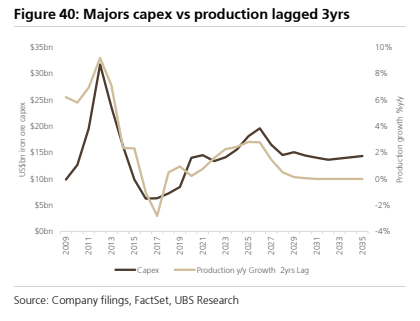
图6. 铁矿石平均铁品位
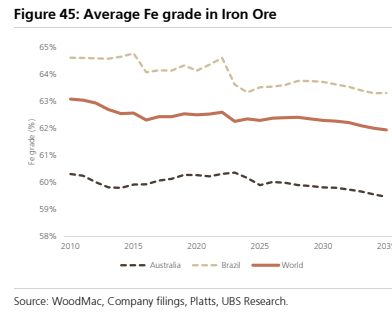
图7. 瑞银预测的各国累计资源枯竭量
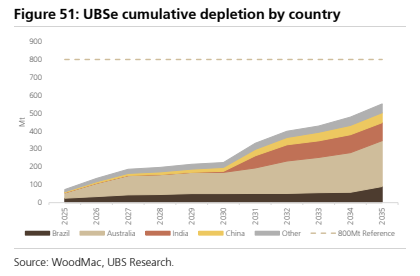
图8. 全球铁矿石资本开支——前景已大不如前
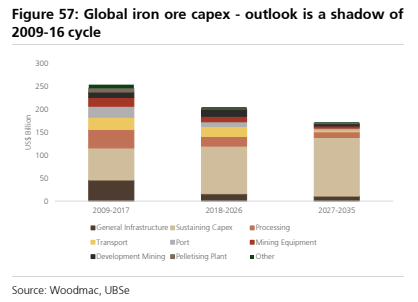
图9. 市场平衡——铁与铁矿石
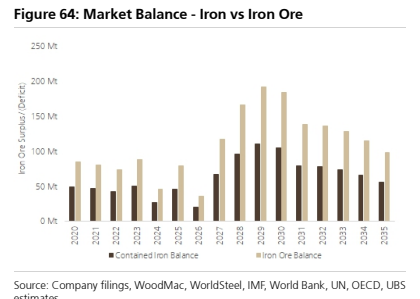
图10. 粗钢表观需求长期模型