中信建投 银行业“银行资产管理”系列深度之57:2026年上半年理财子资产配置和产品结构,产品和资产结构同步升级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年上半年权益市场表现较好,理财子资产配置风险偏好有所提高,呈现出产品结构和资产结构的同步升级态势。 在资产端,理财子大幅提升了公募基金的配置比例,其整体投资规模升至1.91万亿元,占比均值达7.20%,工具化增厚收益趋势显著;同时权益类资产占比回升至2.14%,但债券、同业存单(降至8.04%)以及非标资产(降至5.95%)占比均被压降。 在产品端,混合类产品规模大幅回升至9977亿元,占比提升至2.45%,主要由招银理财、光大理财和兴银理财带动;而权益类产品规模收缩至209.49亿元,占比仅为0.06%。 展望2026年下半年,在权益市场震荡整理及居民风险偏好下降的背景下,预计混合类和权益类产品占比将保持稳定或有所降低,资产端公募基金占比预计维持稳定,权益类及小项资产配置仍将受到转型驱动支撑,现金及存款、非标与存单占比料继续降低。
主要观点
- 理财子大幅增配公募基金,成为增厚收益与平滑净值的核心工具。
- 公募基金配置以间接投资为主,招银理财与农银理财为直接投资占比唯二超过间接投资的例外。
- 同业存单配置占比持续收缩,资金更多转向现金及银行存款进行流动性管理。
- 理财子现金及银行存款占比回升至近3年最高,呈现大行稳高、中小分化格局。
- 非标资产配置规模与占比双降,理财子非标投资策略阶段性收敛且分化加剧。
- 权益类资产绝对规模因优先股赎回等因素小幅下滑,但平均配置比例出现修复且以间接投资为主。
- 混合类产品规模大幅回升至近1万亿元,增长高度集中于招银、光大和兴银三家理财子。
- 理财子权益类产品规模延续收缩,整体转型进程缓慢,多数理财子规模为零。
- 境外资产、衍生品和私募等小项资产规模边际修复,境外资产回升最为突出。
- 建信理财资产配置从“现金为王”转向积极平衡,压降存单并增配债券与含权资产。
论述逻辑
- 上半年权益市场表现较好促使理财子风险偏好提升,推动资产端加大公募基金配置(规模达1.91万亿)并拉动混合类产品规模升至9977亿元。
- 在低利率环境与优质资产稀缺背景下,理财子压缩同业存单与非标资产,转向依靠公募基金平滑净值与增强收益。
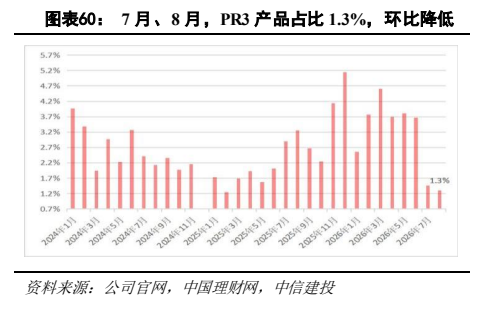
- 进入7月后权益市场波动加剧且居民风险偏好下降,倒逼理财子减少高风险PR3产品发行,导致下半年混合类与权益类产品扩张势头趋缓并转向阶段性平稳。
关键展望
- 预计2026年下半年混合类产品发行与增量显著放缓,占比将稳定在3.2%左右或有所降低。
- 预计下半年现金及银行存款、非标资产与同业存单占比将继续降低,而权益类资产配置受IPO打新等支撑有望提升。
- 理财子小项资产配置占比预计进一步提高,以应对低利率与震荡市中的增厚收益与风险管理需求。
推荐标的
- 报告对银行业维持“强于大市”投资评级,正文未明确给出具体个股推荐标的。
关键图表
图1. 图表 1: 2021-2026H 银行理财资产配置绝对规模(单位:万亿)
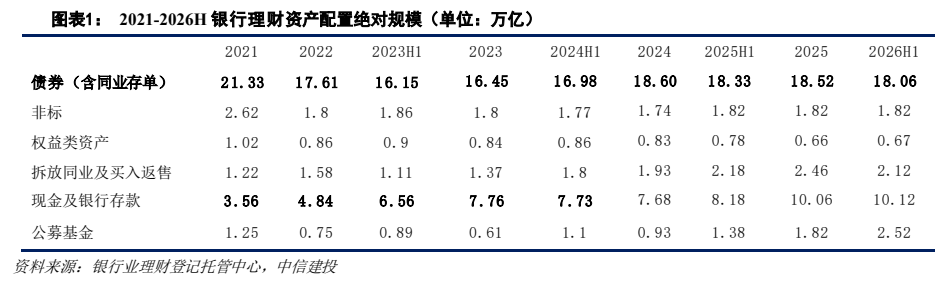
图2. 图表 9: 各个理财子同业存单占比环比变化
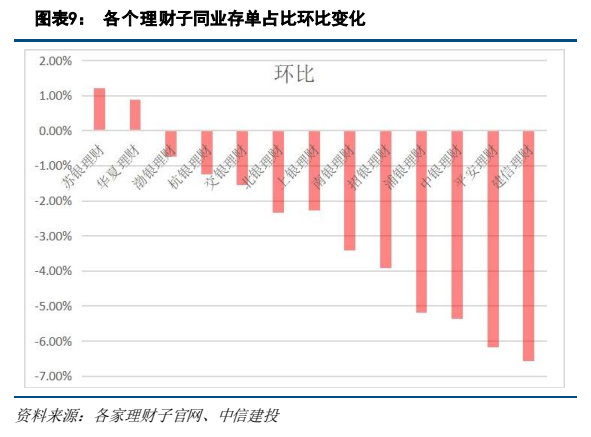
图3. 图表 18: 2026 年上半年,各个理财子公募基金投资规模(亿)
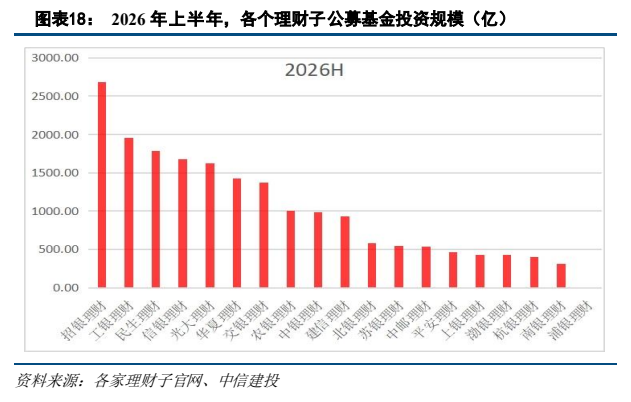
图4. 图表 26: 2026 年上半年年各个理财子权益类资产投资规模(亿)
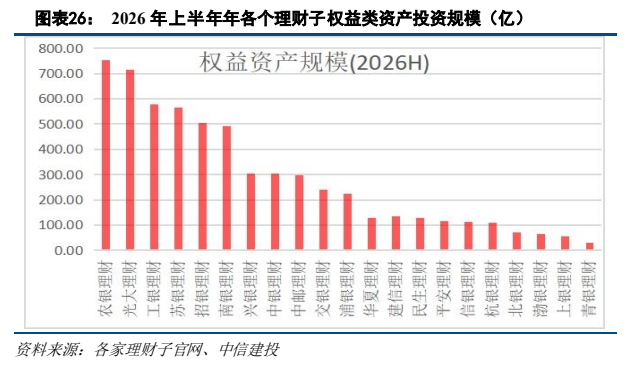
图5. 图表 35: 理财子混合类产品规模和占比
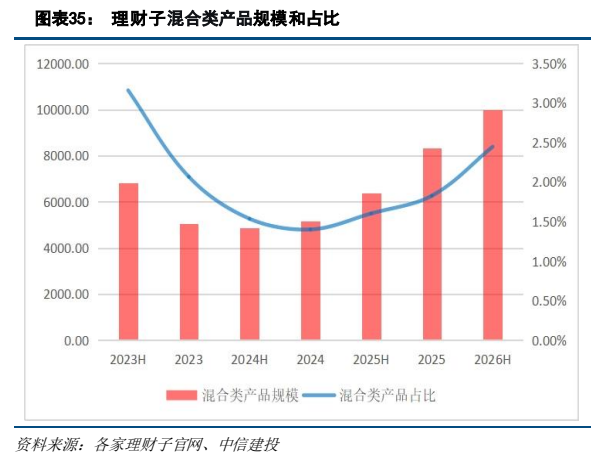
图6. 图表 43: 各个理财子权益类产品环比变化(亿)
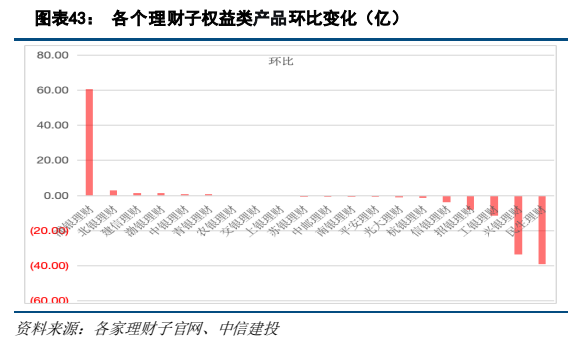
图7. 图表 52: 理财子境外资产投资规模和占比
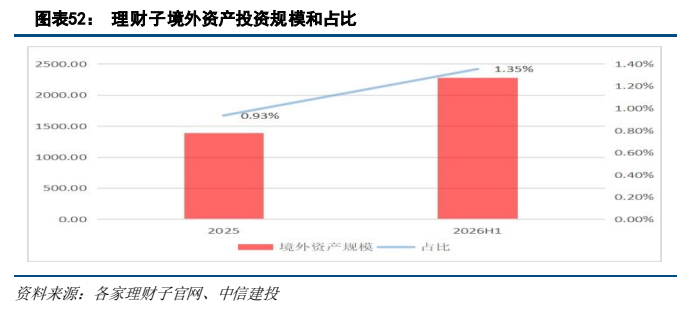
图8. 图表 60: 7 月、8 月,PR3 产品占比 1.3%,环比降低