汇丰 常州星宇车灯(601799)买入:26年第二季度低于预期;更好的风险回报
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
受国内汽车需求疲软影响,星宇股份2026年第二季度业绩低于预期,单季收入同比下降6%至34.5亿元人民币,净利润同比下降18%至3.14亿元人民币,毛利率同比下降1.4个百分点。 汇丰预计其盈利在2026年第三季度仍将承压,随后自2026年第四季度逐步复苏。 鉴于国内电动汽车销售放缓及全行业降价压力,汇丰将公司2026年和2027年净利润预测分别下调约31%和33%,并将目标价从151.00元人民币下调至136.00元人民币。 尽管短期承压,星宇股份估值已回落至15年历史估值区间的第8百分位左右,接近3年底部,估值已充分反映短期盈利疲软。 同时,公司海外扩张稳步推进,上半年斩获40亿元人民币新订单,塞尔维亚工厂已实现盈利,北美工厂预计于2027年第二季度投产,叠加热点人形机器人零部件进展与高附加值产品渗透,汇丰维持其“买入”评级。
主要观点
- 2026年第二季度业绩弱于预期,受国内车市需求及核心客户销量下滑拖累。
- 毛利率受营运杠杆走弱及原材料成本上升双重挤压,预计盈利承压将持续至2026年第三季度。
- 估值回落至15年历史区间的第8百分位附近,短期弱势已被充分定价,风险回报比更具吸引力。
- 2026年上半年新获订单40亿元人民币,稳步迈向全年80亿至100亿元人民币的承接目标。
- 海外产能扩张支撑中期成长,塞尔维亚工厂已扭亏为盈,北美工厂预计2027年第二季度投产。
- 汇丰大幅下调2026年与2027年盈利预测约31%及33%,以反映国内竞争加剧、研发费用前置及行业降价压力。
- 汇丰首次引入2028年盈利预测为21.07亿元人民币,对应2026至2028年盈利年均复合增长率(CAGR)达22%。
- 基于DCF估值模型,下调目标价至136.00元人民币,较当前股价仍有约92%上涨空间,维持买入评级。
论述逻辑
- 国内汽车批发销量疲软及赛力斯、大众等主要客户订单下滑 -> 2026年第二季度收入与净利润同比双降、毛利率承压 -> 调降2026-27年收入与盈利预测约30% -> 股价回调至历史估值底部(12-month forward PE 12.7x) -> 海外工厂盈利/投产推进+高附加值产品与人形机器人零部件催化 -> 维持买入评级并基于DCF给出136.00元人民币目标价。
关键展望
- 盈利复苏时间窗口预期在2026年第四季度,但2026年第三季度业绩仍将面临压力。
- 海外业务收入目标明确:管理层海外收入目标为2026年达RMB1bn,2028年达RMB2.5-3.0bn,2029年达RMB4.5-5.0bn。
- 未来催化剂包括奇瑞和问界(AITO)等主要客户销量回升、高附加值产品(ADB/DLP/HD)渗透率提高、人形机器人零部件研发进展及海外工厂放量。
- 主要下行风险包括主要客户需求低迷、高附加值车灯放量不及预期、行业降价压力持续、海外拓展受阻以及竞争加剧下的费用控制恶化。
推荐标的
- 常州星宇车灯(601799 CH / 601799.SS):维持买入(Buy)评级;目标价从151.00元人民币下调至136.00元人民币;基于2026年9月16日收盘价70.99元人民币,隐含约91.6%(约92%)上涨空间;理由是估值已处于历史底部充分计入短期疲态,中长期海外基地放量及产品升级将支撑业绩重回增长轨道。
关键图表
图1. 预测调整:最新、前值与变动
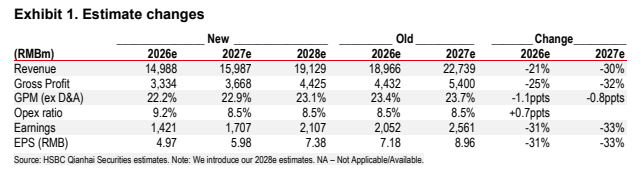
图2. DCF假设 - 现金流
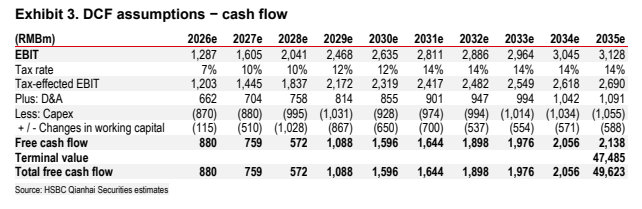
图3. DCF假设:WACC与永续增长法
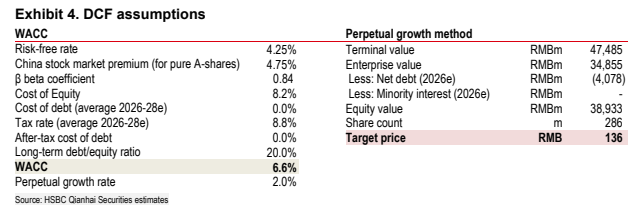
图4. 星宇当前对应12.7倍12个月远期市盈率(倍),对比其历史水平
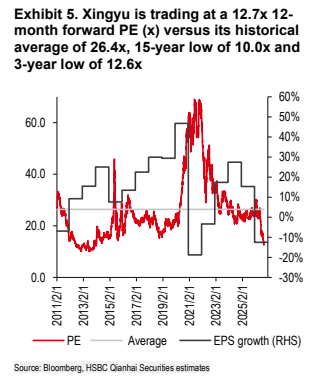
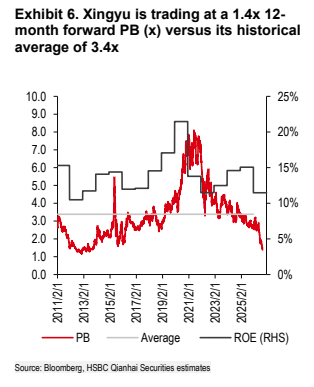
图5. 星宇当前对应1.4倍12...对比平均值3.4倍