花旗 股票市场仓位模型:随着空头回补风险的发展,仓位压力缓解
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗股票市场仓位模型显示,由于投资者采取更为防御的姿态,全球股票仓位持续走弱。 过去一周跨区域的共同主题是空头头寸近乎一致地回归,尤其是在美股小盘股、欧洲以及部分亚洲市场。 尽管欧洲斯托克(EuroStoxx)和美股大盘股的净仓位仍具相对韧性,但底层情绪已经转弱,投资者正不断降低方向性风险。 与此同时,多个市场高企的空头敞口正在制造日益加剧的仓位不对称结果,最显著的风险来自日经指数(Nikkei)、韩国综合指数(KOSPI)以及标普500指数(S&P 500)潜在的空头回补动力,过度拉伸的看跌仓位使这些指数极易在情绪改善时触发剧烈的反趋势反弹。 在欧洲,利率上升和能源价格高企构成双重逆风,DAX指数多头全部处于浮亏状态;在亚洲,日经与KOSPI超过40%的空头头寸处于亏损状态,且多头参与度极低,存在显著的逼空风险。
主要观点
- 全球股市仓位持续走弱,空头回归造成仓位不对称并孕育潜在空头回补反弹风险。
- 美国股市看跌资金流回归,罗素2000仓位急剧下挫成为花旗覆盖范围内仓位最弱的指数。
- 标普500与纳斯达克保持看多但空头累积且浮亏严重,任何释然性反弹均可触发空头回补。
- 欧洲股市受利率走高和能源价格上涨双重承压,DAX指数与欧洲银行指数滑入轻度看跌区间。
- 欧洲斯托克指数净仓位维持看多(+1.8),但DAX指数多头头寸已全部陷入亏损。
- 亚洲仍是结构性看跌最严重的地区,日经指数(-2.9)看跌程度居主要市场之首。
- 投资者在KOSPI(-1.2)、恒生指数(-1.6)和富时中国A50(-0.4)上继续增加增量空头敞口。
- 日经与KOSPI超过40%的空头头寸处于浮亏状态,极易在积极催化剂下触发剧烈逼空反弹。
- 全球股指仓位排名中,MSCI新兴市场指数仓位最高(2.1),罗素2000仓位最低(-4.1)。
论述逻辑
- 宏观逆风与防御情绪推动(利率走高、能源价格坚挺) -> 投资者大举增加新增空头头寸(美股小盘、欧洲银行、DAX、亚洲主要指数) -> 导致空头头寸堆积且多头利润被严重侵蚀(DAX多头全线亏损,日经与KOSPI逾40%空头亏损) -> 形成极不对称的持仓结构 -> 催化剂出现时将迫使严重亏损的空头踩踏回补,从而引发反趋势剧烈反弹。
关键展望
- 日经指数与KOSPI空头头寸高企且亏损面大,多头参与极度缺乏,任何温和正面催化剂均可能触发剧烈空头回补。
- 标普500空头账面亏损高企,若出现情绪缓和引发的释然性反弹,将带来战术性上行支撑。
- 欧洲DAX指数多头头寸完全陷入亏损,仓位进一步遭动量削减的风险极高,双向总敞口庞大增加了由资金流驱动剧烈波动的风险。
推荐标的
- 报告未明确给出推荐标的(本报告为花旗量化研究团队发布的股票市场期货仓位追踪模型,未对个股给出具体买入/卖出评级与目标价)。
关键图表
图1. 随着新增空头重返美股,看跌资金流加速
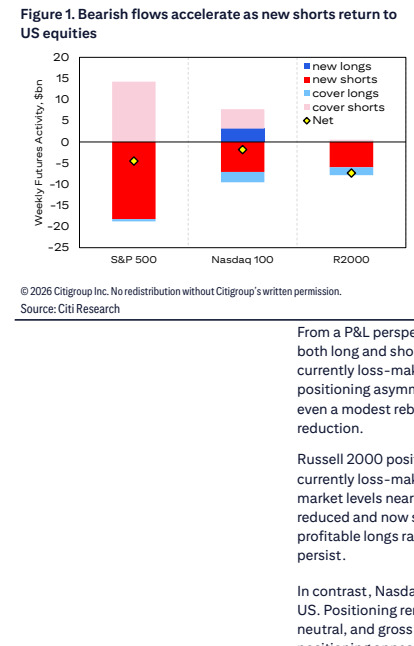
图2. 相互对冲的资金流掩盖了亚洲持续的看跌仓位
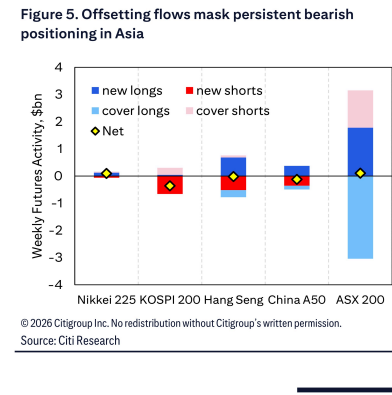
图3. 全球股票仓位变动(按变动、仓位及盈亏)

图4. 日经225(NI)与韩国综合指数200(KM)净仓位
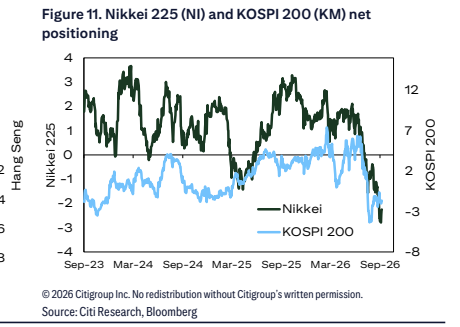
图5. 汇总 ss ny ono uso opto rts sna hao

图6. 仓位可视化示例

图7. 欧洲斯托克期货仓位快照示例 - 非当前数据
