伯恩斯坦:沃尔沃汽车(VOLCARB.SS)Q2 2026 毛利润低于预期 11%、EBIT 低于预期 25%;公司仍预计 H2 显著改善
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
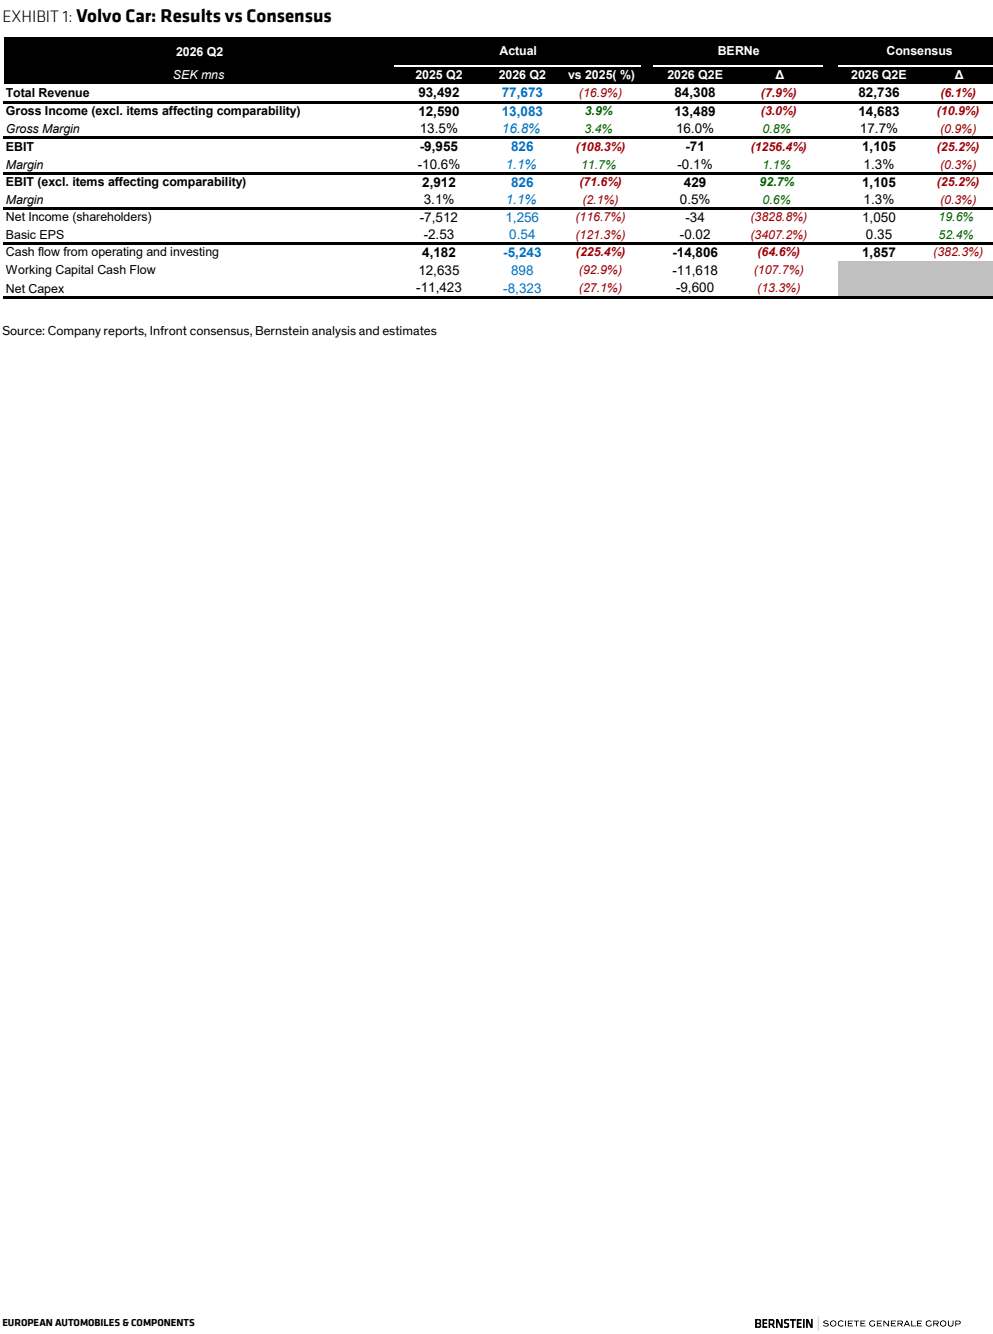
沃尔沃汽车 2026 年二季度收入为 776.73 亿瑞典克朗,较市场一致预期低 6.1%,毛利润为 130.83 亿瑞典克朗,低 10.9%。 剔除影响可比性项目后的 EBIT 为 8.26 亿瑞典克朗,较一致预期低 25.2%,但得益于研发费用显著下降,超过伯恩斯坦的 4.29 亿瑞典克朗预测。 零售销量同比下降 6%,其中中国下降 37%,欧洲持平,美国增长 9%;欧洲定价压力仍在,美国则被公司认为已出现下半年复苏迹象。 经营与投资现金流为流出 52.43 亿瑞典克朗,远弱于一致预期的流入 18.57 亿瑞典克朗。 公司预计下半年销售较上半年“显著更强”,并在下半年后段产生“强劲正向”自由现金流,从而使全年自由现金流大致盈亏平衡。 伯恩斯坦维持沃尔沃汽车 Underperform 评级和 17.00 瑞典克朗目标价,低于 2026 年 7 月 16 日的 21.15 瑞典克朗收盘价。
主要观点
- 二季度收入为 776.73 亿瑞典克朗,同比下降 16.9%,较伯恩斯坦预测低 7.9%,较一致预期低 6.1%。
- 剔除影响可比性项目后的 EBIT 为 8.26 亿瑞典克朗,同比下降 71.6%,较一致预期低 25.2%,但较伯恩斯坦预测高 92.7%。
- 业绩走弱由批发量下降、销售组合和定价转弱、汇率影响,以及上年同期 33 亿瑞典克朗一次性销售形成的高基数共同推动。
- 零售销量整体同比下降 6%;中国下降 37%,欧洲持平,美国增长 9%,地区表现明显分化。
- 公司称美国市场在 5 月和 6 月增长后出现下半年复苏迹象,而欧洲仍面临定价压力。
- EBIT 下滑还受到折旧摊销负面影响及排放积分收入减少拖累,后者由上年同期 17 亿瑞典克朗降至 8 亿瑞典克朗。
- 经营与投资现金流为流出 52.43 亿瑞典克朗,而一致预期为流入 18.57 亿瑞典克朗;同期营运资本现金流仍有 8.98 亿瑞典克朗流入。
- 净利润为 12.56 亿瑞典克朗,较一致预期高 19.6%;基本每股收益为 0.54 瑞典克朗,较一致预期高 52.4%。
- 资本开支净额为 83.23 亿瑞典克朗,较伯恩斯坦预测的 96 亿瑞典克朗低 13.3%。
论述逻辑
- 成本通胀、折扣及中国市场疲弱,加上批发量下降、销售组合与定价恶化和汇率拖累,导致收入、毛利润及 EBIT 低于一致预期;排放积分收入减少进一步压低 EBIT,库存与现金流压力则造成二季度自由现金流大幅流出。公司随后把改善路径落在下半年销量增强、新车型上市和库存回落,从而推动下半年后段自由现金流转强并争取全年大致盈亏平衡;不过伯恩斯坦仍以自由现金流收益率估值维持 Underperform。
关键展望
- 公司预计 2026 年下半年销售将较上半年“显著更强”。
- 公司预计下半年后段将产生“强劲正向”自由现金流,并使全年自由现金流大致盈亏平衡。
- 新车型上市及部分库存积累的消化,是公司实现全年现金流目标的重要支撑。
- 资本市场日计划于 2026 年 9 月在斯德哥尔摩举行,构成后续战略与财务目标的验证节点。
- 伯恩斯坦以 2028 年 66 亿瑞典克朗自由现金流估计为基础,采用 12%自由现金流收益率和 8% WACC,得到 17 瑞典克朗目标价。
- 上行风险包括再次出现逼空、关税放松,以及成本与现金行动计划取得好于预期的效果;报告称约 21%的流通股被做空。
推荐标的
- 沃尔沃汽车 VOLCARB.SS:Underperform,目标价 17.00 瑞典克朗;2026 年 7 月 16 日收盘价为 21.15 瑞典克朗。伯恩斯坦采用 2028 年自由现金流收益率估值,并认为目标价应反映相对欧洲同业的小幅折价及风险溢价。
关键图表
图1. 沃尔沃汽车:业绩与市场预期对比