渤海证券 机械设备行业周报:关注美国对涉华线性液压缸及其部件双反调查影响
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
渤海证券维持机械设备行业“看好”评级,并维持中联重科、恒立液压、捷昌驱动、豪迈科技“增持”评级。 2026 年 9 月 16 日至 2026 年 9 月 22 日,申万机械设备行业上涨 2.95%,跑赢沪深 300 指数 0.82 个百分点,在申万一级行业中位列第 16 位;截至 2026 年 9 月 22 日行业 PE(TTM)为 52.74 倍,相对沪深 300 估值溢价率 290.18%。 8 月挖掘机销量同比增长 19.3%,其中国内销量同比增长 3.92%、出口销量同比增长 32.7%,报告认为国内增速放缓受传统淡季和 8 月多地持续高温影响施工与采购进度,海外仍维持高景气。 8 月我国工程机械进出口贸易额 62.62 亿美元,同比增长 17.6%,1 至 8 月为 482.64 亿美元,同比增长 19.5%。 近期美国商务部发布对中国等国直线液压缸及零部件反倾销和反补贴调查立案公告,中国机电产品进出口商会提示产品范围明显超出直接对美出口相关液压缸及零部件;报告判断头部主机厂对美直接敞口有限,行业具备一定抗冲击能力,且被调查产品范围仍有修改可能。 核心结论是全球化仍是工程机械行业主线,长期继续看好海外市场拓展,同时提示开工不及预期、经济增速低于预期和市场风险影响超预期。
主要观点
- 行业要闻显示外需韧性较强:2026 年 8 月工程机械进出口贸易额 62.62 亿美元,同比增长 17.6%;其中出口额 60.64 亿美元,同比增长 18.6%。
- 1 至 8 月累计出口规模继续扩张:进出口贸易额 482.64 亿美元,同比增长 19.5%;出口金额 466.14 亿美元,同比增长 20.8%。
- 轨交运营体量高位运行:8 月 54 个城市完成城市轨道交通客运量 29.4 亿人次,全国总运营里程平均客运强度为 0.806 万人次每公里日。
- 成本与大宗端:截至 2026 年 9 月 18 日钢材综合价格指数 CSPI 为 92.22;截至 2026 年 9 月 22 日 WTI、Brent 原油现货价分别为 92.37 美元/桶和 96.24 美元/桶。
- 公司公告方面,交大思诺拟与北交大共建自主智能无人系统创新研究院,合作期限 5 年,承诺提供不少于人民币 1000 万元经费支持。
- 科达制造子公司拟在包头土右新型工业园区投资约 45 亿元建设年产 50 万吨石墨负极材料一体化项目。
- 罗博特科推进 H 股上市,全球发售基础发行股数 11,876,000 股,其中香港公开发售约占 10%、国际发售约占 90%。
- 本周机械设备板块跑赢大盘:2026 年 9 月 16 日至 2026 年 9 月 22 日沪深 300 上涨 2.12%,申万机械设备上涨 2.95%,跑赢 0.82 个百分点。
- 估值处于高位:截至 2026 年 9 月 22 日,申万机械设备行业 PE(TTM)为 52.74 倍,相对沪深 300 估值溢价率为 290.18%。
- 8 月挖掘机国内销量同比增长 3.92%,增速放缓主要受传统淡季和 8 月全国多地持续高温影响施工与采购进度;出口销量同比高增 32.7%,海外市场维持高景气。
- 美国双反调查是本周核心跟踪点:美国商务部发布对中国等国直线液压缸及零部件反倾销和反补贴调查立案公告,机电产品进出口商会提示产品范围明显超出直接对美出口相关液压缸及零部件。
- 报告判断工程机械头部主机厂对美直接敞口有限,行业全球化发展多年已具备一定抗冲击能力,且被调查产品范围仍有修改可能,建议持续关注双反调查进展。
- 长期主线仍为全球化:国产工程机械凭技术成熟度与性价比优势提升海外渗透率,叠加东南亚、中东等新兴市场需求释放,长期继续看好海外市场拓展。
论述逻辑
- 链条为:8 月出口高增与海外挖掘机出口同比 32.7% 证明外需景气 → 国内挖掘机销量同比 19.3% 但国内仅 3.92%,说明内需受淡季与高温扰动而非趋势逆转 → 美国直线液压缸及零部件双反立案带来贸易摩擦不确定性,但商会提示范围超出直接对美出口,且头部主机厂直接敞口有限、行业已有全球化抗冲击基础 → 因此短期风险可控、长期海外渗透率提升和新兴市场释放仍支撑行业 → 结论为维持行业“看好”和四家公司“增持”。
关键展望
- 后续重点验证双反调查进展,尤其是被调查产品范围是否如报告所述仍有修改可能。
- 国内需求需跟踪开工情况,报告将开工指标列为工程机械行业最重要观测指标之一,风险是开工情况不及预期。
- 海外持续性依赖新兴市场释放,报告明确提到东南亚、中东等新兴市场需求释放作为全球化主线支撑。
- 评级时间窗口按报告评级说明:行业“看好”对应未来 12 个月内相对沪深 300 指数涨幅超过 10%;公司“增持”对应未来 6 个月内相对沪深 300 指数涨幅介于 10%—20%之间。
- 下行风险包括开工情况不及预期、经济增速低于预期、市场风险影响超预期;报告还提示全球政治经济复杂性、大宗商品价格波动和人工成本上升可能影响行业。
推荐标的
- 行业评级:维持机械设备行业“看好”。
- 中联重科(000157):维持“增持”评级。
- 恒立液压(601100):维持“增持”评级;报告背景涉及液压缸双反但判断头部主机厂直接敞口有限。
- 捷昌驱动(603583):维持“增持”评级。
- 豪迈科技(002595):维持“增持”评级。
关键图表
图1. 钢材综合价格指数(CSPI)(1994 年 4 月=100)(周度)
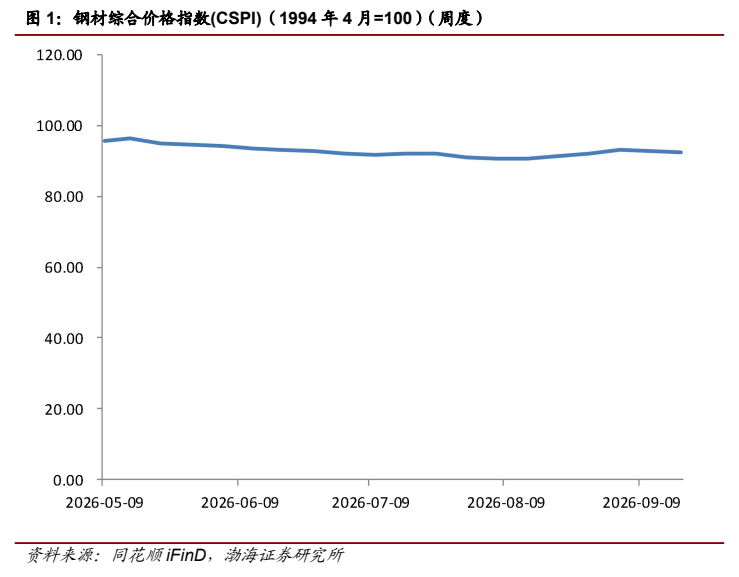
图2. WTI 原油现货价(美元/桶)(日度)

图3. Brent 原油现货价(美元/桶)

图4. 机械设备行业本周涨幅居前的个股
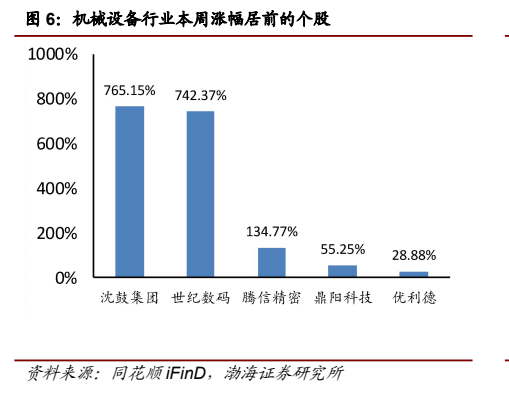
图5. 机械设备行业本周跌幅居前的个股
