石油石化行业油气开采和炼化及贸易:油价震荡中高位,板块或将保持较高景气度
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
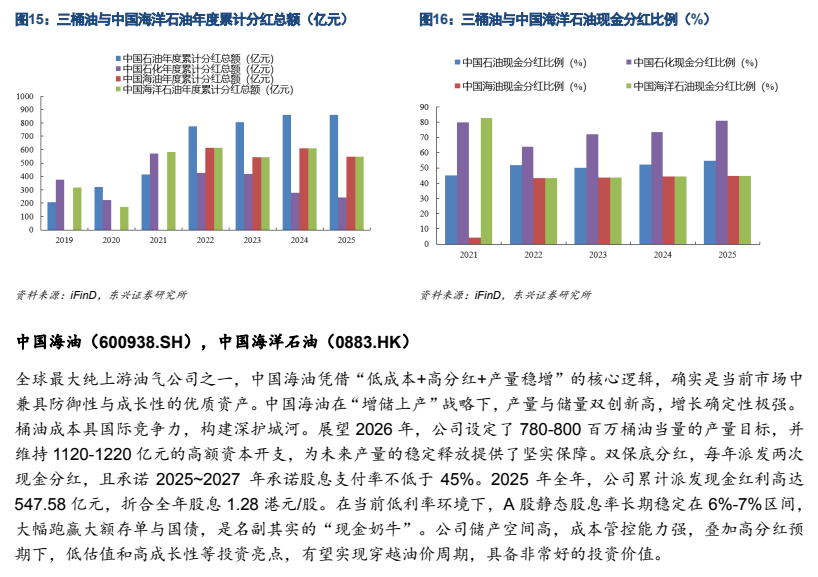
东兴证券维持石油石化行业“看好”评级,判断原油市场正处于“强美元压制估值”与“地缘冲突支撑价格”的激烈博弈中,油价中枢有望维持高位震荡,油气开采和炼化及贸易板块景气度有望保持较高水平。 油价层面,2025年Brent现货月度均价68.25美元/桶、同比下降14.24%,2026年一季度均价76.48美元/桶、同比上涨1.93%,二季度均价升至97.6美元/桶、涨幅45.87%。 供给实质性收紧构成核心支撑:海湾地区原油出口量从正常水平的80%骤降至约36%的战前水平,红海航线满载油轮运力下降22%,沙特原油出口同比减少240万桶/日,美国SPR截至8月11日降至约3亿桶以下、创1983年以来43年最低,EIA预计2026年12月OECD石油库存将降至23亿桶以下。 板块业绩显著修复:2026Q1油气开采营收1187.68亿元、同比增长7.84%,归母利润395.45亿元、同比增长5.79%;炼化及贸易归母净利润784.15亿元、同比大增22.22%,单季毛利率提升至20.55%、净利率提升至5.26%。 投资上,报告在油价中枢有望中高位背景下聚焦高股息与高成长标的,重点推荐中国海油/中国海洋石油,中国石油、中国石油股份、新天然气为同样有望受益标的;2025年中国石油、中国石化、中国海油、中国海洋石油分红率分别为54.68%、81%、44.87%、44.87%。 风险提示为地缘政治风险、能源价格大幅波动风险及需求不及预期风险。
主要观点
- 行业评级为“看好/维持”,核心判断是油价在震荡中保持高位、板块或将保持较高景气度,A股油气开采与炼化及贸易板块营收或利润与油价正相关。
- 原油市场处于“强美元压制估值”与“地缘冲突支撑价格”的博弈:若冲突缓和、油价回落,美元走强将形成双重打击;若局势持续紧张,供给刚性带来抗跌性但高油价掣肘全球需求。
- 美国通胀“整体上行、核心平稳”:2025年CPI同比涨幅平稳、年底在2.7%左右;2026年1—5月CPI分别同比上涨2.4%、2.4%、3.3%、3.8%、4.2%,3月起大幅走高,主因美以伊地缘冲突推升能源价格。
- 国内经济具备较强韧性与修复能力:2025年制造业PMI为49.57%,2026年1—6月分别为49.3%、49.0%、50.4%、50.3%、50.0%、50.3%,制造业景气度已企稳回升。
- 需求端预期上调:IEA 1月21日月报预计2026年全球石油需求日均增长93万桶(高于前次预测的86万桶),增长全部来自非经合组织国家;路透社报道预计2026年全球石油供应量较需求量日均高出369万桶。
- 供应端实质性收紧:美伊冲突致海湾地区原油出口量从7月初接近正常水平的80%骤降至约36%的战前水平,红海满载油轮运力下降22%,沙特原油出口同比减少240万桶/日;2026年4月阿联酋宣布退出OPEC,OPEC统一减产执行力下降,中期油价波动或进一步加大。
- 全球库存与美国SPR降至历史低位:EIA在海运通量2027年初前难以恢复的核心假设下,预计2026年12月OECD石油库存降至23亿桶以下、逼近2003年以来最低;美国SPR截至8月11日降至约3亿桶以下,创1983年以来43年最低纪录。
- 龙头公司业绩与油价正相关:中国海油2025年营收3982.2亿元(-5.3%)、归母净利润1220.82亿元(-11.49%),26Q1营收1660.79亿元(+55.36%)、归母净利润391.44亿元(+7.07%);中国石油2025年营收28664.69亿元(-2.5%)、归母净利润1573.02亿元(-4.48%),26Q1归母净利润483.32亿元(+3.26%)。
- 投资建议聚焦高股息与高成长:市值管理考核推进下,2025年中国石油、中国石化、中国海油、中国海洋石油分红率分别为54.68%、81%、44.87%、44.87%,三桶油股息率有望随盈利扩大继续提升;报告推荐中国海油、中国海洋石油,同样有望受益标的为中国石油、中国石油股份、新天然气。
论述逻辑
- 供需与库存共振决定油价中枢:IEA上调2026年需求增长预期(日均+93万桶)+OECD库存预计降至23亿桶以下、美国SPR创43年新低+阿联酋退出OPEC致减产执行力下降→中东产油炼油能力恢复仍需时间、全球库存持续减少背景下油价回落空间较小→补库逻辑有望推动油价回升→预计油价中枢维持高位震荡。
- 油价高位向板块与个股传导:A股油气开采与炼化及贸易板块营收利润与油价正相关→2026Q1油气开采营收利润双增、炼化及贸易靠库存增值与高附加值产品实现净利润同比+22.22%的显著修复→油价中枢中高位背景下,兼具分红能力与意愿的高股息高成长公司价值凸显→推荐中国海油/中国海洋石油,受益标的为中国石油、中国石油股份、新天然气。
关键展望
- 原油中期主线看中东局势演变及供需博弈:中东产油和炼油能力完全恢复仍需时间、全球库存持续减少背景下油价回落空间较小、高位具备支撑,补库逻辑有望推动油价回升,预计油价中枢维持高位震荡。
- EIA情景推演:在海运通量2027年初前难以恢复冲突前水平的核心假设下,预计2026年12月OECD成员国石油库存将降至23亿桶以下,逼近2003年以来最低水平。
- 中国海油2026年设定780—800百万桶油当量产量目标并维持1120—1220亿元资本开支,承诺2025—2027年股息支付率不低于45%,未来高股息率有望持续。
- 政策催化延续:2025年7月三部门明确境外投资者以分配利润用于境内直接投资可按投资额的10%抵免当年应纳税额,政策有效期至2028年底;证监会鼓励增加分红频次,高分红有助于提升ROE。
- 短期验证点:油价走势高度依赖中东局势演化,报告未给出具体油价目标价及个股目标价;后续需关注内需恢复持续性、扩内需政策实际拉动效果及海外地缘冲突对全球通胀和板块企业利润的潜在冲击。
- 风险提示:地缘政治风险;能源价格大幅波动的风险;需求不及预期的风险。
推荐标的
- 中国石油(601857.SH)/中国石油股份(0857.HK)——同样有望受益标的(未给出评级与目标价)。“稳油、增气、新能源发力”叠加“炼化向新材料转型”双轮驱动,天然气量效齐升,地缘不确定性下凸显保供战略价值,持续高分红下由周期股向核心收益资产转变;2025年分红率54.68%,26Q1归母净利润483.32亿元、同比增长3.26%。
- 新天然气(603393.SH)——同样有望受益标的(未给出评级与目标价)。国内稀缺的具备自有气源的民营企业,通过整合亚美能源实现“上有资源、中有管网、下有客户”一体化格局,产能规划明确、上产空间广阔,量增价稳下业绩有望迎来双轮驱动;需跟踪新区块上产进度、UCG项目落地及财务费用改善趋势。
关键图表
图1. 美国CPI当月同比及美国核心CPI(不含食物、能源)当月同比

图2. 油气开采总收入(亿元)

图3. (图表标题无法识别)
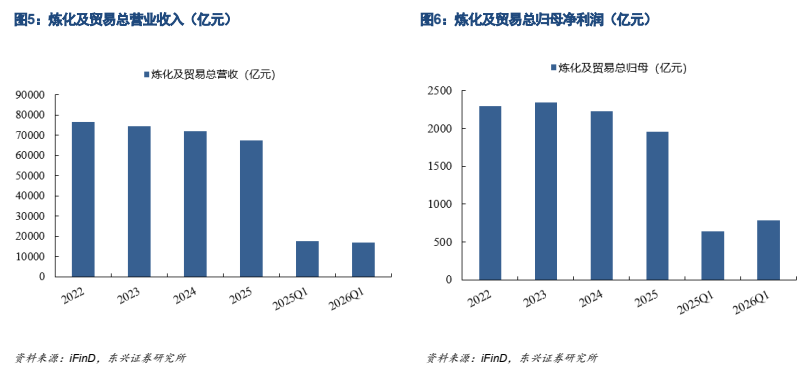
图4. (图表标题无法识别)

图6. 中国石油、中国石化、中国海油现金分红比例(%)