华泰证券:巴菲特模式研究(第一部分):大型永续封闭式基金
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告作为华泰证券巴菲特研究系列的第一篇,系统分析了伯克希尔·哈撒韦(Berkshire Hathaway)作为“大型永续封闭式基金”的本质及其投资哲学。 报告指出,伯克希尔通过保险业务提供低成本资金,结合极低的杠杆率和无赎回压力的永续资本,实现了长期价值复合增长。 从1965年至2025年,其每股净资产增长超过20,000倍,年化收益率达18%。 报告强调,伯克希尔的成功核心在于其能够穿越市场波动,将资本持续投入高回报的优质资产,这对中国保险资金的长期投资具有重要参考意义。
主要观点
- 伯克希尔本质上是一家大型永续封闭式基金,其企业外壳下管理着超过50家工业公司、40多只股票及多家保险公司。
- 1965年至2025年间,伯克希尔每股净资产从24美元增长至500,000美元,年化收益率达18%,显著跑赢标普500指数11%的同期收益。
- 伯克希尔保持极低杠杆,总资产与净资产比率常年维持在2倍左右,远低于一般保险公司。
- GEICO是保险业务的核心利润引擎,2025年其保费收入达45,193百万美元,贡献了保险板块72%的承保利润。
- 伯克希尔的递延所得税负债规模占总资产的7-8%,被视为一种“零成本”的高质量负债来源。
- 2011年至2025年间,伯克希尔累计回购了22万股A类等价股,占2025年末总股本的15%。
论述逻辑
- 伯克希尔通过保险业务获取低成本浮存金(Float)→ 保持极低杠杆以规避波动风险 → 利用无赎回压力的永续资本进行长期价值投资 → 通过将利润再投资于高ROE的工业资产与优质股票 → 实现资本的长期复利增长。
关键展望
- 报告建议中国保险公司在满足偿付能力和流动性约束的前提下,可考虑适度增加长期资本回报率高的权益资产配置。
- 行业风险包括权益投资损失(市场波动)、工业运营表现不及预期以及保险承保表现恶化(赔付率上升)。
推荐标的
- 报告未明确给出具体的个股买入/卖出评级,主要侧重于对伯克希尔经营模式的系统性分析。
关键图表
图1. 伯克希尔·哈撒韦的估值变化
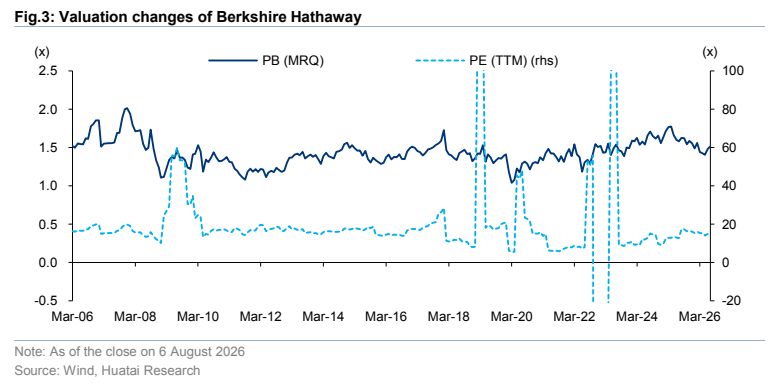
图2. 国际领先保险公司财产险业务的ROE与杠杆率对比(2025年)
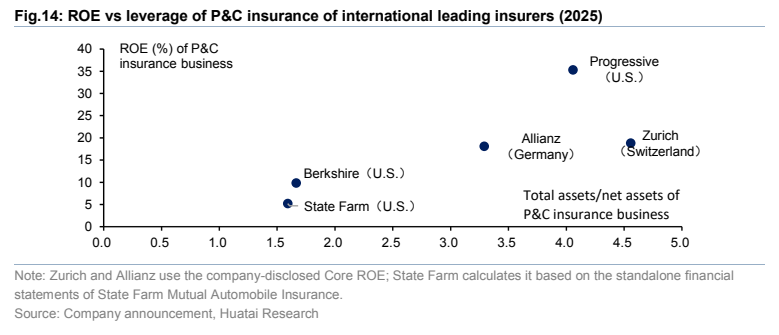
图3. 换股与股票发行列表
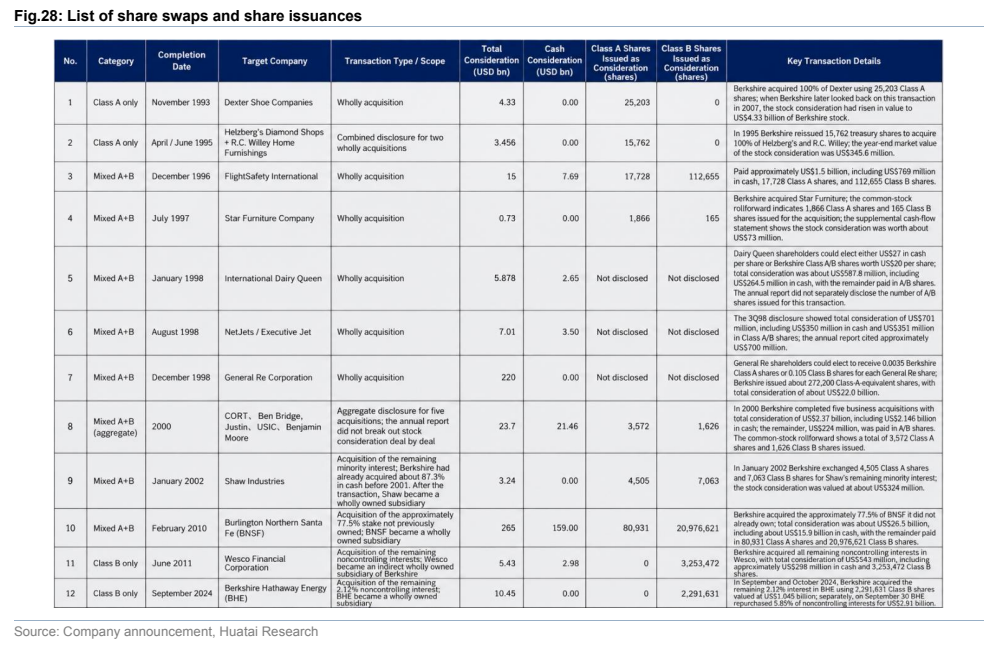
图4. 美国运通的市净率与净资产收益率
