高盛 苏黎世保险集团(ZURN.S):恢复评级为中性:平衡具吸引力的利润增长、估值与执行风险
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛恢复对苏黎世保险集团(ZURN.S)的覆盖,给予“中性”评级,12个月目标价为603.00瑞士法郎,隐含4.2%的上涨空间。 公司展现出具吸引力的增长前景,预计2025-2027年每股收益(EPS)复合年增长率超过9%,且Beazley收购案预计将带来中个位数的EPS提升。 尽管估值较2025年4月的高点有所压缩,但考虑到美国商业财产险定价环境转弱、Beazley整合风险以及长期增长的不确定性,高盛维持中性立场。 公司目前在多险种保险公司中市盈率较高,但其基于调整后有形账面价值(P/ATBV)的估值溢价已较历史水平收窄。
主要观点
- 苏黎世保险预计2025-2027年EPS复合年增长率超过9%
- Beazley收购案预计将提供中个位数的2027年EPS提升
- 过去12个月苏黎世保险股价表现落后于STOXX600和SXIP指数
- 美国商业财产险定价环境持续走软,主要受财产险拖累
- 零售财产险事故年综合成本率(剔除巨灾)自2023财年以来改善约2.7个百分点
- Farmers Exchanges在2026年上半年保单数量(PIF)增长21.5万份
- 苏黎世保险2027年预期市盈率为12.8倍
论述逻辑
- 商业财产险定价压力(尤其是美国市场)与公司通过数据中心、电力基础设施等增长领域及再承保行动实现的增长之间存在博弈 -> 估值溢价较历史高点压缩 -> 尽管资本回报率处于同业低位,但相对于本地无风险利率的利差具有吸引力 -> 考虑到Beazley整合风险及长期增长不确定性,维持中性评级。
关键展望
- 预计2026-2028年总保费(GWP)增长约5%
- 2026年寿险业务经营利润增长目标至少为10%
推荐标的
- 苏黎世保险(ZURN.S):中性,目标价603.00瑞士法郎
关键图表
图1. 苏黎世保险有望实现其计划目标
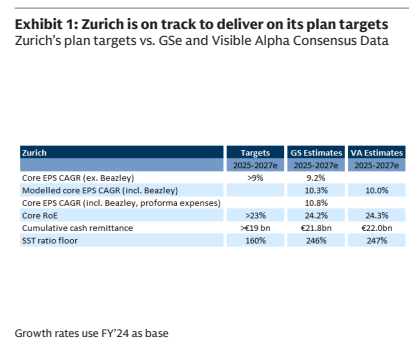
图2. 北美和欧洲、中东及非洲地区是保费的最大贡献者
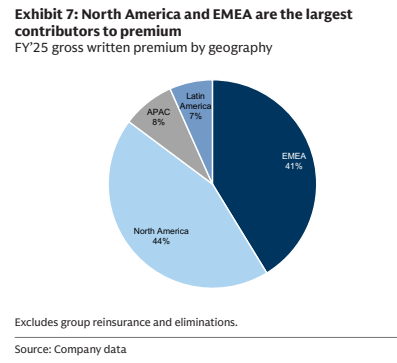
图3. 苏黎世保险正在平衡选择性增长机会与主动投资组合管理
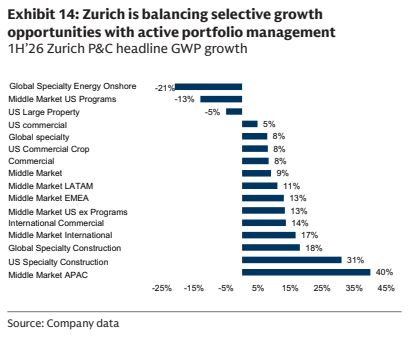
图4. 2026年预期增长约5%
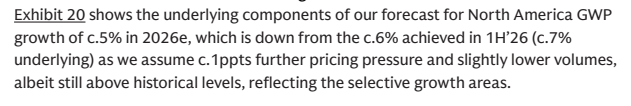
图5. Beazley的定价自2024年中期以来一直在放缓
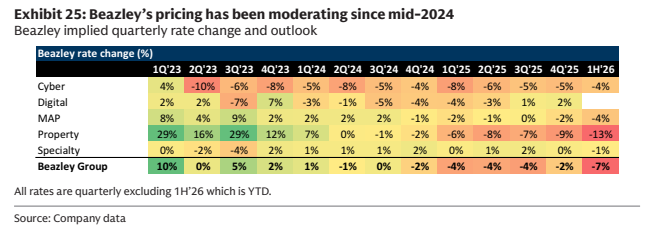
图6. 零售财产险事故年度综合成本率(剔除巨灾)自2023财年以来改善了约2.7个百分点
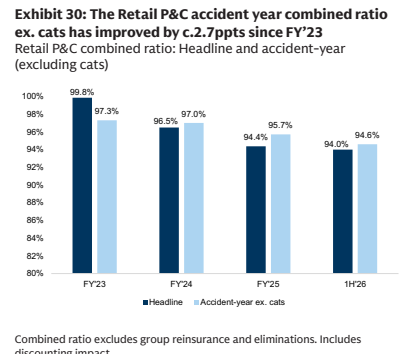
图7. Farmers管理服务公司为Farmers提供行政服务
图8. Farmers交易所的盈余比率非常强劲
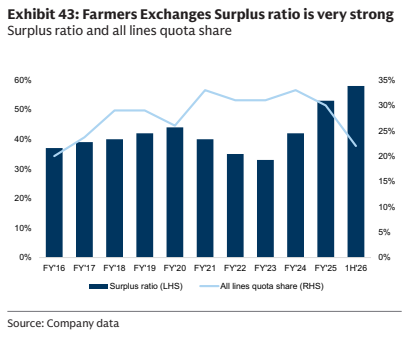
图9. 2026年上半年PVNBP下降,主要受上一年西班牙销售额异常增长的影响
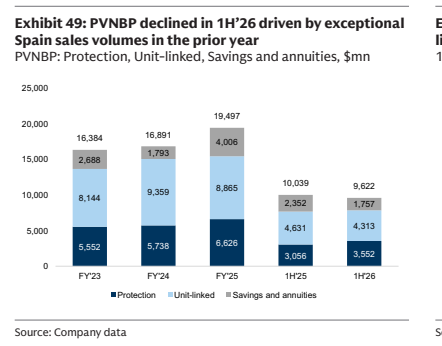
图10. 苏黎世保险股价在过去12个月表现不佳
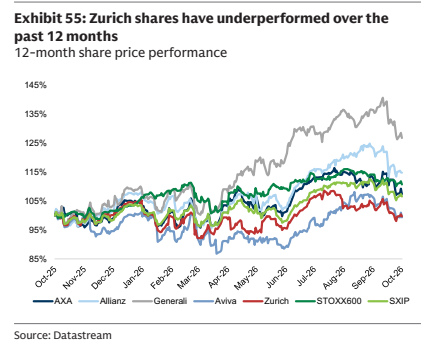
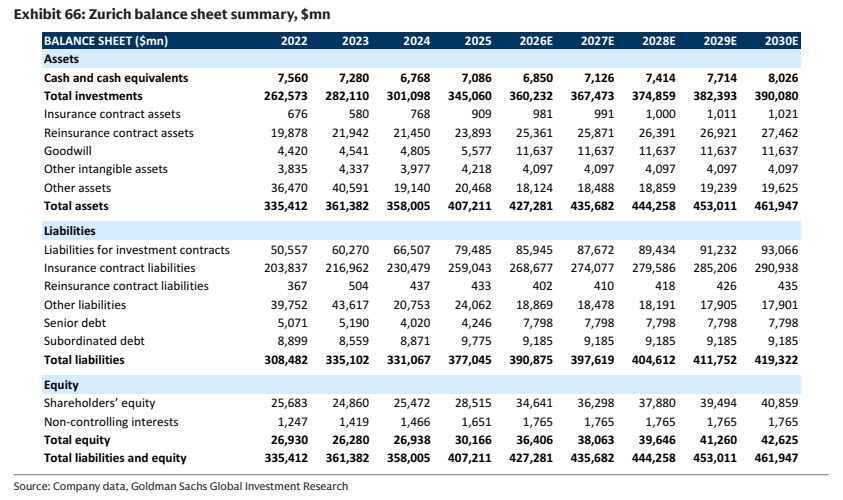
图11. 苏黎世保险资产负债表摘要