摩根士丹利中国房地产:周度数据库追踪 #21
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告为摩根士丹利发布的中国房地产周度数据库追踪第21期,主要提供截至2026年5月25日当周的中国房地产行业高频数据。报告覆盖了重点城市的新房和二手房销售、土地市场成交、库存变化等指标。数据显示,当周新房销售面积环比有所回升,但同比仍下降;二手房市场表现相对活跃,成交量环比增长。土地市场方面,出让金环比上升,但溢价率维持低位。库存方面,重点城市去化周期略有缩短。报告未给出明确的投资评级或目标价,主要作为数据参考。
主要观点
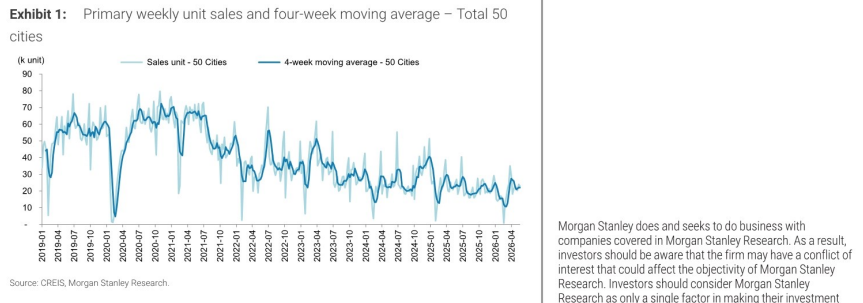
- 当周(截至5月25日)重点城市新房销售面积环比上升约10%,但同比下降约20%。
- 二手房成交量环比增长15%,同比持平,显示二手房市场韧性较强。
- 土地出让金环比增长25%,但溢价率仅为3%,仍处于低位。
- 重点城市库存去化周期为18个月,较前一周缩短0.5个月。
- 一线城市新房销售面积环比增长12%,二线城市增长8%,三线城市增长5%。
- 二手房挂牌量环比增加2%,但成交周期延长至45天。
- 土地流拍率下降至10%,较前一周减少5个百分点。
- 房地产信托发行规模环比下降30%,融资环境依然偏紧。
- 按揭贷款利率维持4.1%不变,放款周期缩短至30天。
- 开发商推盘量环比增加20%,但去化率仅50%。
论述逻辑
报告通过跟踪周度高频数据,从销售、土地、库存、融资等多个维度反映中国房地产市场的短期动态。数据来源为第三方机构及官方统计,摩根士丹利进行汇总和环比同比分析。结论基于数据趋势:新房销售同比仍弱,但环比改善;二手房相对活跃;土地市场量升价低;库存压力略有缓解。报告未进行深度因果推断,主要提供数据参考。
关键展望
报告未明确给出未来验证点或时间窗口,主要提供历史数据追踪。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 主要周度单位销售及四周移动平均线 ~ 总计50