摩根士丹利 Alnylam Pharmaceuticals Inc(ALNY.US)9月Amvuttra每月处方量暗示销售走势符合预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利更新了基于 Symphony 数据的处方量跟踪分析,结果显示 Alnylam 旗下 Amvuttra 及整个 TTR 专营产品线在 2026 年第三季度的销售走势与市场共识基本一致。 受去年 TTR-CM 适应症获批驱动,Amvuttra 处方量在 9 月实现环比增长 +3%,优于此前保守假定的 0% 增速。 模型测算显示,3Q26 美国 Amvuttra 销售额约为 8.81 亿美元,全球 Amvuttra 销售额约为 11.33 亿美元,与市场共识的 11.24 亿美元相符;计入 Onpattro 后,全球 TTR 系列销售额约为 11.52 亿美元,贴合共识的 11.44 亿美元。 结合此前 IQVIA 数据分析,3Q26 全球 TTR 销售额预计在 11.52 亿至 11.86 亿美元区间,处于符合至略超预期的状态。 虽然一线治疗与海外市场增长稳健,但受二线患者增速放缓影响,公司已将 2026 财年 TTR 指引下调至 42 亿至 45 亿美元。 摩根士丹利维持其 Equal-weight 评级与 300.00 美元目标价。
主要观点
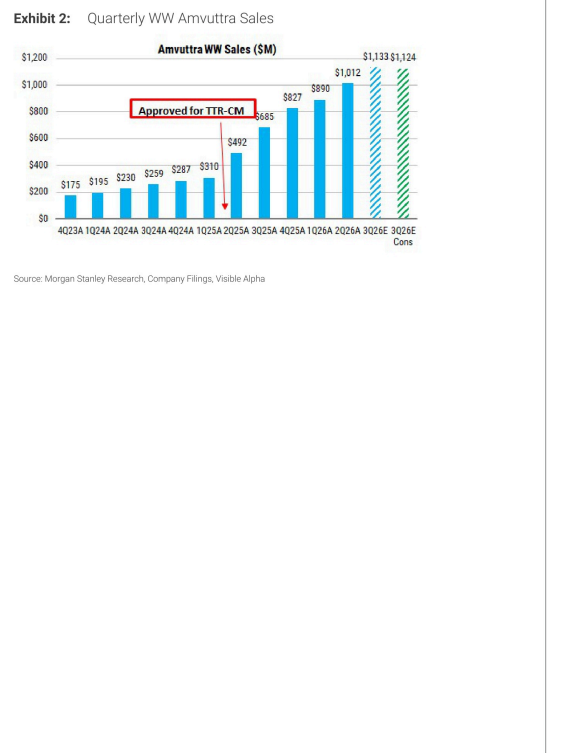
- 基于 9 月数据的最新月度处方分析显示,3Q26 Amvuttra 全球销售额约为 11.33 亿美元,与市场共识的 11.24 亿美元基本一致。
- 基于美国处方数据,3Q26 全球 TTR 专营销售额预计约为 11.52 亿美元,同样符合市场共识预期的 11.44 亿美元。
- 结合近期销售追踪,3Q26 全球 TTR 专营销售额约为 11.52 亿至 11.86 亿美元,走势符合至略高于市场共识。
- 9 月 Amvuttra 处方量环比增长 +3%(8 月环比增长 +7%),高于此前处方分析中 0% 的保守假设。
- 3Q26 预测拆分显示:美国 Amvuttra 约为 8.81 亿美元,海外(OUS)预计约为 2.52 亿美元(环比 +24%),全球 Onpattro 预计约为 1900 万美元(环比约 0%)。
- 管理层预期 3Q26 增长将保持稳健,动力来自一线患者和海外市场,但因二线患者增速放缓,FY26 TTR 全年指引此前已由 44 亿至 47 亿美元下调至 42 亿至 45 亿美元(中值 43.5 亿美元,同比 +75%)。
- 模型关键测算假设包括:总额至净额(GTN)调整比例为 29%(2Q26 为 28%),同时捕获率假设比 2Q26 低约 2%,以反映此前披露的 2100 万美元渠道库存逆风。
- 估值模型基于现金流折现法(DCF),采用 10% 折现率和 2035 年后 1% 的终值增长率,维持 300.00 美元目标价与 Equal-weight 评级。
论述逻辑
- Symphony 7/8/9 月处方追踪显示 9 月 Amvuttra 环比 +3% -> 推导 3Q26 美国 Amvuttra 销售约 8.81 亿美元 -> 叠加拿海外销售预估 2.52 亿美元与 Onpattro 1900 万美元 -> 得出 3Q26 全球 TTR 销售额 11.52 亿至 11.86 亿美元,基本符合市场共识(11.44 亿美元)-> 维持 Equal-weight 评级与 300.00 美元目标价。
关键展望
- 公司维持 3Q26 增长平稳的判断,由一线治疗渗透和海外市场驱动,但全年 FY26 TTR 销售指引已调整至 42 亿至 45 亿美元(中值为 43.5 亿美元,同比 +75%)。
- 目标价对应的主要上行风险包括:药物实际销售额高于模型预测、管线项目的临床数据超出华尔街预期。
- 主要下行风险包括:专有 RNAi 疗法管线失败可能导致股价大幅承压、处于研发中的治疗项目出现负面安全性或有效性数据。
推荐标的
- Alnylam Pharmaceuticals Inc (ALNY.O / ALNY US):评级 Equal-weight,目标价 $300.00,收盘价 $224.53(2026年10月8日)。核心自研 RNAi 专营产品销售跟踪符合预期,估值采用 10% 折现率与 1% 终值增长率 DCF 模型。
关键图表
图1. Amvuttra每月Symphony处方量
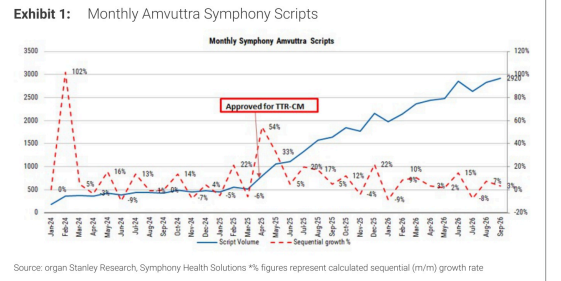
图2. Amvuttra全球季度销售额