花旗:中国可再生能源:6月逆变器出口需求持续强劲;阳光电源与德业股份提升股东回报
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗认为,中国逆变器出口增速在2026年6月进一步加快,出口额同比增长34.1%、环比增长30.3%至12.30亿美元,上半年累计同比增长30.0%至55.35亿美元。 增量需求主要来自大洋洲、非洲和亚洲,其中澳大利亚户用储能补贴以及尼日利亚等新兴市场需求构成重要推动力;欧洲出口额也同比增长28.3%至4.37亿美元。 浙江省逆变器出口额同比大增103.6%至4.05亿美元,安徽省同比增长8.8%至1.20亿美元,分别对应德业股份和阳光电源所在地。 国内组件产量上半年同比下降26.0%至209.6GW,但行业机构预计7月产量环比增长11.2%至42.0GW;前5个月中国光伏装机同比下降69.9%至59.6GW,受到上年同期抢装高基数影响。 在中国光伏和储能板块,花旗偏好阳光电源与德业股份,理由是全球储能需求强劲增长,同时两家公司分别提出5亿至10亿元股份回购和每股1.6元中期分红,以改善股东回报。 花旗给予德业股份和阳光电源评级1,对应买入评级,目标价分别为142.857元和185.0元;主要风险包括储能需求不及预期、逆变器价格竞争加剧、光伏装机放缓及海外贸易摩擦升级。
主要观点
- 2026年上半年中国逆变器出口额同比增长30.0%至55.35亿美元,其中6月同比增长34.1%、环比增长30.3%至12.30亿美元,增速较5月的13.7%明显加快。
- 6月逆变器增量需求主要来自大洋洲、非洲和亚洲:出口额分别同比增长210.3%、77.0%和31.8%,达到1.07亿、1.02亿和4.88亿美元。
- 大洋洲需求受到澳大利亚户用储能补贴推动,非洲增长则受尼日利亚等新兴市场需求支持;亚洲增量来自巴基斯坦、印度和泰国。
- 欧洲6月逆变器出口额同比增长28.3%至4.37亿美元,占总出口额35.5%,占比较上年同期下降1.6个百分点。
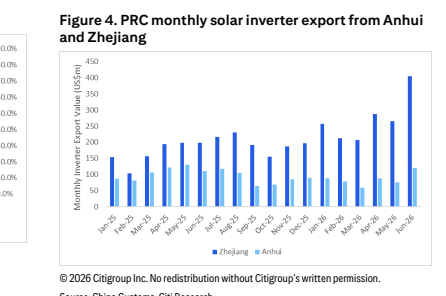
- 德业股份所在浙江省6月逆变器出口额同比增长103.6%至4.05亿美元,阳光电源所在安徽省同比增长8.8%至1.20亿美元。
- 中国光伏组件上半年出口额同比增长14.4%至131.97亿美元,6月出口额同比增长11.9%、环比增长20.2%至21.50亿美元。
- 6月组件出口量下降主要来自南美、欧洲和亚洲,分别同比下降31.0%至1.3GW、26.2%至6.9GW和21.9%至6.2GW;大洋洲同比增长19.2%至0.9GW,形成部分对冲。
- 上半年中国组件出口量同比微增0.2%至127.2GW,出口额与出口量走势分化。
- 中国组件产量上半年同比下降26.0%至209.6GW,6月同比下降18.4%但环比增长3.8%至37.8GW;行业机构预计7月产量环比增长11.2%至42.0GW。
- 2026年前5个月中国光伏装机同比下降69.9%至59.6GW,原因是上年同期抢装形成高基数。
- 阳光电源董事长提出5亿至10亿元股份回购,德业股份控股股东提出每股1.6元中期分红,以提升股东回报。
论述逻辑
- 全球储能需求强劲,澳大利亚补贴及非洲、亚洲新兴市场需求增加 → 6月中国逆变器出口额增长加速,浙江出口表现尤其突出 → 德业股份与阳光电源有望受益于全球储能需求增长 → 两家公司同步提出回购或分红安排,进一步强化股东回报 → 花旗因此在中国光伏与储能板块偏好这两家公司;与此同时,组件出口额增长主要由价格和汇率支撑,而出口量仍受南美、欧洲及亚洲需求走弱拖累。
关键展望
- 行业机构预计2026年7月中国组件产量将环比增长11.2%、同比下降10.8%至42.0GW。
- 德业股份目标价为142.857元,估值采用截至2035E的现金流预测、3.0%永续增长率和8.4%加权平均资本成本,对应2027E市盈率26.8倍和市净率10.0倍。
- 阳光电源目标价为185.0元,估值纳入截至2035E的盈利预测、4%永续增长率和10.2%加权平均资本成本,对应2027E市盈率20.2倍和市净率5.3倍。
- 德业股份的下行风险包括新兴市场户用及工商业储能需求低于预期、逆变器同行价格竞争超预期,以及海外市场对中国逆变器征收更高贸易关税。
- 阳光电源的下行风险包括光伏装机慢于预期、中外储能系统需求低于预期,以及海外贸易紧张局势加剧并削弱产品出口。
推荐标的
- 德业股份(605117.SS):评级1,即买入;2026年7月21日价格81.27元,目标价142.857元。花旗看好新兴市场储能需求从低渗透率水平持续增长;公司控股股东另提出每股1.6元中期分红。
- 阳光电源(300274.SZ):评级1,即买入;2026年7月21日价格104.08元,目标价185.0元。花旗认为DCF能够反映公司的长期潜在回报;董事长另提出5亿至10亿元股份回购。
关键图表
图1. 中国月度光伏组件出口
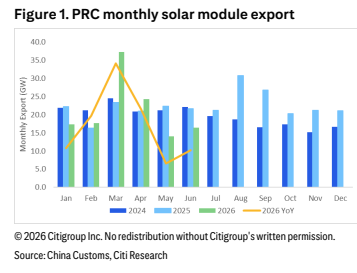
图2. 中国月度光伏组件产量
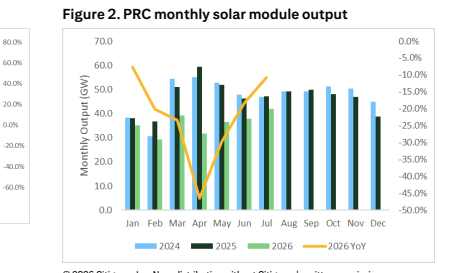
图3. 中国月度光伏逆变器出口
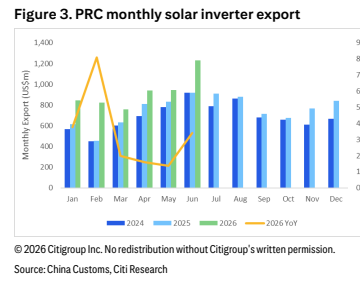
图4. 中国安徽和浙江月度光伏逆变器出口