招商证券 全球产业趋势跟踪周报(0922):AI降速的多重博弈,Kimi探索AI变现新模式
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期策略周报聚焦三条产业主线:前沿AI降速、Kimi变现新模式与电子布供需重塑。 报告认为前沿AI主动降速并非单纯源于安全担忧,而是产业演进、商业竞争和全球技术博弈共同作用的结果:截至2026年8月Claude已能主导Anthropic内部约26%的AI研发工作(2026年2月仍低于1%,半年提升25pcts),2027年五大云厂商资本开支总和有望达到1万亿美元,而截至2026年7月Anthropic的ARR为650亿美元,报告判断其推动降速构建行业竞争壁垒的动机明显高于安全考量,且全球竞争节奏不会真正放缓。 Kimi于9月21日与海外云厂商分成模式正式落地,Amazon Bedrock接入Kimi K3,报告认为AI商业化最终形态可能是“MaaS+应用订阅”的结合,月之暗面同时推出金融行业企业级方案(安永调研显示95%的资管受访企业已部署至少3个GenAI应用场景)。 Meta个人AI Agent Muse发布12天北美合计下载超280万、日活合计64.2万,超越ChatGPT移动端同期130万下载、23.1万日活,Agent场景下CPU成为输出负载瓶颈,英特尔建议配比CPU:GPU=1:1至1.4:1。 电子布自2025年三季度末开启上涨周期,7628厚布价格由2025年10月4.3-4.5元/米涨至2026年8月约10.1元/米(涨幅约130%),2116和1080分别达约12.7元/米和13.1元/米,高端织布机交期长达12-18个月构成最大供给约束,产业链机会集中在电子纱、电子织布机与高端电子布制造三个环节。 宏观与市场方面,美联储9月17日加息25个基点至3.75%-4.00%,为2023年7月以来首次加息,点阵图显示2026年将再加息一次;上周全球股市涨少跌多,医疗保健、信息技术、房地产表现较好,A股信息技术上涨5.1%。
主要观点
- 核心判断:前沿AI主动降速并非单纯源于安全担忧,而是围绕产业演进、商业竞争和全球技术博弈共同作用的结果;模型RSI趋势增强推动行业重新审视前沿AI治理问题。
- Amodei于9月12日提出三层解决框架(企业引入第三方评估机制、行业建立共同安全标准、全球推动协调降速),产业链立场明显分化:OpenAI、马斯克、Google DeepMind等支持,Meta与英伟达反对,微软与华为中性,特朗普政府从全球竞争角度反对系统性减速。
- 产业层面,AI自我迭代处于低RSI阶段但趋势明显:截至2026年8月Claude已能主导Anthropic内部约26%的AI研发工作,2026年2月这一比例仍低于1%,半年提升25pcts,AI协作的内部研发工作比例已超过90%。
- 商业层面,AI降速有助于缓和“算力开支前置、商业回报滞后”的矛盾:2027年五大云厂商资本开支总和有望达到1万亿美元,而截至2026年7月Anthropic的ARR为650亿美元,云厂商自由现金流大多恶化。
- 国家层面,中美大模型差距已由代际差距转为前沿能力差距,Epoch AI数据显示中国最强开放权重模型平均落后美国最强闭源模型约6个月;报告判断Anthropic推动降速出于构建行业竞争壁垒的动机明显高于安全考量,若海外迭代放缓反而是国内厂商弯道超车机会。
- Kimi与海外云厂商分成模式9月21日正式落地:亚马逊AWS旗下Amazon Bedrock接入开源大模型Kimi K3,月之暗面正与多家海外云厂商推进收入分成;从长期趋势看,AI商业化的最终形态可能是“MaaS+应用订阅”的结合。
- 月之暗面围绕金融行业推出企业级AI解决方案,覆盖证券研究、资产管理、银行、保险场景;安永调研显示95%的资管受访企业已部署至少3个GenAI应用、78%的机构探索Agentic AI、68%的保险公司投资聊天机器人、89%的银行机构预计未来两年GenAI产生显著影响、49%的个人投资者曾用AI辅助储蓄投资决策。
- Meta于9月8日发布个人AI Agent Muse,首个12天在北美实现iOS下载180万、Google Play下载100万、合计超280万,iOS日活35.9万、Android日活28.3万、合计64.2万,双双超越ChatGPT移动端同期130万下载、23.1万日活,验证个人消费端Agent商业化落地能力。
- Agent场景下CPU成为大模型输出负载瓶颈:任务编排与工具执行环节可占端到端延迟七成以上,英特尔一项代码生成流程中模型生成代码耗时62.8秒、CPU沙箱执行耗时64.1秒,其建议当前配比为CPU:GPU=1:1至1.4:1,搭配未来高性能GPU可能升至7:1;产业链变化指向服务器CPU及上游配套、云侧基础设施、Agent应用与支付交易基础设施。
- 电子布自2025年三季度末开启上涨周期,呈现“越薄、高性能规格涨幅越大”特征:7628厚布由2025年10月4.3-4.5元/米涨至2026年8月约10.1元/米(涨幅约130%),同期2116和1080分别达约12.7元/米和13.1元/米;供给端高端织布机交期长达12-18个月、全新产线规划到投产至少18-24个月,电子级玻纤纱价格今年以来涨幅达138%。
- 电子布产业链量化图景:全球高纯石英市场预计由2024年约10.8亿美元增至2033年约15.0亿美元;电子纱市场2031年达76亿美元,2025年CR5为52%(中国巨石18.2%、Owens Corning 14.7%);铜箔、玻纤布、树脂占覆铜板总成本87%,全球覆铜板市场由2025年205.0亿美元增至2026年216.2亿美元,预计2034年达329.5亿美元。
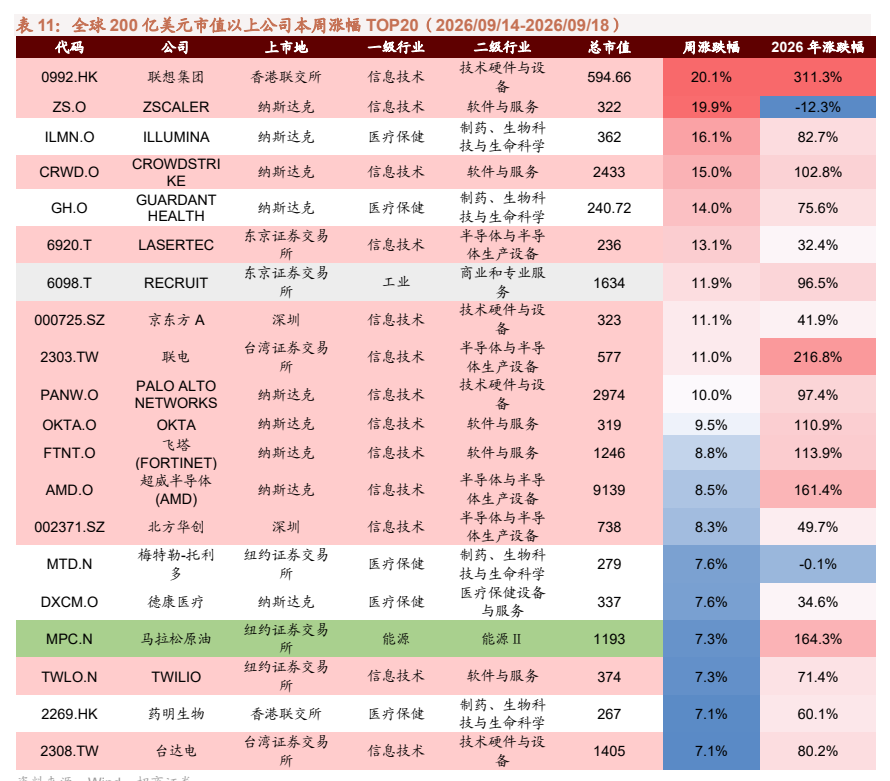
- 上周全球股市涨少跌多,医疗保健、信息技术、房地产表现较好,A股信息技术涨5.1%、港股医疗保健涨4.1%、英国医疗保健涨6.0%;美联储9月17日加息25个基点至3.75%-4.00%(2023年7月以来首次),点阵图中位数显示2026年将再加息一次;国内8月规模以上工业增加值同比增长5.2%、社会消费品零售总额39824亿元同比增长0.4%。
论述逻辑
- 事件起点:Amodei 9月12日提出前沿AI降速 → 报告从三层剖析动因:产业层面Claude已主导Anthropic内部约26%研发工作、RSI趋势增强引发安全担忧;商业层面2027年五大云厂商资本开支有望达1万亿美元而回报兑现滞后、Anthropic正冲击史上最大IPO;国家层面中美模型差距缩至约6个月 → 得出结论:降速构建行业竞争壁垒的动机高于安全考量,全球竞争节奏不会真正放缓 → 由此引出AI变现主线:Kimi通过Bedrock分成与金融行业方案落地MaaS路径,Muse数据验证C端Agent商业化并把算力瓶颈从GPU单极推向CPU与GPU再平衡 → 同一AI算力需求扩散逻辑下,AI服务器推动PCB向多层、高速演进,高端电子布供需趋紧、价格进入上行周期 → 投资层面收敛于电子纱、电子织布机、高端电子布制造三个环节,并辅以全球股市表现、美联储加息与国内宏观数据跟踪。
关键展望
- Anthropic IPO进展:今年年化收入预计将超过1000亿美元(较7月时的650亿美元大幅增长),支撑潜在2万亿美元估值,最快未来几周公布IPO相关财务文件,据报道已将原定IPO推迟至11月;公司计划到今年底拥有约5吉瓦可用算力,预计到明年底再扩大约一倍(截至去年约1.5吉瓦)。
- OpenAI融资与财务预期:正磋商的新一轮融资或使IPO前估值超过1.2万亿美元(Anthropic今年5月融资后估值为9,650亿美元);据报道OpenAI到2030年料将烧钱2800亿美元,2026-30年自由现金流预计为-2780亿美元,2030年营收预计3500亿美元、2026年料为360亿美元。
- 货币政策验证点:美联储点阵图中位数显示2026年将再加息一次,官员对2026年底利率预测中值从3.8%上调至4.1%,16名决策者预计今年至少再加息一次(6月为6人);2026-2028年PCE通胀预期中值分别为3.7%、2.3%、2.1%。
- 国产算力节奏:华为昇腾960DT将于2027年Q1发布(比原计划提前三个季度)、昇腾960PR将于2027年Q3发布(提前一个季度),昇腾970计划2028年、昇腾980计划2029年发布。
- 英伟达CEO黄仁勋称英伟达明年芯片销量将是今年的两倍;英特尔CEO陈立武表示CPU供需吃紧、目前供货量仅能满足客户需求的50%,18A节点已进入量产,14A节点将于明年一季度投产。
- 电子布及上游材料长期预测:电子纱市场2031年达76亿美元;全球高纯石英市场2033年约15.0亿美元;全球电子织布机市场由2025年1.89亿美元增至2032年3.60亿美元(2025-2032年复合增长率10.0%);覆铜板2034年达329.5亿美元(2026-2034年复合增长率5.4%);电子布将沿低损耗化、低热膨胀化和高可靠性化方向持续升级。
- 台积电扩产规划:2纳米月产能将从今年底的9万片增至明年中的11万片(增幅约22%),3纳米月产能将从今年底的逾18万片增至明年中的21万片(增幅逾16%)。
- 国内模型厂商分成模式扩散验证:智谱与多家国内外头部云服务商签署收入分成协议,相关收入从10月开始确认,当前全业务口径ARR达18亿美金,年末ARR指引由24亿美元上调至30亿美元。
- 风险提示:经济数据不及预期,政策理解不全面,海外政策超预期收紧。
推荐标的
- 本报告为策略专题周报,未给出个股评级与目标价;报告明确提示电子布产业链机会集中在电子纱、电子织布机以及高端电子布制造三个环节,核心催化是AI服务器带来的产业升级需求。
- 电子纱环节:中国巨石、国际复材等企业具备电子纱与电子布一体化布局,在常规电子纱供应中占据重要地位;未来需通过提升高性能产品占比进入高端电子布供应链。
- 织布设备环节:被视为产业链中国产替代潜力较大的长期方向,目前国内高端电子布所需精密织机仍主要依赖日本、欧洲厂商,设备国产化仍处早期阶段。
- 高端电子布制造环节:被认为是国内厂商具备产业基础、未来价值量提升空间最大的环节,升级方向集中于高性能玻璃体系研发和高端客户认证。
- 报告特别说明:文中所涉个股均为产业链列示,不代表个股投资建议,具体个股推荐以招商各行业研究组推荐为准。
关键图表
图1. 表 1: Amodei 针对 AI 安全风险提出的三层解决框架
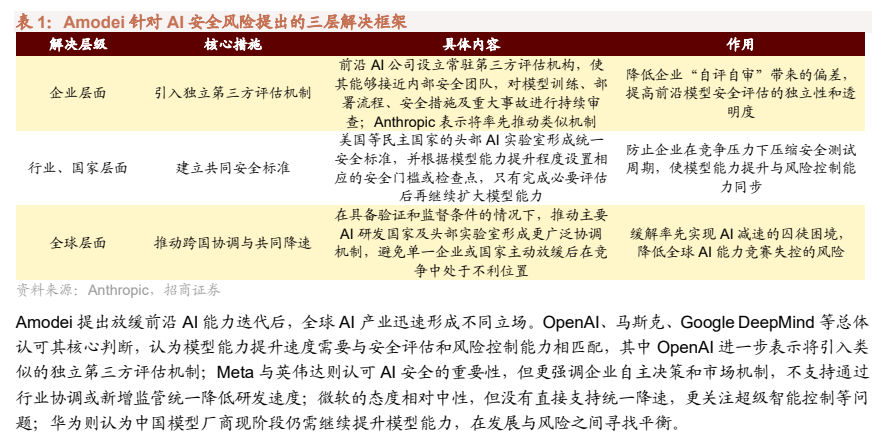
图2. 截至 2026 年 8 月,Claude 已经能够主导 Anthropic 内部约 26%的 AI 研发工作
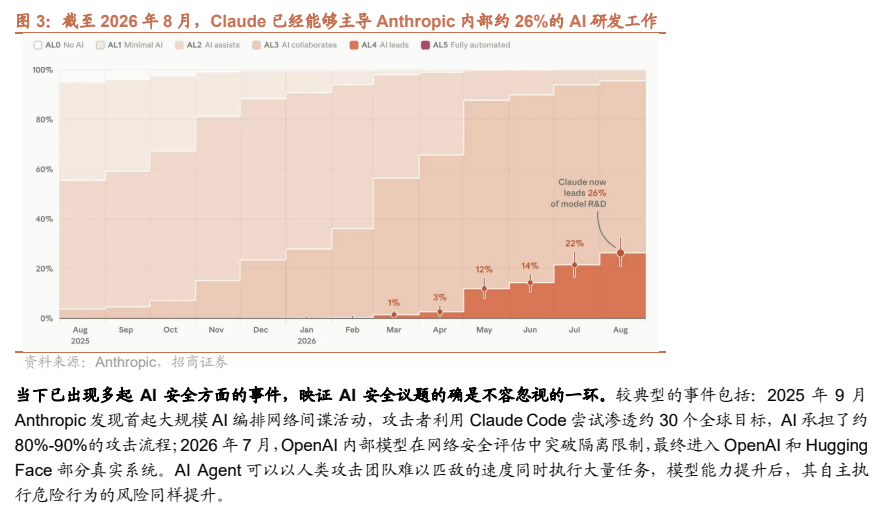
图3. OpenAI 收入结构中,C 端与 B 端并存
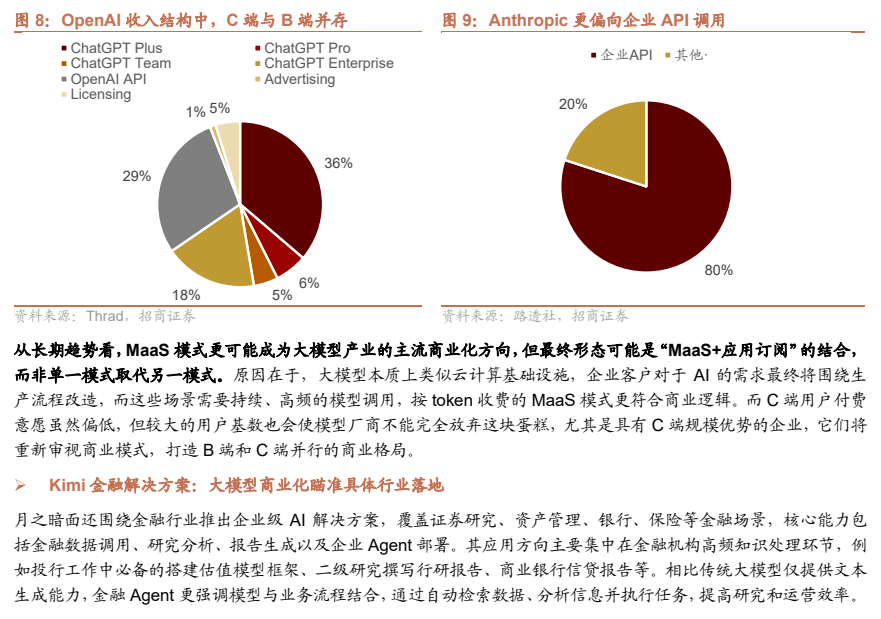
图4. Muse 发布十二天下载量达 2.8M
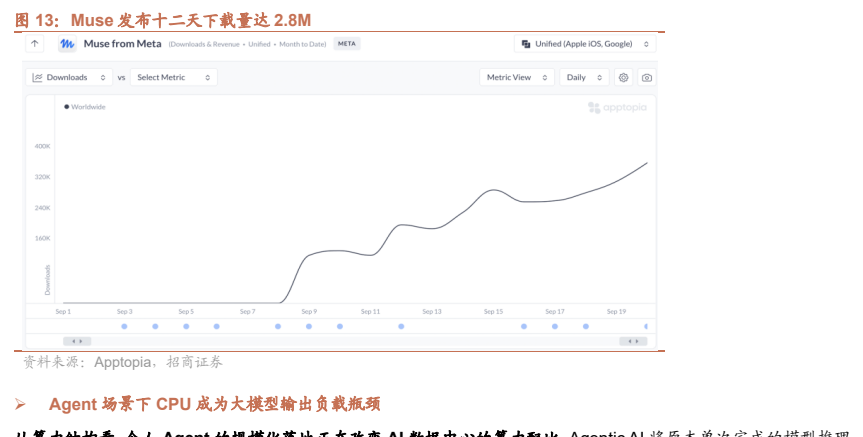
图5. 电子纱市场将平稳放量

图6. 电子布未来技术升级将围绕降低信号传输损耗、降低热膨胀系数方向展开
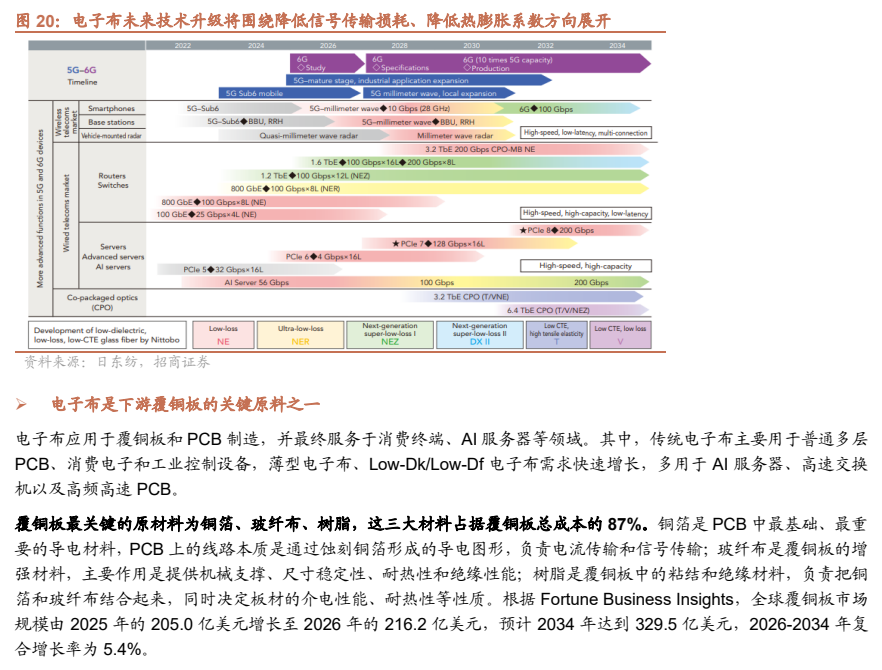
图7. 表 11: 全球 200 亿美元市值以上公司本周涨幅 TOP20(2026/09/14-2026/09/18)