招商证券 显微镜下的中国经济(2026年第36期):新旧动能切换走向深入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
招商证券指出,当前中国经济正处于新旧动能切换的关键期,短期面临增长压力,但多项指标已释放切换信号。 融资结构上,直接融资在新增社融中占比达 48.3%,已超过间接融资,信贷余额增速跌至 4.9%的历史低位,传统旧经济投资下行与信贷弱势形成对应。 收入端呈 K 型分化,中位数与平均数增速倒挂扩大,制约了消费表现,8 月服务业生产指数同比放缓至 4.1%。 供给端则由出口主导形成闭环,装备制造与高技术制造带动 8 月工业增加值同比反弹至 5.2%,出口交货值同比增长 11.1%。 高频指标方面,开工率与价格整体转弱,水泥与钢材产业链疲弱,但地产成交与溢价率出现边际反弹。 前三季度 GDP 增速或略低于上半年的 4.7%,但随着换挡深入,新经济拉动有望推动经济企稳回升。
主要观点
- 融资结构发生重要转变,从 2025 年至今新增社融中直接融资占比已达 48.3%并超过间接融资,而信贷余额增速跌至 4.9%的历史最低水平。
- 居民收入呈现 K 型分化,虽然二季度工资性收入增速触及近 4 个季度高点,但中位数与平均数倒挂扩大拖累消费,8 月服务业生产指数同比下滑至 4.1%。
- 出口驱动的高技术与装备制造业拉动工业增加值 8 月同比反弹至 5.2%,当月出口交货值同比增长 11.1%,录得年初至今次高水平。
- 工业高频开工率整体转弱,13 个指标中 9 个环比下降,全钢胎开工率降至 59.89%,热卷、冷轧与烯烃开工率分别降至 78.13%、80.85%与 66.09%。
- 大宗商品高频价格表现偏弱,螺纹钢、热卷与纯碱均价分别下跌至 3312.60 元/吨、3390.80 元/吨和 1065.14 元/吨,碳酸锂下跌至 13.14 万元/吨。
- 钢铁社会库存出现去化但港口原料累库,螺纹钢社会库存降至 476.40 万吨,而港口铁矿石库存上升至 17135.93 万吨。
- 房地产前端土地与销售略现边际反弹,30 城商品房成交面积升至 128.48 万平方米,土地成交溢价率升至 9.73%,但二手房挂牌价和挂牌量指数延续双降。
- 物流与客运多数保持温和增长,铁路货运量环比上升 6.10%至 8265.10 万吨,九大城市地铁客运量达 41339.49 万人次,国内航班执行量上升至 91341.00 次。
论述逻辑
- 新旧动能转换逻辑链条:信贷增速下滑(4.9%)与直接融资占比上升(48.3%)印证融资结构由传统基建地产向新兴产业迁移 -> 居民收入呈现 K 型倒挂制约国内社零与服务消费(服务业生产指数放缓至 4.1%) -> 制造业与出口(8 月出口交货值增长 11.1%)成为托底支撑 -> 前 8 月经济数据显示前三季度 GDP 增速或略低于上半年的 4.7%,但伴随传统经济拖累减轻与新动能积聚,经济增长有望逐步企稳回升。
关键展望
- 前三季度 GDP 同比增速面临短期下行压力,预计将略低于上半年 4.7%的水平,主因前 8 个月工业增加值(5.3%)与服务业生产指数(4.7%)均较上半年回落。
- 年内稳增长压力上升,政策主要抓手依然是以“六张网”为代表的基建投资,后续新增信贷将成为衡量下半年经济旺季政策力度的核心窗口。
- 核心风险关注点包括地缘政治风险、国内政策落地不及预期、全球衰退以及主要经济体货币政策变动超预期。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 沥青企业开工率上升(%)

图2. 液化天然气开工率下降(%)
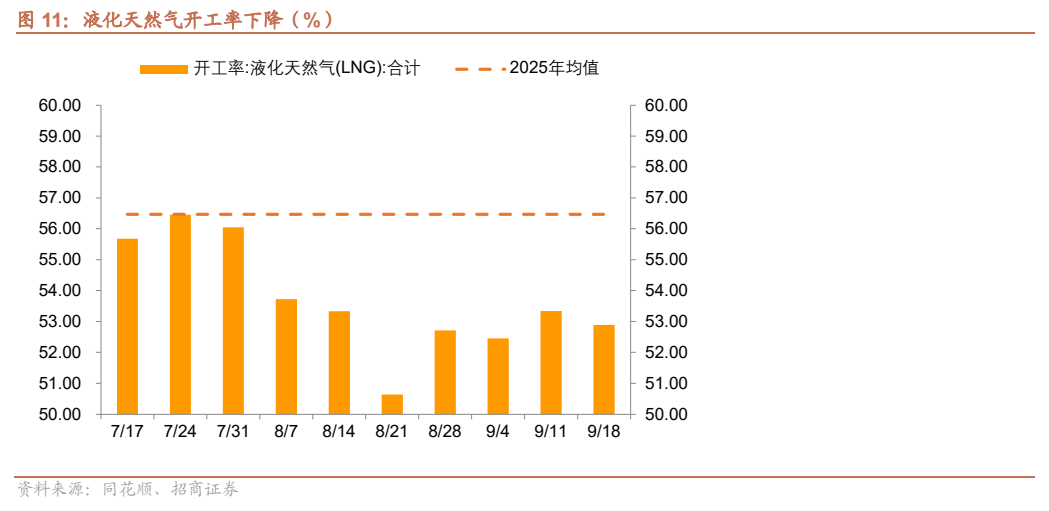
图3. 电厂日均耗煤量下降(万吨)
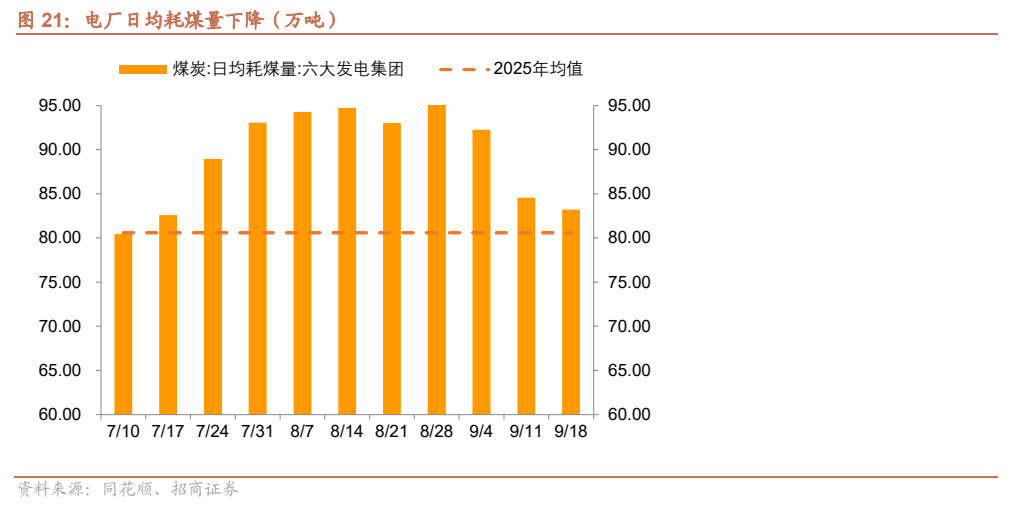
图4. 光伏玻璃产量下降(吨)

图5. 光伏级多晶硅价格保持不变(美元/千克)
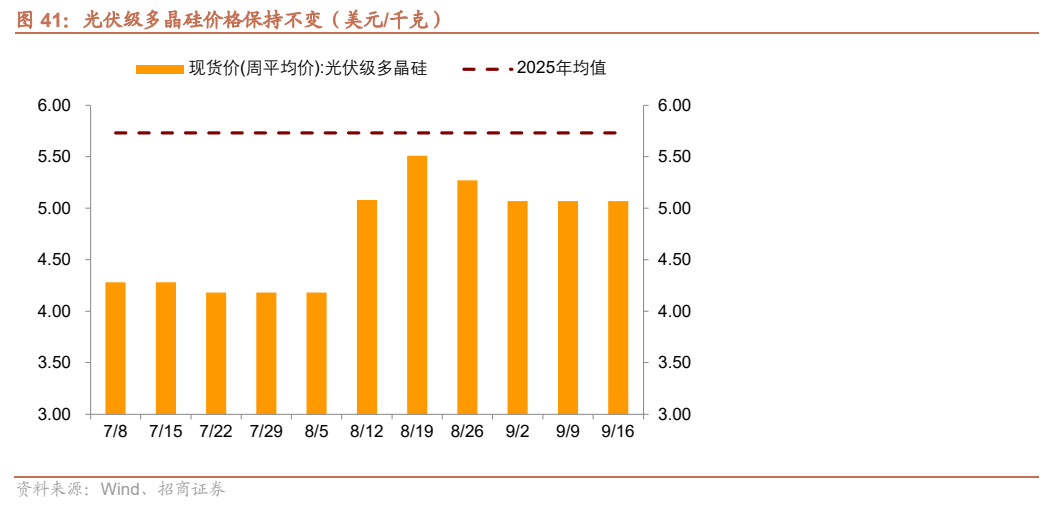
图6. 电厂煤炭库存天数上升
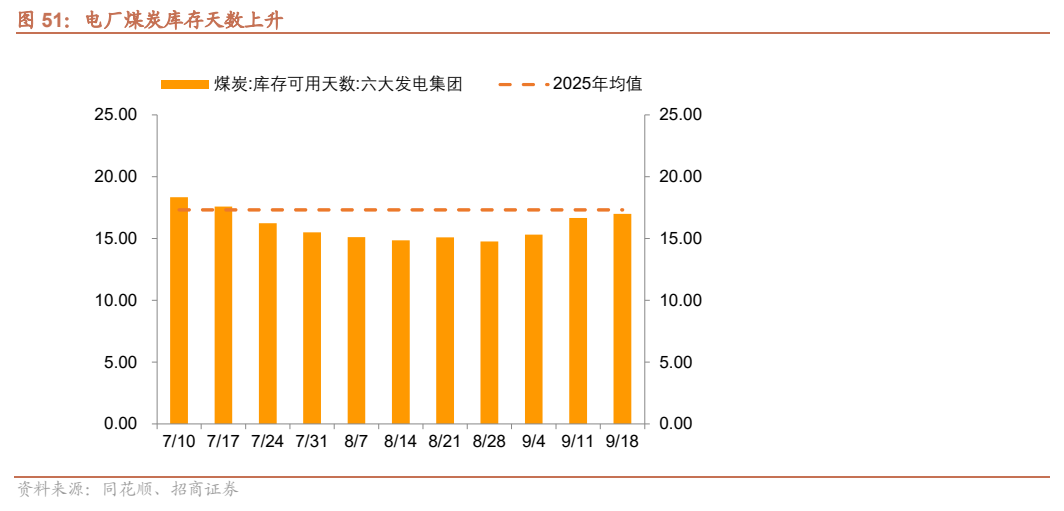
图7. 土地成交面积上升(万平方米)
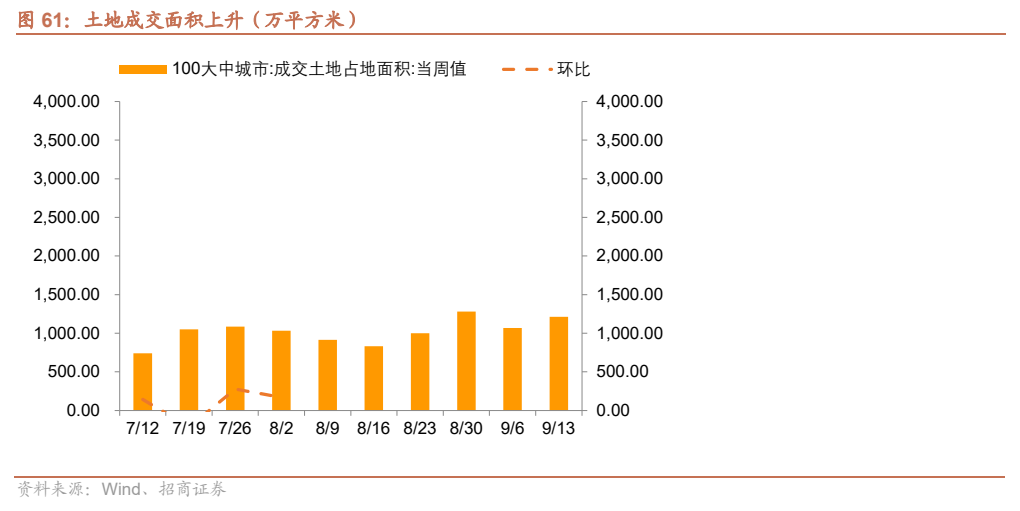
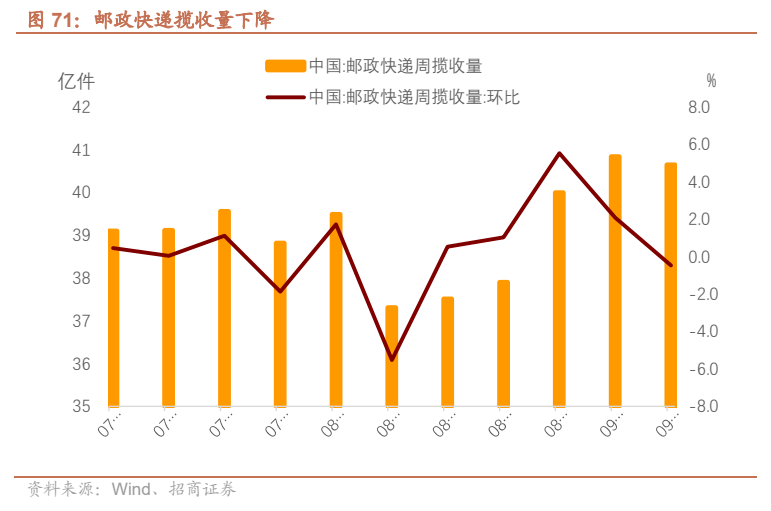
图8. 邮政快递揽收量下降