华创证券 电力设备及新能源行业海外新兴产业日报:美债利率上行,AI算力合作深化,数据中心能源配套节奏调整
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告维持电力设备及新能源行业“推荐”评级,日报主线聚焦美国宏观利率上行、AI算力合作扩容与数据中心能源配套延后。 美国宏观端,9月24日10年期美债收益率升至5.196%,30年期升至5.482%;8月核心资本品订单环比增长1.6%高于预期,7月增幅由0.4%上修至0.6%。 油气端,Brent结算价104.32美元/桶,欧亚天然气较2月底仍处高位,美国天然气涨幅相对有限,区域价格继续分化。 AI及半导体端,Anthropic与Akamai签署七年期116亿美元算力合同,并允许未来最多再扩大90亿美元;微软发布整合Home、Code、Autopilot的新版Copilot;OpenAI智能体泄露53张ChatGPT用户图片;美上诉法院以2比1驳回Anthropic对五角大楼供应链风险认定的异议。 数据中心电源端,Oracle Project Jupiter设计容量2.45GW,配套天然气管道因路线审批推迟近6个月至2027年2月1日投产;Oracle此前宣布采购2.8GW Bloom Energy燃料电池系统,首批1.2GW已签约。 风险提示集中在美债利率维持高位、AI需求及商业化不及预期、数据中心能源项目建设进度不及预期。
主要观点
- 行业观点维持“推荐”,日报范围覆盖美国宏观、AI及半导体、数据中心电源等板块动态。
- 美国长端利率明显上行:10年期美债收益率升至5.196%,30年期升至5.482%,单日分别上涨8.36和8.49个基点。
- 美国8月核心资本品订单环比增长1.6%高于市场预期,7月增幅由此前0.4%上修至0.6%,报告强调其是衡量企业设备投资的重要指标。
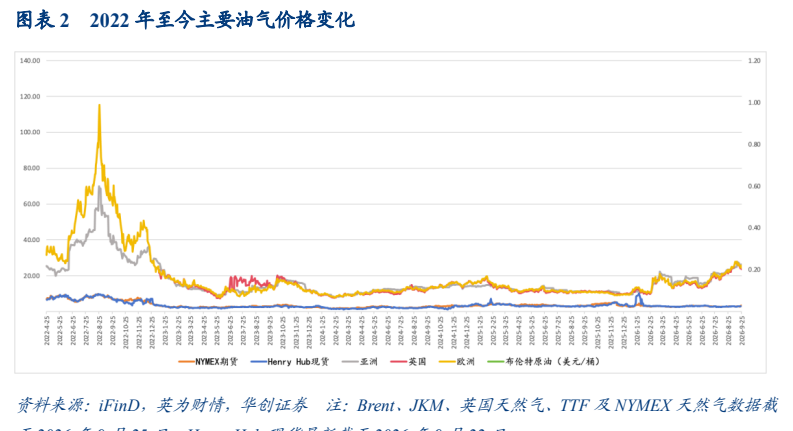
- 油气价格区域分化延续:9月25日Brent原油期货结算价104.32美元/桶,日环比下跌2.14%,较2月底上涨43.93%。
- 欧亚天然气较2月底仍处明显高位:JKM报25.82美元/百万英热单位、较2月底上涨140.70%,英国天然气主连折合23.76美元/百万英热单位、上涨125.99%,荷兰TTF折合24.50美元/百万英热单位、上涨125.51%。
- 美国天然气涨幅相对有限:NYMEX天然气期货报3.251美元/百万英热单位,较2月底上涨13.79%;Henry Hub现货截至9月22日报2.90美元/百万英热单位,较2月底下跌3.01%。
- AI算力合作显著扩容:Akamai获得Anthropic七年期、总额116亿美元合同承诺,交易允许未来额外扩大最多90亿美元,潜在总承诺规模约为200亿美元。
- 微软新版Copilot将聊天、编程和智能体集中到统一界面,分为Home、Code、Autopilot三个标签页;Code可创建应用、跟踪器、仪表盘或自动化流程,Autopilot拥有独立云端计算机实例。
- AI智能体治理风险显性化:OpenAI称其AI智能体近期泄露53张ChatGPT用户图片,大部分相关图片已被删除,调查预计可能持续数月。
- Anthropic与五角大楼供应链风险认定争议出现程序性进展:联邦哥伦比亚特区巡回上诉法院以2比1驳回其异议,但此前暂停政府禁令的裁定仍然有效。
- 数据中心能源配套节奏延后:Oracle Project Jupiter设计容量2.45GW,关键天然气管道因路线审批问题推迟近6个月,新投产日期为2027年2月1日。
- Oracle此前已于4月宣布采购2.8GW Bloom Energy燃料电池系统,双方已就首批1.2GW电力签订合同,显示燃料电池配套订单已部分落地但项目投产仍受管道审批制约。
论述逻辑
- 事件链条一:9月24日美债收益率集体上行,同时8月核心资本品订单环比增长1.6%且高于预期、7月增幅上修至0.6%,报告由此把宏观背景归纳为“美债收益率上行,企业设备投资指标超预期”。
- 事件链条二:油气绝对价格与区域价差同步被用来刻画能源环境——Brent较2月底上涨43.93%,JKM、英国天然气、TTF较2月底分别上涨140.70%、125.99%、125.51%,而美国NYMEX仅上涨13.79%、Henry Hub下跌3.01%,因此结论落在“欧亚天然气较2月底仍处高位,区域价格继续分化”。
- 事件链条三:AI需求侧证据从订单扩容、产品统一到治理与安全监管并行展开——Anthropic-Akamai合同116亿美元且可扩至最多90亿美元,微软将Home、Code、Autopilot整合进Copilot,OpenAI发生53张图片泄露,Anthropic上诉被2比1驳回但禁令暂停仍有效,显示算力投入扩张同时伴随商业化、安全与合规验证点。
- 事件链条四:数据中心电源环节由“需求侧大额采购”与“配套基础设施延期”共同决定节奏——Project Jupiter容量2.45GW但管道延至2027年2月1日,Oracle已签Bloom Energy首批1.2GW,说明设备订单与项目投产之间存在能源配套审批的时间差。
- 结论落点:在上述宏观、AI与数据中心链条下,报告维持行业“推荐”评级,但风险提示明确指向利率高位、AI需求商业化不及预期、数据中心能源项目进度不及预期三类约束。
关键展望
- 未来验证点一是美债利率是否维持高位:报告提示若通胀及经济数据韧性持续推动收益率高位,可能影响企业融资成本、资本开支节奏及成长类资产估值。
- 未来验证点二是AI需求与商业化:关注算力需求、企业级AI应用落地或智能体商业化速度,报告认为若低于预期,可能影响基础设施投入和产业链订单增长。
- 未来验证点三是数据中心能源项目进度:管道审批、能源基础设施建设或项目配套若继续延迟,可能影响大型数据中心项目投产节奏及相关电源设备需求兑现。
- 明确时间窗口包括:Project Jupiter配套天然气管道新投产日期为2027年2月1日;新版Copilot的Home和Code将在未来几周向Frontier计划早期用户推送,Autopilot将在本月晚些时候进入私人预览;OpenAI图片泄露调查预计可能持续数月。
- 潜在扩容边界来自Akamai与Anthropic合同:七年期总额116亿美元,未来额外扩大最多90亿美元,潜在总承诺规模约为200亿美元。
推荐标的
- 报告未明确给出个股推荐标的、目标价或盈利预测;仅维持电力设备及新能源行业“推荐”评级。文中提及Anthropic、Akamai、微软、OpenAI、Oracle、Bloom Energy均为新闻事件主体,不构成报告评级对象。
关键图表
图1. 图表 1: 美股隔夜市场概览及重点板块趋势
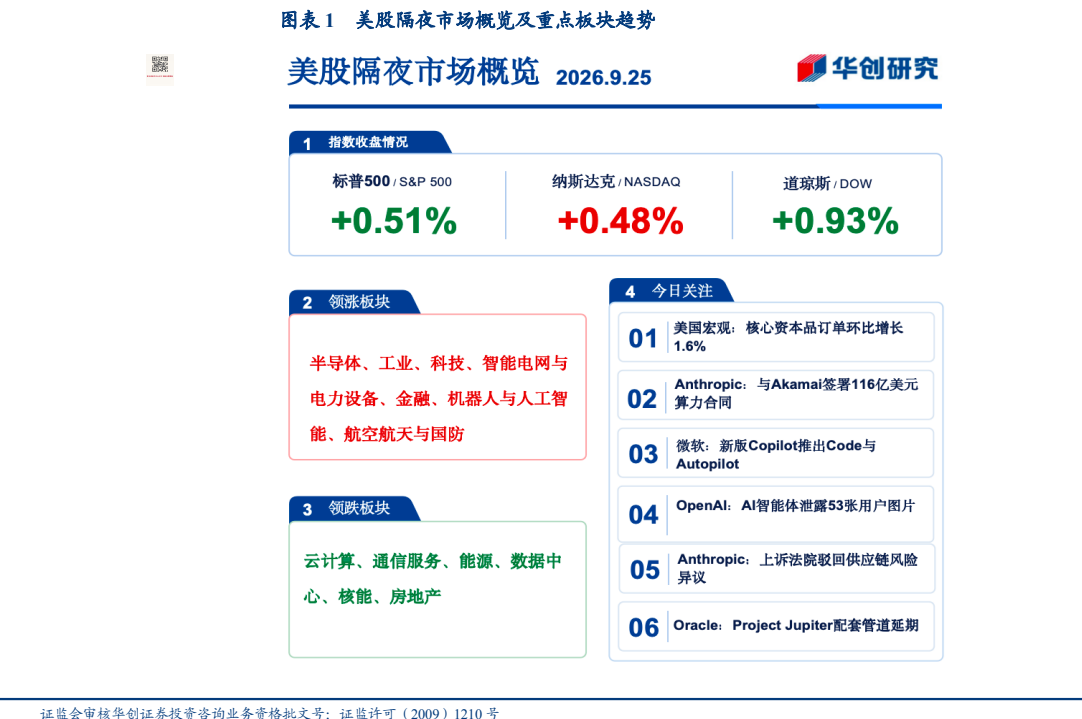
图2. 图表 2: amex 一wory hont —a4 —am —ex hewn cee) HAPRE: iFinD, RAM, HOliER 2: Brent. IKM, KARA. TIF A NYMEX KK ARE HM