花旗 和黄医药(0013.HK):ATTC重塑抗体偶联药物技术;2026年有望迎来业务拐点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗维持和黄医药(0013.HK)买入/高风险评级,目标价从HK$39.00上调至HK$40.1,较2026年9月29日价格HK$22.30的预期股价回报与总回报均为79.8%,并新增30天上行Catalyst Watch(预期事件日期2026年10月24日)。 报告认为ATTC平台以靶向小分子抑制剂替代传统细胞毒性载荷,将抗体偶联从选择性化疗推向选择性药理学,公司已披露HMPL-A251、HMPL-A580、HMPL-A830三款分子进入全球一期临床,平台价值尚未被市场定价。 2026年9月GSK就HMPL-A830中国以外权益支付US$110mn首付款、总对价最高US$1.295bn,该分子在交易后一个月内进入全球Ph1,2H26启动,初始开发聚焦结直肠癌、胰腺癌和肺癌。 2026年业务拐点成形:fruquintinib+PD-1中国2L RCC获批、fanregratinib中国上市、savolitinib中国MET+GC NDA、sovleplenib中国wAIHA NDA及savolitinib美国NDA陆续落地。 花旗预计2026年(剔除BD收入)销售温和复苏、2027年随savolitinib美国上市和sovleplenib中国上市强劲放量,近期核心催化为2026 ESMO上的SAFFRON与SANOVO数据读出,花旗分别给予90%和70%成功概率并认为市场更悲观。 基于ATTC全球临床进展与savolitinib美国NDA,花旗上调FY27/F28收入1%/7%、FY28 EPS预估从HK$0.13升至HK$0.16,认为公司正从研发主导biotech演变为更均衡的商业化阶段biopharma。
主要观点
- 维持买入/高风险评级,目标价上调至HK$40.1(原HK$39.00),现价HK$22.30对应预期股价回报79.8%、预期总回报79.8%、预期股息率0.0%,市值HK$19,453M。
- ATTC平台代表差异化的载荷创新路径:用靶向小分子抑制剂替代传统细胞毒性载荷;在全球ADC管线快速扩张背景下,载荷创新仍然有限。
- 公司已披露3款ATTC分子进入全球一期临床:HMPL-A251(PI3K/PIKK-HER2)、HMPL-A580(PI3K/PIKK-EGFR)、HMPL-A830(KRAS-EGFR)。
- GSK交易验证ATTC平台价值:2026年9月公司宣布就HMPL-A830中国以外权益与GSK达成out-licensing,GSK支付US$110mn首付款、总对价最高US$1.295bn外加royalties;HMPL-A830在GSK交易后一个月内进入全球Ph1,2H26启动,初始开发结直肠癌、胰腺癌和肺癌。
- 花旗看好HMPL-A830分子设计:垂直通路抑制(EGFR位于RAS上游,抗体与载荷可攻击同一信号架构内两个节点)、潜在降低游离系统性暴露、潜在旁观者效应(KRAS抑制剂以中性、可透膜形式释放可扩散至邻近KRAS依赖细胞)、以及改善耐受性支持前线联合化疗或免疫治疗的潜力。
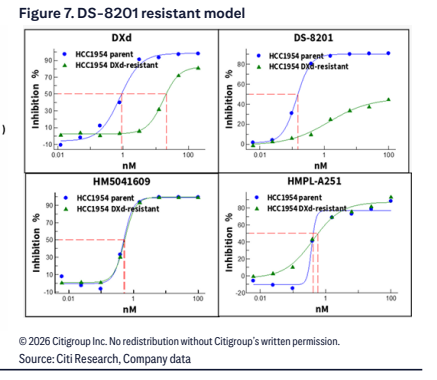
- PAM ATTC(HMPL-A251)体外/体内结果令人鼓舞:无需PAM改变即显示HER2依赖活性、共培养实验显示对HER2阳性细胞邻近HER2-null细胞的旁观者杀伤效应、并克服DXd介导的DS8201耐药。
- 2026年业务拐点成形,晚期管线五大进展:fruquintinib+PD-1中国2L RCC获批、fanregratinib中国上市、savolitinib中国MET+GC NDA、sovleplenib中国wAIHA NDA、savolitinib美国NDA。
- 销售展望:预计2026年温和复苏(剔除BD收入)、2027年强劲放量,依赖savolitinib美国潜在上市、sovleplenib中国上市及商业化资产适应症扩展。
- 新增30天上行Catalyst Watch(特殊情形催化,预期事件日期2026年10月24日):SAFFRON数据读出将在2026 ESMO主席研讨会公布、可能支持savolitinib美国NDA;SANOVO(初治EGFR+MET+ NSCLC)将以proffered paper形式公布;savolitinib美国潜力及1L EGFR+MET+ NSCLC潜力均未被充分定价。
- 花旗给予SANOVO 70%、SAFFRON 90%的成功概率(POS),而市场乐观度较低;若ESMO后市场POS上调,积极数据将带来上行风险。
- 盈利调整:基于ATTC全球临床进展与savolitinib美国NDA,上调FY27/F28收入1%/7%,FY28 EPS预估从HK$0.13升至HK$0.16(反映savolitinib美国潜在放量);盈利表显示2026E净利US$74M(EPS增速-83.0%)、2028E净利US$142M(EPS增速72.9%、P/E 17.5x、ROE 9.6%)。
- 结论:晚期临床交付、产品销售复苏与管线变现程度提升,表明公司正从研发主导biotech演变为更均衡的商业化阶段biopharma。
论述逻辑
- 全球ADC管线快速扩张但载荷创新有限 → 和黄医药ATTC平台以靶向小分子抑制剂替代细胞毒性载荷,形成差异化并具备BD期权价值 → 2026年9月GSK就HMPL-A830中国以外权益支付US$110mn首付款、最高US$1.295bn总对价,平台获MNC验证,该分子一个月内进入全球Ph1(2H26启动)→ 同期晚期管线在中国和美国多点落地(2L RCC获批、fanregratinib中国上市、MET+GC与wAIHA NDA、savolitinib美国NDA)→ 推导出2026年销售温和复苏、2027年随savolitinib美国与sovleplenib中国上市强劲放量 → 2026 ESMO的SAFFRON/SANOVO数据读出构成近期催化(花旗POS 90%/70%、高于市场)→ 据此上调FY27/F28收入1%/7%、FY28 EPS至HK$0.16 → 目标价升至HK$40.1、维持买入/高风险,并新增30天上行Catalyst Watch。
关键展望
- SAFFRON与SANOVO数据读出于2026 ESMO公布,为近期核心催化;30天上行Catalyst Watch的预期事件日期为2026年10月24日。
- HMPL-A830全球Ph1于2H26启动,初始开发方向为结直肠癌、胰腺癌和肺癌。
- PAM ATTC的BD可见性有望随2027年临床数据读出而更清晰。
- 2026年销售温和复苏(剔除BD收入),2027年强劲放量依赖savolitinib美国潜在上市、sovleplenib中国上市及商业化资产适应症扩展。
- FY27/F28收入上调1%/7%,FY28 EPS上调至HK$0.16(原HK$0.13);目标价HK$40.1(原HK$39.0),维持买入/高风险评级。
推荐标的
- HUTCHMED (China) Ltd (0013.HK):Buy / High Risk;目标价HK$40.1(自HK$39.00上调);现价HK$22.30(2026年9月29日16:10),预期股价回报79.8%、预期股息率0.0%、预期总回报79.8%;推荐理由为ATTC差异化与BD期权价值、晚期管线数据读出、新品上市及业务拐点在FY26-27成形。
- HUTCHMED (China) Ltd (0013.HK):新增30天上行Catalyst Watch(特殊情形催化),基于SAFFRON和SANOVO在2026 ESMO的数据读出,预期事件日期2026年10月24日;花旗认为savolitinib美国及1L EGFR+MET+ NSCLC潜力未被充分定价。
关键图表
图1. 全球ADC在研管线(按载荷作用机制分类)
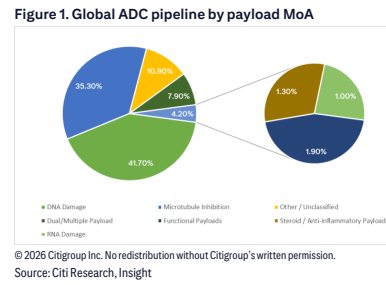
图2. 载荷作用机制构成(按研发阶段划分)
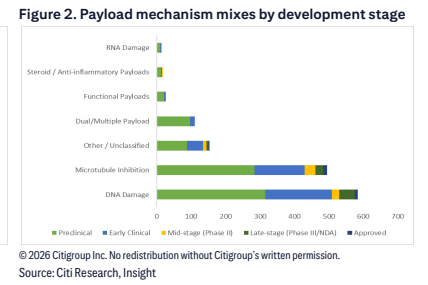
图3. ADC分类(按连接子是否可裂解)
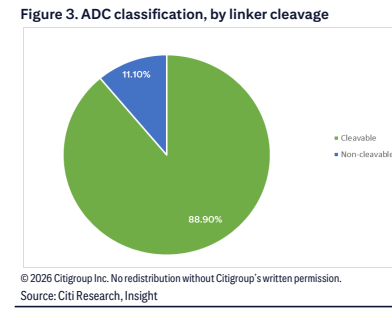
图4. ADC分类(按连接子释放机制)

图5. 和黄医药ATTC在研管线
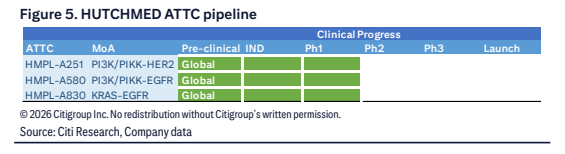
图6. 旁观者效应
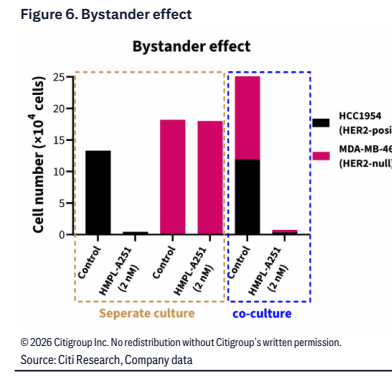
图7. DS-8201耐药模型