野村 小鹏汽车(XPEV.US)26年第二季度财务状况改善:2H26F 需要更多耐心
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
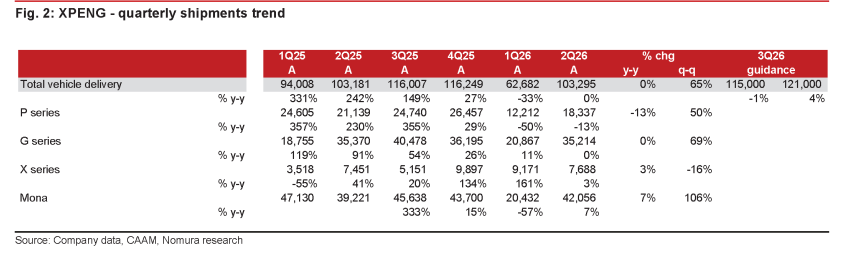
小鹏汽车2026年第二季度营收录得197.44亿元人民币(同比+8%,环比+51%),汽车交付量达103,295辆(同比持平,环比+65%),均落在此前指引区间的下限附近。 得益于服务及其他业务毛利率上升至75.1%,当季整体毛利率同比提升3.4个百分点至20.7%,净亏损环比收窄25%至13.37亿元人民币。 公司对2026年第三季度给出的交付量指引为11.5万至12.1万辆(同比-1%至+4%),营收指引为217亿至234亿元人民币,主要受制于新车型尤其是Mona L03的产能瓶颈。 此外,小鹏汽车机器人业务完成逾9亿美元融资,投后估值达63亿美元。 野村认为,国内汽车需求疲软短期构成压制,但随着9月产能瓶颈逐步缓解及新车(G9L、Mona L05)陆续上市,更具实质意义的修复将在2026年第四季度展开,维持“买入”评级及23.00美元目标价。
主要观点
- 2026年第二季度营收和交付量均触及指引下限,单车均价环比微降至约16.5万元。
- 整体毛利率提升至20.7%,主要受服务及其他业务75.1%高毛利率驱动,汽车销售毛利率为12.1%。
- 经营利润率改善至-6.7%,第二季度净亏损同比扩大180%但环比改善25%至13.37亿元人民币。
- 2026年第三季度交付指引为11.5万至12.1万辆,受新车产能瓶颈影响表现偏弱。
- 第三季度营收指引为217亿至234亿元人民币,预计单车均价将保持在约16.5万元的稳定水平。
- 机器人业务完成超9亿美元融资,整体估值达63亿美元,涵盖自研图灵AI芯片等全栈核心组件。
- 管理层计划在2026年9月解决Mona L03的产能瓶颈,并力争在第四季度单月交付突破6万辆。
- 第二季度海外销量达2万辆且营收占比超25%,第四季度海外销量目标为4万辆。
- 智驾VLA2.0版本将于2026年8月底推出,公司目标在2027年推出无人驾驶Robotaxi服务并进军欧洲市场。
- 大众合作技术贡献环比回落,下半年整体毛利率预计维持在十几个百分点的高位区间(high-teens)。
- 人形机器人Iron目标在2026年底实现量产,2027年第二季度起产生外部营收并达到数千台月产能。
论述逻辑
- 2026年第二季度财务与交付触及指引下限且环比回暖 -> 3Q26因新车Mona L03产能受限导致出货指引偏弱 -> 9月瓶颈解除及G9L/Mona L05陆续推出推动4Q26交付爆发 -> 叠加海外出口与机器人/Robotaxi商业化路径 -> 维持长期可持续增长判断与买入评级。
关键展望
- 新车型发布窗口:G9L将于2026年9月推出,Mona L05定于2026年第四季度上市;增程(EREV)车型计划于明年在全球市场推出。
- 出货量目标:中国本土市场Mona L03在4Q26目标月交付1.5万辆,4Q26海外销量目标4万辆,第四季度单月交付量冲击6万辆。
- 前沿业务商业化窗口:人形机器人目标2026年底量产、2027年第二季度起产生外部收入;Robotaxi目标2027年提供无人驾驶服务。
- 下行风险提示:2026年内发布的新车型放量慢于预期、中国汽车市场竞争进一步加剧,以及Robotaxi和人形机器人研发进度不及预期。
推荐标的
- 小鹏汽车(XPEV.US):维持买入评级,基于DCF模型给予目标价23.00美元(现价12.19美元,隐含2026年预测市销率1.6倍)。
关键图表
图1. 小鹏汽车 - 2026年业绩回顾
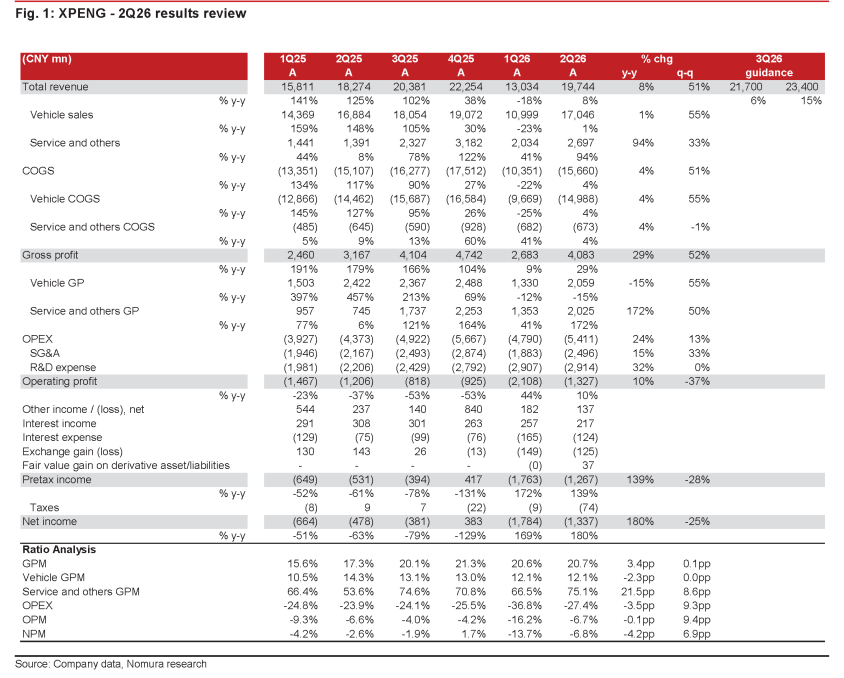
图2. 小鹏汽车 - 季度交付量趋势