美国银行:美银 Municipals周报:夏季区间波动让位于秋季反弹”
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行指出,市政债券市场“夏季区间波动”已结束,随着美国财政部加倍购买长债,预计将迎来“秋季反弹”。 民主党赢得众议院控制权的历史情境通常支持市政债券收益率稳定或下行,从而支撑再投资需求并延长久期。 尽管2026年第二季度评级下调多于上调,但信贷质量依然强劲。 目前建议投资者增加久期、为收益率曲线趋平布局,并采取低对冲策略。
主要观点
- 美国财政部加倍购买10年-30年期债券,标志着市场反弹的“绿灯”信号。
- 历史数据显示,若民主党在国会选举中获胜,市政债券市场往往在年底前走强。
- 2026年第二季度评级活动显示下调多于上调,升级与下调比率为0.7比1。
- 穆迪在2026年第二季度录得25次多级下调,为2018年第三季度以来的最高水平。
- 2026年年初至今市政债券发行总额为3875亿美元,同比增长2%。
- 美国银行将2026年市政债券发行预测下调至6000亿美元。
- 美国银行建议超配高等级债券及稳健的A级长久期债券。
- 美国银行建议低配领地债券、小型私立学院债券及农村单体医院债券。
论述逻辑
- 美国财政部增加长债购买(类似2011年“扭曲操作”) -> 缓解长端利率压力 -> 推动收益率曲线趋平 -> 叠加选举周期带来的历史性利好(民主党获胜预期) -> 支撑市政债券市场在秋季开启反弹行情。
关键展望
- 预计2026年下半年1s5s和10s30s收益率曲线将趋平。
- 预计2026年高等级债券信用利差将保持稳定,A级和BBB级债券利差可能出现轻微走阔。
- 预计2026年市政债券违约将保持在低位,未来12个月违约规模预计在20亿美元左右。
推荐标的
- 建议投资者增加久期,并为收益率曲线趋平进行布局。
- 建议采取低对冲(under-hedged)策略以应对即将到来的反弹。
关键图表
图1. 您预期2026年美国中期选举将产生何种结果?
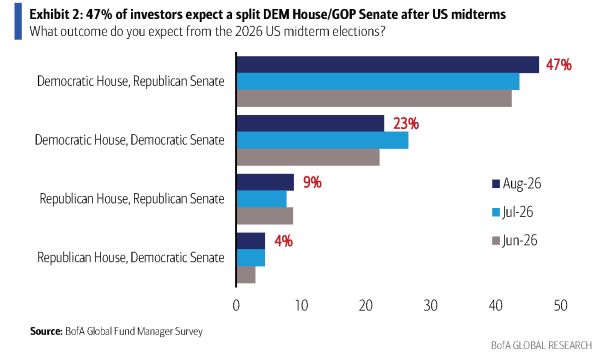
图2. 按美国银行资产规模划分的最大四家银行平均市政债合计持仓:HTM与AFS市政债持仓总额(百万美元)
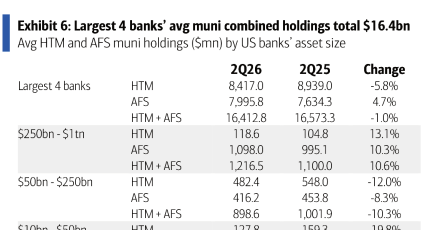
图3. 年初至今发行量为3875亿美元,同比增长2%;新增资金下降5%,再融资增长25%
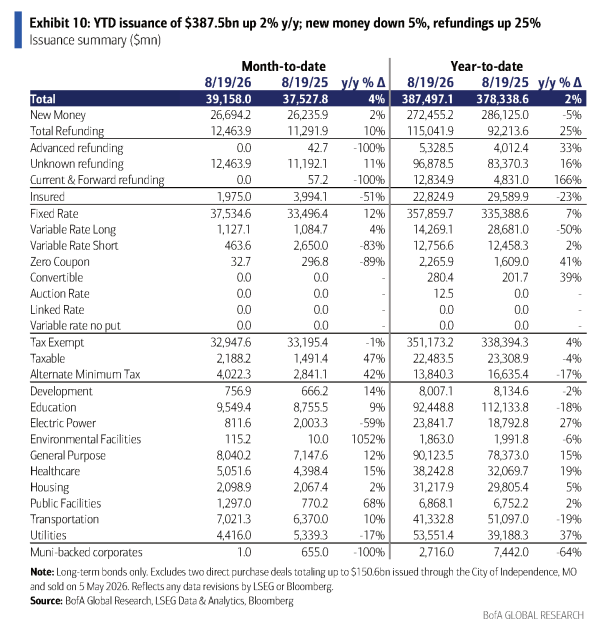
图4. AAA曲线较3个月前几乎全线更显便宜:AAA一般责任市政债券曲线变动
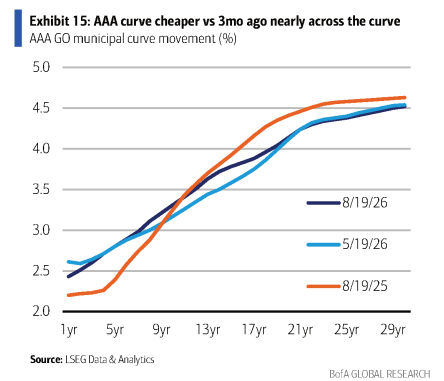
图5. 22年以上期限各行业OAS较各自3年OAS均值总体处于中性;单A地方一般责任债和AA医疗债偏便宜,BBB税收收入债非常便宜
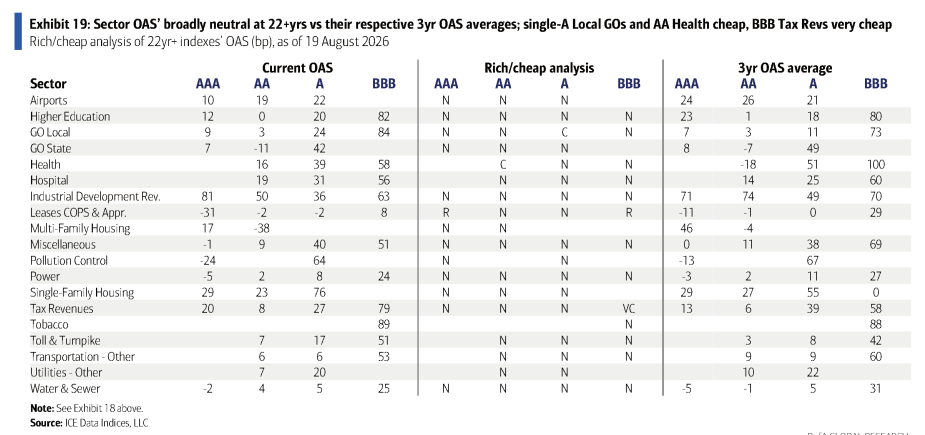
图6. 截至8月19日,距GCHS提交第9章破产申请仅1天
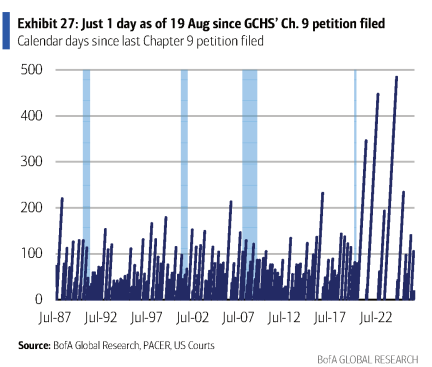
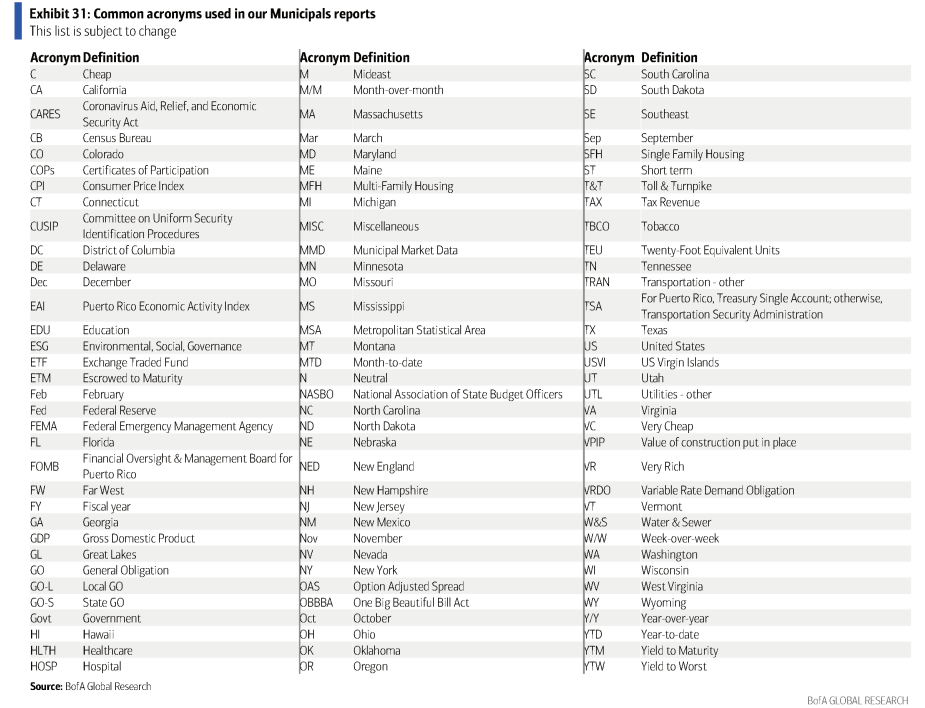
图7. 我们市政债报告中常用的缩略语(该列表可能随时变更)