美国银行:美银 CVS Health(CVS.US)框架340B:’26 不利因素看起来可控,’27 风险较大,不明确
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行重申CVS Health买入评级,但将目标价从120.00美元下调至110.00美元、目标倍数从15x降至13.5x,当前股价87.01美元。 报告将340B相关风险拆解为四项:越来越多药企要求claim-level数据才批准340B折扣、拟议规则拟自2027年起将340B报销从ASP+6%降至ASP-33%、覆盖实体诉讼指控CVS留存超额价差、以及HRSA试点影响资金流。 自下而上测算的总EPS风险约$0.45、对应EBIT风险$700-$800MM,其中2026年仅约$0.06(当前逆风运行率约$25MM/季度、年化约$100MM EBIT),2027年风险更大且更不明朗:拟议报销规则或使2027年EBIT减少$600-$700MM、约$0.38 EPS。 美银估计CVS 340B敞口约$14.3Bn收入、$1.5Bn毛利(相当于共识收入与毛利的3.4%与2.5%)、净敞口约$1.1Bn,其中合同药房超额毛利约$843MM。 管理层预计340B压力贯穿2026-2027年并于2027年底前基本企稳,美银称之为两年重置而非生存威胁;对冲因素包括Aetna利润率修复、专科药房增长、生物类似药、Cordavis扩张、Rite Aid门店并购份额与AI生产力举措。 核心争论在于2027年EPS下限$8.44是否已涵盖全部340B风险。
主要观点
- 重申买入评级,目标价由120.00美元下调至110.00美元,目标倍数由15x降至13.5x,以反映340B相关风险;同时2028E EPS预估由9.14调整为9.44。
- 四大340B风险合计构成约$0.45 EPS($700-$800MM EBIT)潜在逆风:药企要求claim-level数据($100MM EBIT、$0.06、100%概率)、ASP+6%降至ASP-33%拟议规则($600-$700MM、$0.38、50%)、HRSA试点(影响不明、50%)、诉讼(约$297MM指控损害、无观点)。
- 2026年逆风可控:当前340B逆风运行率约$25MM/季度,反映药企要求数据叠加约1/3医院尚未配合;年化约$100MM EBIT或$0.06 EPS,前提是不再有更多药企提出同类要求。
- 2027年最大风险为拟议报销规则:从ASP+6%降至ASP-33%,估计或使2027年EBIT减少$600-$700MM、约$0.38 EPS;美银2027年分部EBIT预估较市场共识低约$300MM,以粗略风险加权该逆风。
- 敞口量化:340B相关收入约$14.3Bn、毛利约$1.5Bn(合同药房$1,204.5MM占81%、WellPartner $285.0MM占19%),相当于共识收入与毛利的3.4%与2.5%;若处方留在CVS药房但退出340B,净敞口约$1.1Bn。
- 合同药房超额毛利约$843MM:基于IQVIA估计的$41Bn零售及邮购340B销售、CVS约33.9%的合同药房关系份额、约30.1MM张年处方,每张处方340B毛利$40对比非340B的$12。
- ASP重置的传导测算:CVS按药价比例收费(合同药房13% dispensing fee、TPA收取价差的14%),简化示例下CVS经济利益下降约46%(合同药房-37%、WellPartner-60%),340B毛利敞口由$1,489.5MM降至$801.2MM、减少$688.3MM。
- 诉讼构成额外不确定因素:2026年5月Mount Sinai Health System、University of Michigan Health与University of Kansas Hospital Authority起诉CVS,指控Caremark、CVS Specialty与WellPartner在2020-2025年间转移$250MM的340B节省;美银对诉讼有效性无观点,未计入EPS逆风。
- HRSA试点将影响资金流:初期范围仅约5.5%的340B量,管理层认为最终影响更可能是量而非价的逆风;美银认为更有意义的逆风或是处方级验证要求与返利模式带来的行政负担上升。
- 政策时间线:拟议规则尚处proposed rule阶段,CMS正在审阅反馈、最终规则预计今年晚些时候出台,若定稿将于2027年1月1日开始实施;美银认为落地概率中至高,潜在诉讼与行业反对是重要变量。
- 管理层预计340B经济性2026与2027年均下滑、2027年底前企稳;美银称行业正经历两年重置而非生存威胁,讨论焦点已转向提高透明度与加强监管,而非取消整个项目。
- 对冲因素充足:Aetna利润率修复、专科药房持续增长、生物类似药采用、Cordavis扩张、Rite Aid门店并购带来的份额以及AI驱动的生产力举措;费用端公开披露显示340B管理费每张处方在$0.26-$4.00之间,WellPartner为$4.00。
论述逻辑
- 事件驱动:CVS近期将340B项目变化列为利润逆风并提示2027年可能加剧 → 美银据此拆解出四大风险(药企数据要求、ASP+6%降至ASP-33%拟议规则、诉讼、HRSA试点)并自下而上量化。
- 量化路径:约$14.3Bn收入、$1.5Bn毛利的340B敞口 → 逐项测算得四项风险合计$700-$800MM EBIT、约$0.45 EPS,其中2026年仅$0.06落地、2027年$600-$700MM取决于ASP规则是否落地 → 结论为2026年可控、2027年更大且更不明朗。
- 估值与结论:因2027年风险上升,目标倍数由15x降至13.5x、目标价由$120降至$110 → 但公司存在多重对冲手段且管理层预计2027年底企稳 → 重申买入。
关键展望
- CMS预计年底前就拟议报销规则是否落地提供更新;最终规则预计今年晚些时候出台,若定稿2027年1月1日开始实施,美银评估落地概率中至高,潜在诉讼与行业反对是需监测的变量。
- 管理层预计340B压力贯穿2026和2027年、2027年底前基本企稳;制造商数据要求与其他项目改革的累计影响到2027年底应基本消化,并体现为更低的340B使用率。
- HRSA试点初期约覆盖5.5%的340B量,返利模式被更广泛采用或扩展至更多药品可能随时间加快逆风;管理层认为最终影响将是量的逆风而非价的逆风。
- 关键投资者争论在于2027年EPS下限$8.44是否涵盖全部340B风险以及逆风是否持续至2027年之后;美银预估2026E/2027E/2028E EPS为8.04/8.44/9.44美元,低于Bloomberg共识8.05/8.54/9.71与Visible Alpha共识8.01/8.53/9.72。
推荐标的
- CVS Health(CVS US / CVS.N):重申买入(Investment Opinion B-1-7),目标价110.00美元(由120.00美元下调),现价87.01美元,52周区间69.51-110.68美元;理由:340B逆风2026年可控(约$0.06 EPS)、公司具备多重对冲(Aetna利润率修复、专科药房等),2027年ASP规则风险已通过低于共识约$300MM的分部EBIT预估部分风险加权。
关键图表
图1. 我们估计CVS由此产生4.07亿美元收入和2.85亿美元毛利润
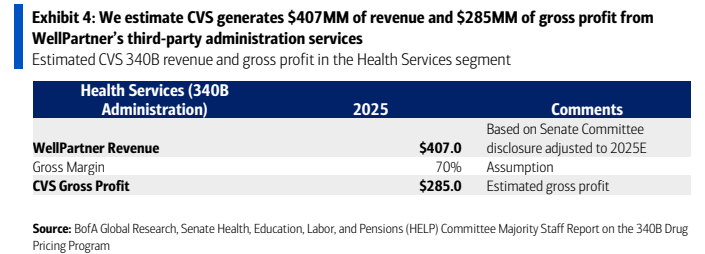
图2. 有限的公开披露显示340B管理费可能差异巨大
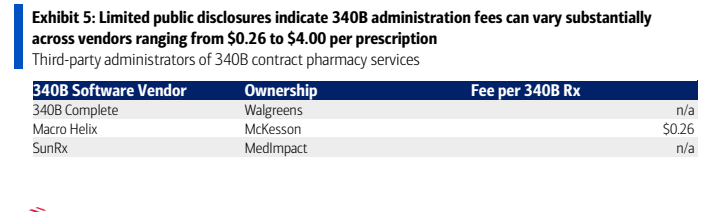
图4. 当前理赔数据要求意味着约1亿美元的年度不利影响

图5. 在简化的340B理赔示例下,我们估计拟议的报销变化可能使CVS的经济利益减少46%
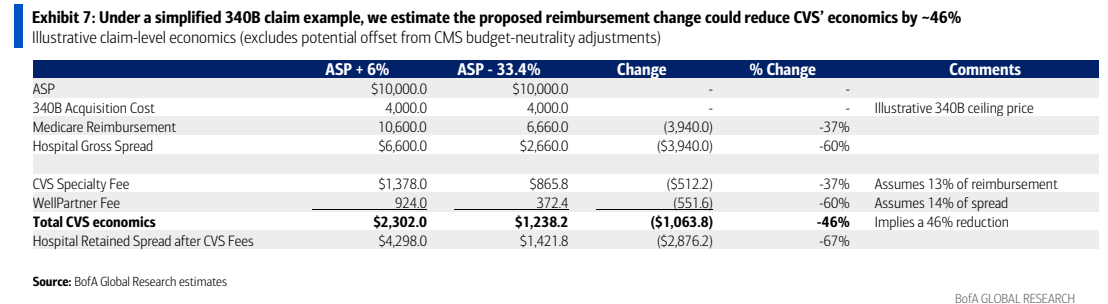
图6. 标准付款方报销费率,340B生态体系中示例性的产品、支付和报销流程
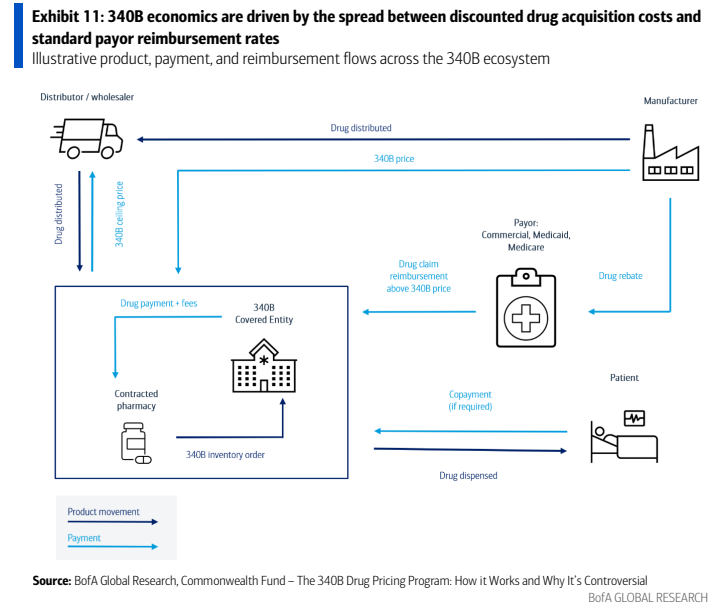
图7. 一笔5,000美元的特殊药品处方产生示例性的3,550美元340B毛价差,由覆盖实体、合同药房和340B共享
