高盛:上调2026年资本开支至7.8%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,美国2026年资本开支仍处在稳健轨道上,且一季度数据已经验证此前关于AI投资和新税收激励支撑企业投资的判断。2026年一季度实际商业固定投资年化环比增长10.4%,虽然部分来自设备进口和特殊因素,但剔除这些扰动后的底层国内资本开支增速也从2025年的2.4%升至5%。报告将2026年商业投资增速预测上调至Q4/Q4口径7.8%,此前为6.5%,并据此估计2026年实际GDP在Q4/Q4和全年口径均增长2.1%。核心判断是:AI投资、OBBBA税收激励和关税拖累减弱将共同抵消制造业建筑回落和油价冲击,使2026年资本开支获得略高于4个百分点的净提振。
主要观点
- 美国资本开支开局强劲,底层国内投资也明显改善。报告指出,2026年一季度实际商业固定投资年化环比增长10.4%,较2025年5.6%的已经稳健节奏进一步加速。高盛承认,标题增速部分来自设备进口增加,这会推高资本开支但在GDP核算中被进口抵消,因此对GDP没有净贡献;但剔除设备进口增加、知识产权产品软件平减指数扰动、关税提前采购、IRA和CHIPS相关建筑支出等特殊因素后,底层国内资本开支增速仍从2025年的2.4%升至2026年一季度的5%。这说明资本开支改善不是单纯统计噪音,而是有更广泛的真实投资动能。
- AI相关投资仍是最重要的资本开支顺风。高盛估算,截至2026年一季度,AI相关名义支出折年已经达到6500亿美元,且基于股票分析师对相关公司收入的预测,年末有望升至8000亿美元以上。AI投资横跨设备、建筑、软件和研发四类GDP组成项:设备包括服务器、存储、半导体和电力传输设备;建筑包括数据中心和电力设施;软件来自关键AI软件服务商收入增量;研发则来自AI超大规模云厂商和领先芯片供应商的现金研发支出。随着企业采用率提升,软件和研发支出在GDP中的体现预计会更加明显。
- AI对资本开支的真实贡献大于官方统计中的可见贡献。报告估计,2026年AI相关支出将推动真实资本开支增速约3.3个百分点,但对官方可计量资本开支增速的贡献约为2.8个百分点,差异来自半导体投资仍被美国经济分析局视作中间投入而非投资。换句话说,企业实际为AI基础设施投入的资源比国民账户中显示的更大,尤其是半导体环节存在系统性低估。
- AI对GDP的影响显著小于对资本开支的影响。高盛认为,AI投资对2026年真实GDP增速的贡献约为0.3个百分点,但对官方可计量GDP增速的贡献只有0.1个百分点。原因有两个:第一,相当一部分AI设备来自海外,资本开支增加会被进口增加抵消;第二,美国科技服务出口仍很低,芯片设计等AI相关知识产权服务销售给海外制造商的价值可能没有被充分纳入GDP统计。因此,AI会显著支撑投资分项,但对总量GDP的净拉动会被进口和统计低估削弱。
- AI投资回落的直接GDP冲击取决于回落集中在哪些分项。报告做了类似2000-2001年互联网泡沫破裂的情景分析:如果回落主要集中在AI相关设备投资,GDP受到的直接冲击很小,因为设备投资减少会被进口减少部分抵消;但如果回落同时扩展到建筑和知识产权产品投资,则2026年GDP增速可能被拖累约0.2-0.4个百分点。高盛强调,这只是机械核算影响,若AI投资急剧收缩同时引发金融市场压力,实际增长拖累可能超过这些直接估计。
- OBBBA税收激励的投资提振已经开始显现。报告认为,One Big Beautiful Bill Act中扩大费用化等税收条款通过降低企业资本使用成本来刺激投资,且2026年一季度数据已经出现早期证据。高盛将行业层面的资本使用成本下降估计与BEA资本流量调查中的投资品类结构结合,构建投资品类暴露度指标;结果显示,对税收激励最敏感的投资品类在2026年一季度资本开支增速明显上升,幅度与其此前基于学术研究的估算大体一致。
- 高盛维持OBBBA将在2026年提升资本开支增速约3个百分点的判断。税收激励的影响预计在年中附近达到峰值,之后逐步回落。制造业、运输、采矿以及若干货物生产行业预计因税改获得最大资本成本下降,这些行业对应的金属加工机械、材料搬运设备、铁路设备、软件、电力设备、工程机械和电力设施等投资分项已经在一季度体现更强增长。
- 油价上行对总体资本开支的净影响有限。历史上油价上涨会刺激能源部门资本开支,但近年来这一关系明显弱化,因为能源生产商更重视资本纪律和股东回报,而非单纯扩大产量。尽管近期油价大幅上涨,截至5月的高频数据仍显示钻井和生产活动变化不大。高盛能源股票分析师预计,2026年能源活动总体维持不变;只有在油价保持高位并且企业在年末重设预算和投资指引后,2027年能源资本开支才可能更明显增加。
- 非能源资本开支只会受到油价的温和拖累,且主要集中在运输部门。高盛基于行业设备投资增速、油价冲击和行业油品投入占比的回归发现,油价上涨通常只会小幅压低非能源设备投资,其中航空、水运、卡车运输、铁路运输和运输支持等行业受影响最大,而建筑和知识产权产品投资缺乏显著受冲击证据。报告估计近期油价上涨对总体资本开支增速的拖累仅约0.1-0.3个百分点。
- 2025年的两项政策逆风将在2026年减弱。第一,IRA和CHIPS法案补贴下的制造业建筑支出已越过高峰,2025年因此拖累资本开支约1.0个百分点,但到2026年四季度拖累预计降至0.6个百分点。第二,关税通过提高资本品成本和增加不确定性,在2025年拖累资本开支约1.5个百分点;但随着关税率稳定、生产商基本把成本上升转嫁给消费者,2026年这项拖累预计降至0.7个百分点并逐步消退。
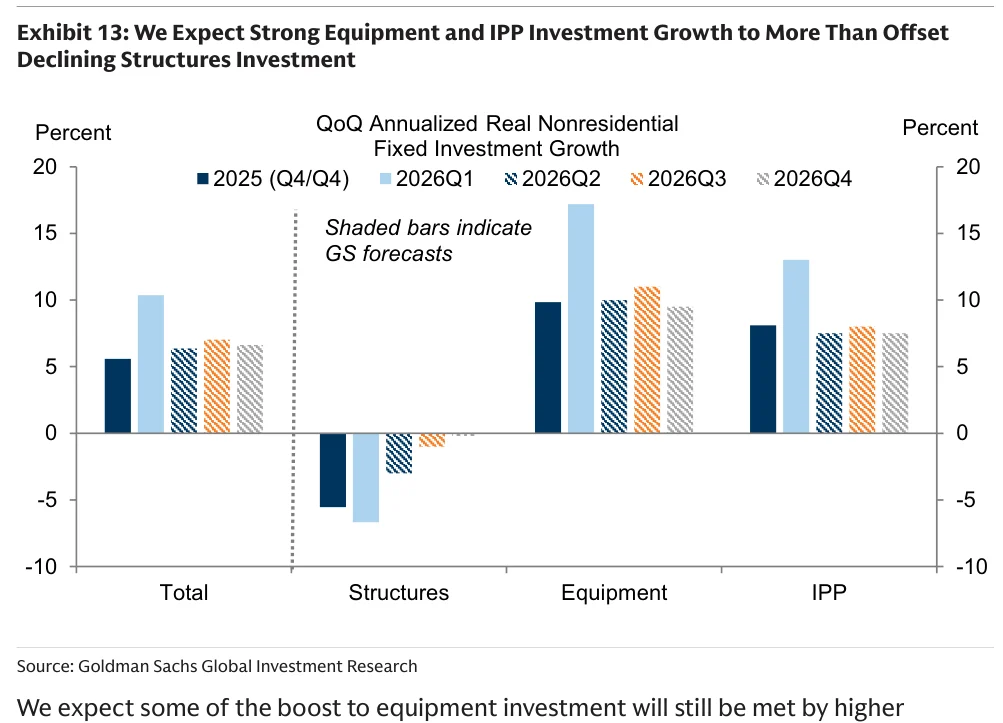
- 综合所有因素后,高盛显著上调2026年资本开支展望。AI投资、新OBBBA税收条款、油价上行、制造业建筑回落和关税五项因素合计,预计将在2026年给可计量资本开支增速带来略高于4个百分点的净提振。在此基础上,高盛预计2026年商业投资Q4/Q4增长7.8%,高于此前6.5%的预测。结构上,建筑投资仍会因制造业建筑正常化而偏弱,但强劲的设备投资和知识产权产品投资将超过建筑投资下滑的拖累。
- 资本开支上调会支持GDP,但净贡献小于投资本身的增长。报告强调,设备投资的一部分仍会由进口满足,因此在国民账户中会通过净出口分项抵消部分GDP贡献。结合上周GDP跟踪数据和修订后的资本开支预测,高盛预计2026年实际GDP在Q4/Q4和全年口径均增长2.1%。这意味着美国经济增长仍接近稳健水平,但资本开支对总量增长的传导会受到进口和统计口径影响。
论述逻辑
AI基础设施建设继续推进、AI相关支出折年已达6500亿美元且年末有望超过8000亿美元 → AI对真实资本开支贡献约3.3个百分点、对可计量资本开支贡献约2.8个百分点 → OBBBA税收激励开始在高暴露投资品类中显现,并预计2026年再贡献约3个百分点 → 油价冲击只带来0.1-0.3个百分点温和拖累,IRA和CHIPS制造业建筑回落及关税拖累也从2025年高点逐步减弱 → 五项因素合计给2026年可计量资本开支带来略高于4个百分点净提振 → 高盛将2026年商业投资增速预测从6.5%上调至7.8% → 由于部分设备投资由进口满足,GDP净拉动小于资本开支增幅,但2026年GDP仍预计增长2.1%。
关键展望
- 资本开支展望:高盛预计2026年商业固定投资按Q4/Q4口径增长7.8%,高于此前6.5%的预测。结构上,设备投资和知识产权产品投资将保持强劲,足以抵消建筑投资疲弱;一季度实际商业固定投资年化环比10.4%的强势表现为全年预测提供了较好开局。
- AI投资展望:AI相关支出预计继续支撑设备和建筑投资,软件与研发支出随着企业采用扩大也会更明显进入GDP统计。高盛估计2026年AI将提升真实资本开支增速约3.3个百分点、提升可计量资本开支增速约2.8个百分点;对真实GDP增速贡献约0.3个百分点,对可计量GDP贡献约0.1个百分点。若AI投资仅在设备端回落,GDP影响有限;若建筑和知识产权产品也同步回落,则2026年GDP增速可能被拖累约0.2-0.4个百分点。
- 税收政策展望:OBBBA扩大费用化等条款预计在2026年推动资本开支增速约3个百分点,影响在年中附近达到峰值。高暴露投资分项已在2026年一季度出现更强增长,说明税收激励正在从政策文本进入实际投资数据。
- 能源和油价展望:高盛认为近期油价上涨对整体资本开支只会造成0.1-0.3个百分点的温和拖累。能源企业2026年大概率维持资本纪律和股东回报优先,只有在油价持续高位且年末预算重设后,2027年能源资本开支才可能出现更明显上行。
- 政策逆风展望:IRA和CHIPS法案相关制造业建筑支出回落仍会压制建筑投资,但拖累将从2025年的约1.0个百分点降至2026年四季度的0.6个百分点。关税对资本开支的拖累预计从2025年的1.5个百分点降至2026年的0.7个百分点,并随关税率稳定和成本转嫁完成而继续淡化。
- 宏观增长展望:结合资本开支上调和GDP跟踪数据,高盛预计2026年实际GDP按Q4/Q4和全年口径均增长2.1%。增长支撑来自AI投资、税收激励和政策逆风减弱,但由于部分设备投资依赖进口,投资强劲对GDP的净贡献会被进口抵消部分削弱。
推荐标的
- 本篇为美国宏观资本开支展望报告,没有给出明确股票、债券、商品或外汇交易建议。
- 隐含宏观配置含义是:美国2026年资本开支和GDP韧性强于此前预期,市场不宜简单把油价和政策逆风解读为企业投资显著下滑;与AI基础设施、设备投资和知识产权产品投资相关的宏观需求仍有支撑。
关键图表
Exhibit 1:剔除设备进口增加和其他特殊因素后,高盛估计底层国内资本开支增速从2025年的2.4%升至2026年一季度的5%。

Exhibit 2:AI相关支出折年额已在2026年一季度达到6500亿美元,高盛分析师预计到年末将升至8000亿美元。
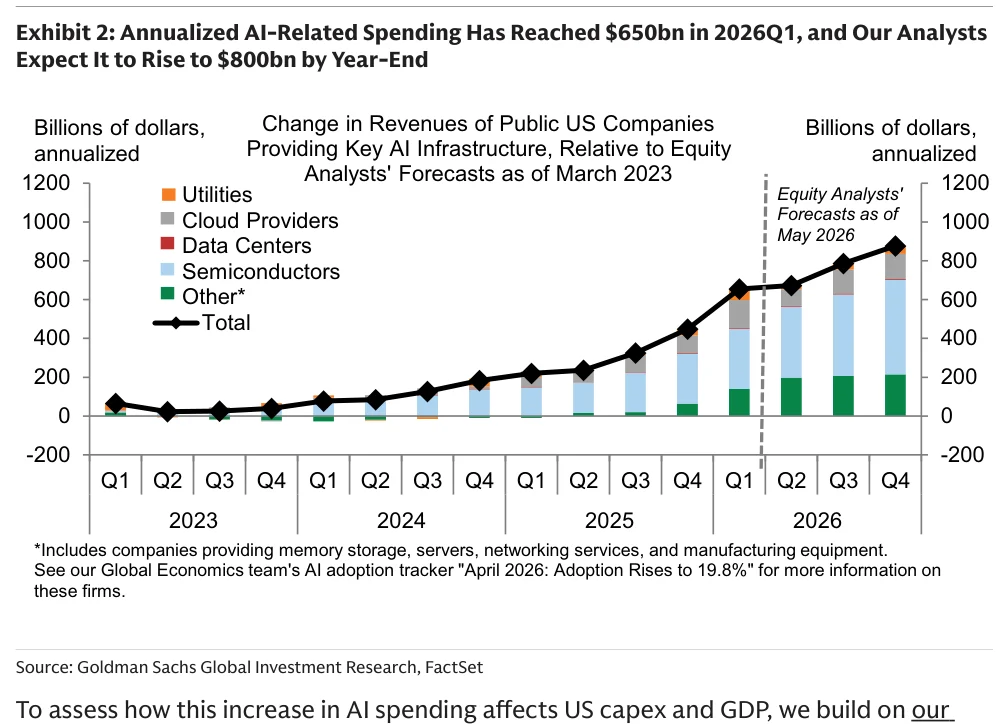
Exhibit 3:高盛估计AI相关支出将在2026年推动真实资本开支增速约3.3个百分点、可计量资本开支增速2.8个百分点,差距反映半导体投资被低估。

Exhibit 4:高盛估计AI支出将在2026年推动真实GDP增速0.3个百分点、可计量GDP增速仅0.1个百分点,差距反映半导体投资和AI知识产权出口在GDP统计中被低估。

Exhibit 5:AI相关设备投资回落几乎不会明显冲击GDP,因为进口减少会抵消大部分影响;但若建筑和知识产权产品投资也广泛回落,则影响会更显著。
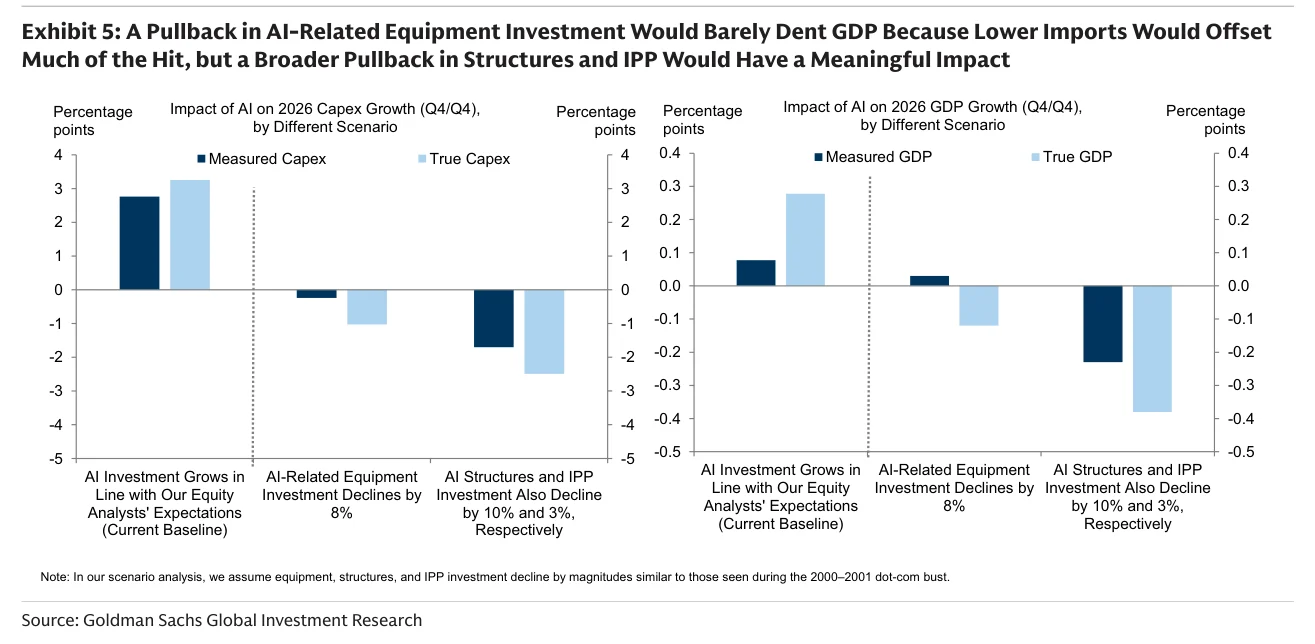
Exhibit 6:2026年一季度早期证据显示,最受大而美法案扩大费用化条款影响的资本开支类别增速已经明显上升。
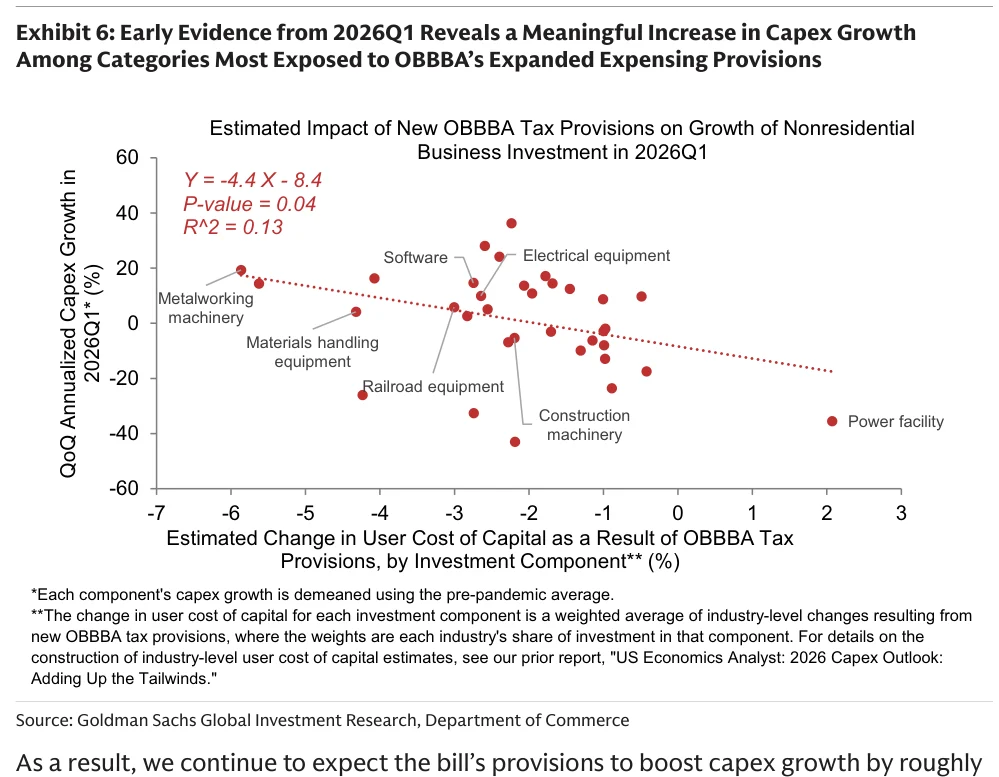
Exhibit 7:高盛继续预计大而美法案将在2026年推动资本开支增速约3个百分点。
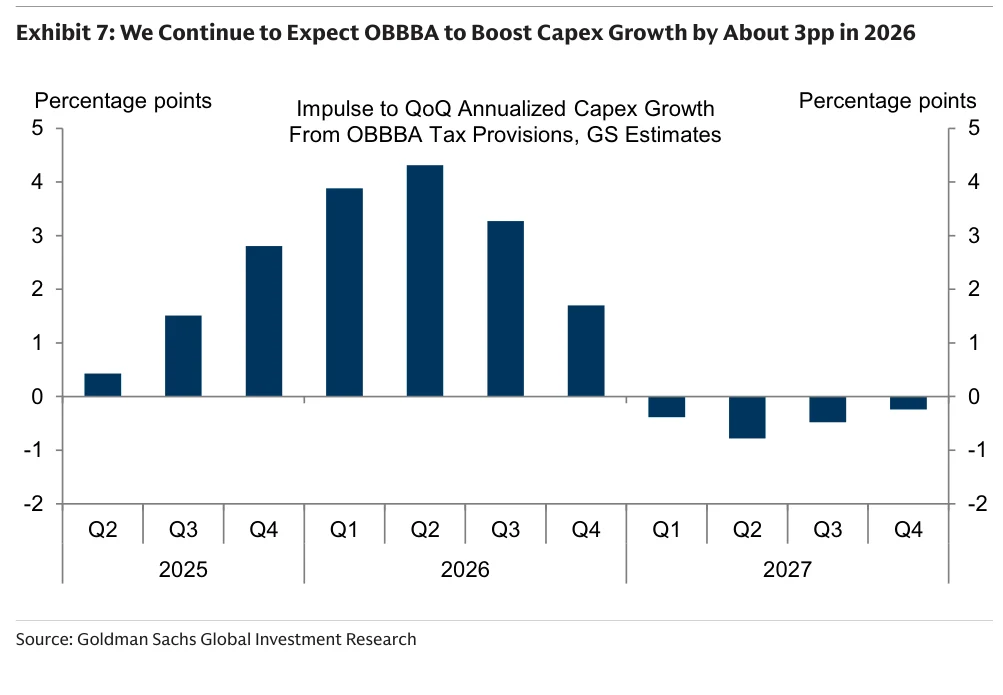
Exhibit 8:近年来能源价格上涨并未带来能源资本开支显著增加,因为生产商更重视资本纪律和股东回报,而非产量增长。

Exhibit 9:油价上涨通常会对非能源设备资本开支产生温和负面影响,回落主要集中在运输行业。

Exhibit 10:受通胀削减法案和芯片法案补贴的制造业建筑支出将继续下降并拖累资本开支增速,但拖累会从2025年的1个百分点逐步降至2026年四季度的0.6个百分点。
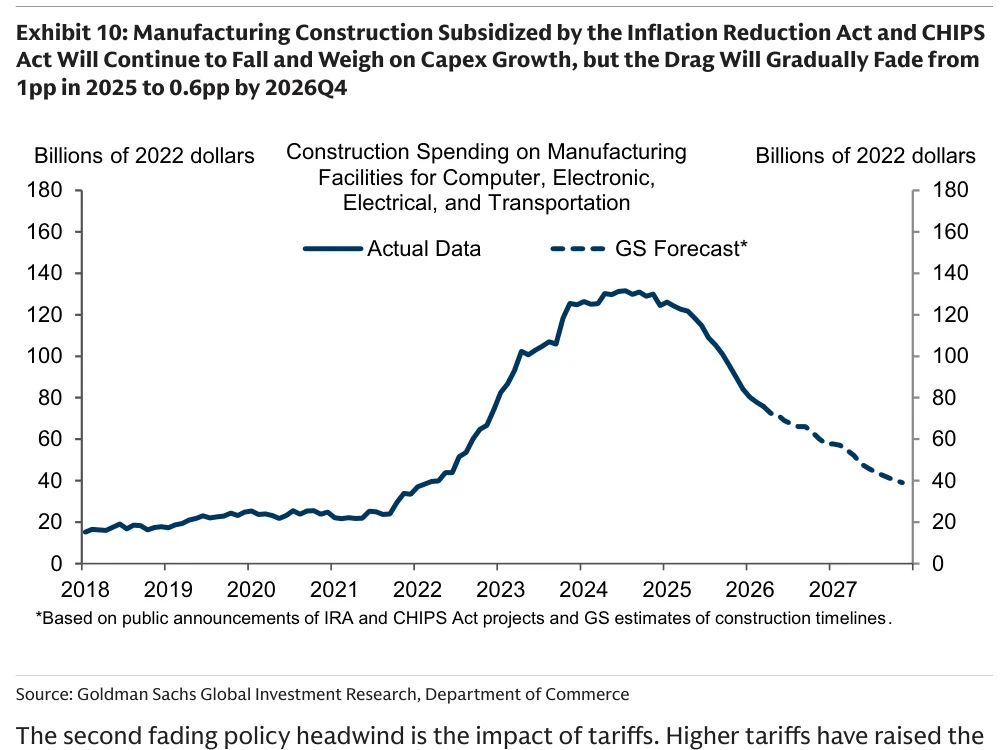
Exhibit 11:高盛估计关税上升在2025年压低资本开支增速1.5个百分点,但预计其影响将在2026年逐步消退。

Exhibit 12:高盛估计AI投资、新税收条款、油价上涨、制造业建筑支出下降和关税的共同影响,将在2026年使可计量资本开支增速净提高略高于4个百分点。
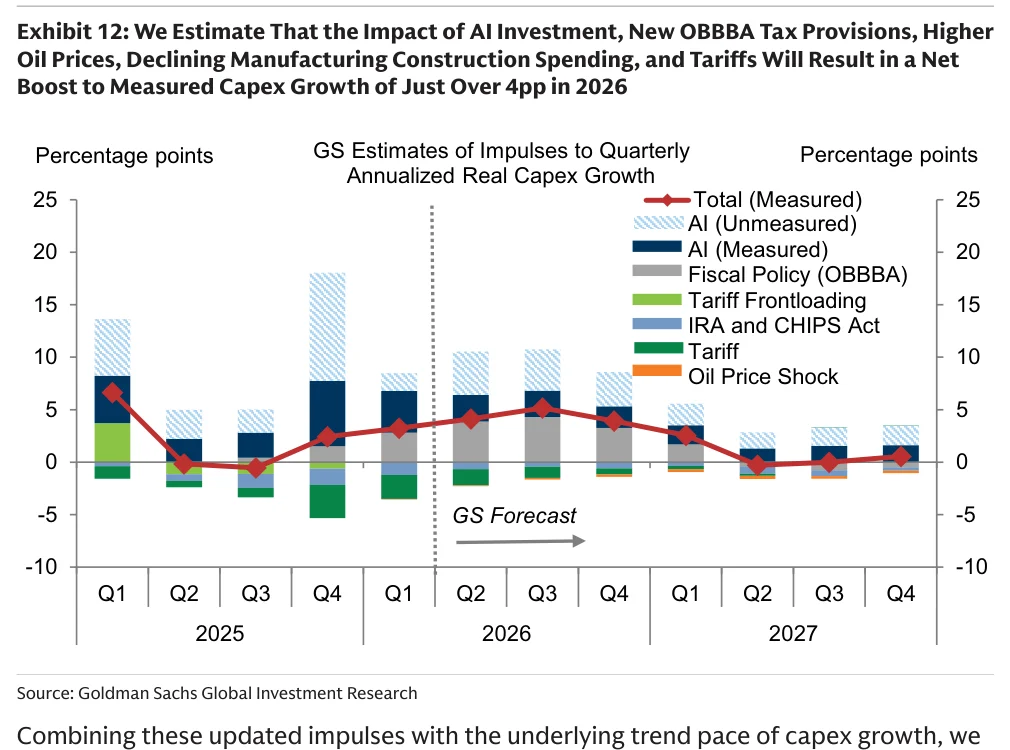
Exhibit 13:高盛预计强劲的设备投资和知识产权产品投资增速将超过建筑投资下降的拖累。