摩根士丹利 中国汽车与共享出行:出口占主导地位
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利调整中国乘用车预测,核心逻辑由总量转向产品与区域结构分化。 预计2026年乘用车总批发销量为28.8mn辆(同比-4.2%),2027年基本持平于28.9mn辆,国内需求持续下滑(2026年降至19.5mn辆,2027年降至16.6mn辆),但出口强劲增长(2026年达9.3mn辆,2027年达12.3mn辆),出口占比将由2025年的20%跃升至2026年的32%及2027年的43%。 新能源汽车批发销量预计在2026年增至17.2mn辆(同比+11%),2027年增至18.6mn辆(同比+8%),渗透率分别达约60%与64%,其中新能源汽车出口几乎翻倍至2026年的4.9mn辆和2027年的7.6mn辆。 尽管出口为国内产能过剩提供了盈利缓冲,但海外关税、本地化运营以及增值税退税可能由13%下调至9%的传闻或侵蚀利润率,盈利关注点正转向出口能否带来可持续的增量ROIC。 经历年内30%的回调后,汽车板块估值处于底部,在以旧换新政策、季节性需求复苏、新车密集上市及AI/自动驾驶催化下,摩根士丹利转为阶段性看好具备规模优势的出口型车企、高Beta造车新势力及自动驾驶供应商。
主要观点
- 总量增长停滞而结构分化,出口成为乘用车市场主要支撑力量
- 新能源车渗透率持续抬升,海外需求有效抵消国内销量疲软
- 新能源出口占比跨越式提升,2027年预计占NEV总批发销量的41%
- 燃油车国内需求面临主要下行风险,产能利用率与经营杠杆承压
- 未来12个月中国车企海外销量的约30%将来自本土化生产或组装
- 出口是盈利缓冲而非过剩产能的结构性解药,盈利焦点转向增量ROIC
- 汽车板块年内已下跌30%,当前估值已处底部并具备AI多样化配置价值
- 密集的新车周期或加剧国内份额再分配,而非带来国内总需求净扩张
论述逻辑
- 国内乘用车批发需求出现结构性收缩(2025年24.1mn降至2026年19.5mn再降至2027年16.6mn),传统燃油车面临严重产能利用率下滑压力。
- 中国车企凭借规模和产品力加速走向海外,拉动出口由2025年的6.0mn增至2026年的9.3mn与2027年的12.3mn,从而使总批发量稳定在28.8mn-28.9mn辆。
- 海外更高的ASP与单车毛利短期改善了出口型车企的盈利表现,但面临关税、汇率波动、增值税退税潜在下调以及海外本土化建厂带来的资本开支与运营成本增加。
- 经历年初至今30%回调后,悲观预期已充分反映,在三季度末以旧换新刺激、旺季需求及AI/准L4级自动驾驶落地的催化下,行业胜负手将分化在出口领军者与高Beta创新企业。
关键展望
- 关注9至10月国内季节性复苏力度及以旧换新补贴是否透支后续需求
- 关注出口增值税退税率是否由13%下调至9%的市场传闻与政策动向
- 中欧贸易谈判进展及欧洲《工业加速法案》对直接出口与本地化建厂的影响
- 国内刺激政策在2027年预计将边际放缓,补贴门槛可能趋严或单车补贴减少
- 关注准L4级自动驾驶落地与Robotaxi商业化在今年晚些时候的推进节点
推荐标的
- 比亚迪(1211.HK / 002594.SZ):评级增持(Overweight),价格HK$93.15 / Rmb90.47。具备规模优势、密集产品周期及海外拓展期权价值。
- 吉利汽车(0175.HK):评级增持(Overweight),价格HK$18.75。规模经济明显,产品周期及海外布局带来结构性增长。
- 上汽集团(600104.SS):评级增持(Overweight),价格Rmb10.14。海外稳步扩张,低市场预期下有望迎来复苏,2026年业绩有望受益于转型中的投资收益。
- 岚图汽车(7489.HK):评级增持(Overweight),价格HK$2.97。行业逆风中展现稳健成长韧性。
- 敏实集团(0425.HK):评级增持(Overweight),价格HK$29.00。受益于欧洲电动车强劲增长,有效对冲中国国内销量及价格压力。
- 小鹏汽车(XPEV.N / 9868.HK):评级增持(Overweight),价格US$12.19 / HK$48.10。市场预期处于低位,存在战术性反弹及订单超预期空间。
- 蔚来汽车(NIO.N / 9866.HK):评级增持(Overweight),价格US$4.63 / HK$35.66。低估值预期下具备战术反弹弹性。
- 禾赛科技(HSAI.O):评级增持(Overweight),价格US$19.10。作为自动驾驶“卖铲人”,直接受益于智能驾驶渗透率提升及准L4/Robotaxi落地。
- 文远知行(WRD.O):覆盖标的,价格US$6.45。直接暴露于自动驾驶渗透率提升与Robotaxi商业化红利。
关键图表
图1. 乘用车国内批发与出口(百万辆)
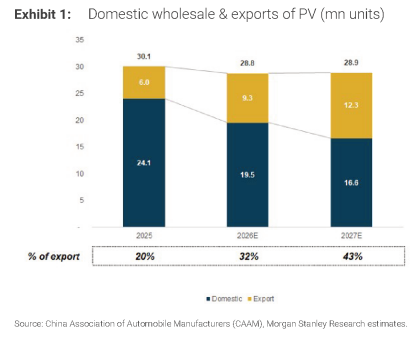
图2. 新能源汽车批发结构(百万辆)
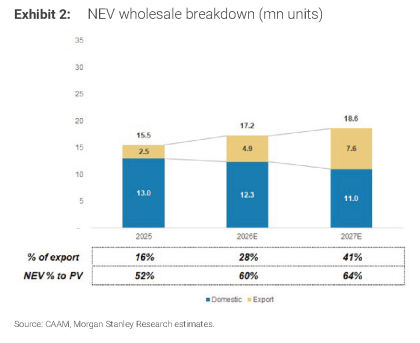
图3. 我们对中国乘用车的最新预测
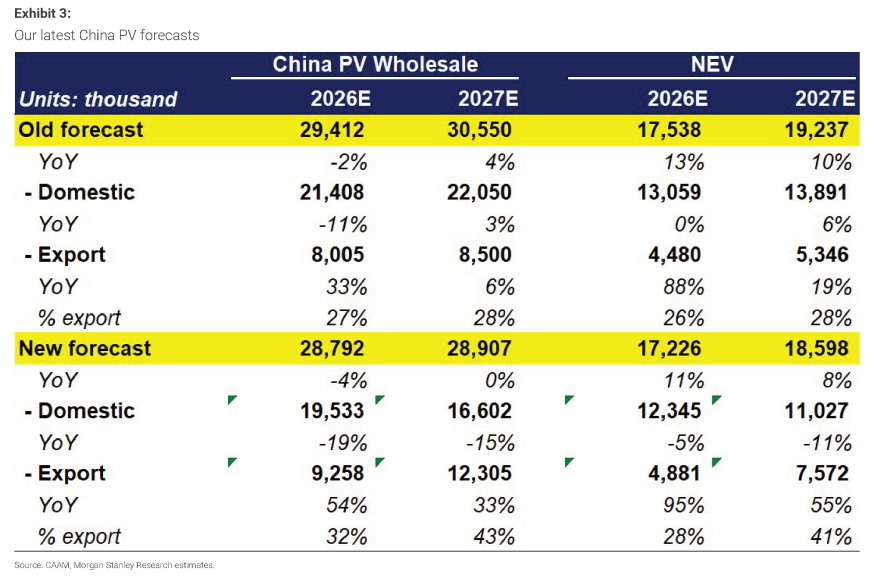
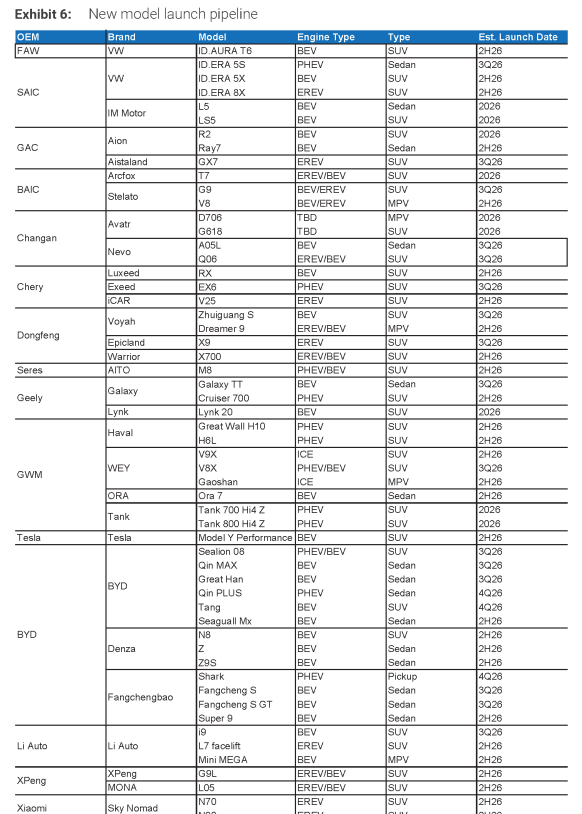
图4. 新车型上市规划