花旗:西门子(SIEGn.DE):Kimi K3 引发关注,但 EDA 软件暂无即时颠覆风险
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Kimi K3 使用开源工具设计半导体芯片的报道引发 EDA 软件供应商股价下跌,但花旗判断,该成果似乎基于成熟制程,而非当前先进设计,因此不会立即冲击传统 EDA 软件。 报告认为,EDA 深度嵌入客户的设计、验证和仿真流程,随着芯片复杂度上升,其与客户工作流的结合还会进一步加深。 花旗预计,AI 智能体最终更可能使用 EDA 工具,而不是取代这些工具。 西门子在 EDA 市场的份额约为 15%,落后于 Synopsys 和 Cadence;其 EDA 收入约为 €2.1bn,相当于数字工业部门销售额约 11%,以及剔除 Healthineers 后集团销售额的 4%。 由于西门子相对同业的估值差距近期扩大,花旗认为其股价尚未充分反映 EDA 业务价值,仍存在分部估值折价。 花旗维持买入评级,基于 €266.00 的股价给出 €335.00 目标价,对应预期股价回报 25.9%、股息收益率 2.0%和总回报 28.0%。 主要风险来自竞争加剧、未来并购回报不确定、交通业务项目执行,以及全球经济放缓等周期与宏观因素。
主要观点
- Kimi K3 使用开源工具绕过传统 EDA 软件设计芯片的报道,导致 EDA 软件供应商股价下跌。
- 花旗判断该突破似乎采用成熟芯片技术,而非当前设计,因此暂无即时颠覆风险。
- EDA 软件因深度嵌入设计、验证和仿真流程,长期被视为软件领域中最难被颠覆的类别之一。
- 随着芯片复杂度提升,EDA 将更深地嵌入客户工作流;AI 智能体更可能调用 EDA 工具,而不是将其替代。
- 西门子约占 EDA 市场 15%的份额,排名落后于 Synopsys 和 Cadence。
- 西门子 EDA 收入约为 €2.1bn,约占数字工业部门销售额 11%,并占剔除 Healthineers 后集团销售额 4%。
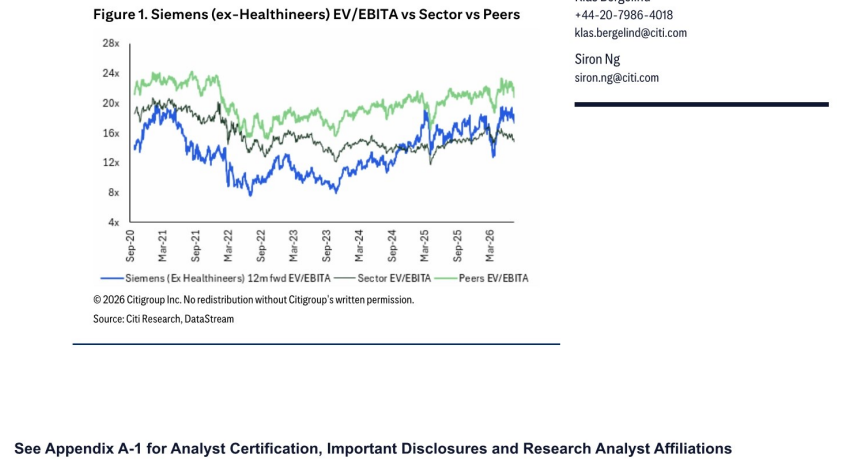
- 西门子相对同业的估值差距近期扩大,花旗认为当前股价并未充分计入 EDA 业务的全部价值。
- 目标价采用分部加总估值:子公司持股按当前市值,其他部门采用同业平均 2027E EV/EBITA,金融服务估值 €3.1bn,其他少数股权采用 12x PE。
- 竞争风险包括新兴市场对手崛起、产能增加及新竞争者异常定价,可能影响未来盈利。
- 其他风险涵盖未来并购回报难以预测、交通业务项目执行风险,以及全球 GDP 放缓对有机增长的不利影响。
论述逻辑
- 因果链:Kimi K3 借助开源工具设计芯片的报道引发 EDA 股价下跌 → 该成果似乎局限于成熟制程,尚不足以证明对当前设计流程构成立即替代 → EDA 已深度嵌入设计、验证和仿真,芯片复杂度上升还将强化这种嵌入 → AI 智能体更可能成为 EDA 工具的使用者而非替代者 → 西门子拥有约 15%的 EDA 市场份额和约 €2.1bn 相关收入,但其相对同业估值折价扩大 → 花旗认为股价未充分反映 EDA 价值,因此维持买入评级。
关键展望
- 未来核心验证点是 AI 智能体究竟会使用还是取代传统 EDA;花旗当前预期其更可能使用 EDA 工具。
- 花旗给出的目标价为 €335.00;相对 €266.00 的报告价格,预期股价回报 25.9%,预期股息收益率 2.0%,预期总回报 28.0%。
- 目标价基于 12 个月时间窗口。
- 实现目标价面临竞争、未来并购、项目执行以及周期和宏观环境四类主要风险。
推荐标的
- 西门子(SIEGn.DE):买入;报告价格 €266.00,目标价 €335.00,预期股价回报 25.9%、股息收益率 2.0%、总回报 28.0%。核心理由是 EDA 暂无即时颠覆风险,且分部估值折价意味着当前股价尚未充分反映 EDA 业务价值。
关键图表
图1. 西门子(不含医疗科技)EV/EBITA 与行业及同业对比