伯恩斯坦 达美乐比萨(DPZ.US):26年第三季度:预期现在够低了吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
达美乐比萨(DPZ)2026年第三季度业绩显示,尽管订单量有所增长,但未能转化为显著的销售额或加盟商利润增长。 美国同店销售额(SSSG)仅增长0.3%,且消费者每单购买项数减少,导致平均客单价持续下滑。 由于加盟商盈利能力下降,公司将2026年美国净开店预期下调至125-150家。 伯恩斯坦认为,在同店销售额回归低个位数增长(LSD)且业务基准重置前,投资者将保持观望,因此将目标价从390美元下调至340美元。
主要观点
- 美国同店销售额增长疲软,仅为0.3%
- 消费者每单购买项数减少,导致平均客单价持续下滑
- 加盟商盈利能力受损,导致2026年美国净开店预期下调至125-150家
- 新产品“The Domino”对三季度业绩影响有限,且可能进一步压低客单价
- 全球零售销售额(不含汇率影响)增长3.2%
- 国际市场同店销售额增长0.2%,持续受DPE业务拖累
论述逻辑
- 宏观压力导致消费者每单购买项数减少 -> 平均客单价下滑 -> 加盟商盈利能力下降 -> 限制了美国市场开店速度(NUG) -> 伯恩斯坦下调2027年供应链利润率及同店销售预期 -> 目标价下调至340美元。
关键展望
- 预计2027年同店销售额增长为1-2%
- 管理层认为2027年销售额可能维持在2026年水平附近
- 预计2027年供应链利润率增长将放缓,重点转向毛利额增长
推荐标的
- 达美乐比萨(DPZ):评级维持“市场表现”(Market-Perform),目标价从390美元下调至340美元
关键图表
图1. 达美乐比萨同店销售增长
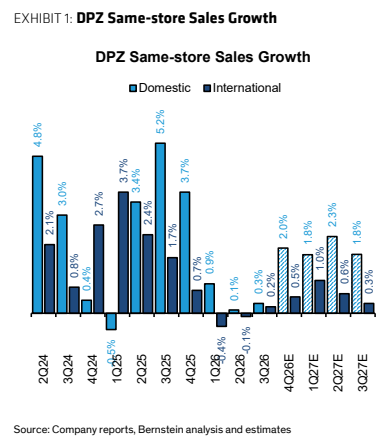
图2. 达美乐比萨国内门店增长
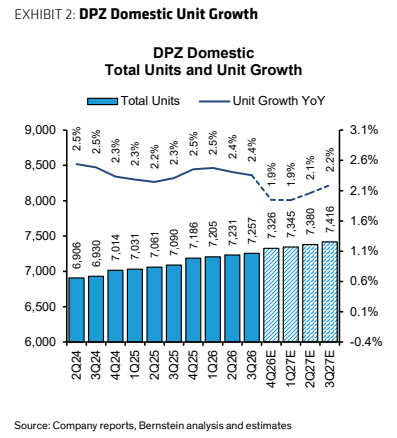
图3. 达美乐比萨3926差异表

图4. 达美乐比萨 - 相对未来十二个月市盈率(相对于标普500指数)
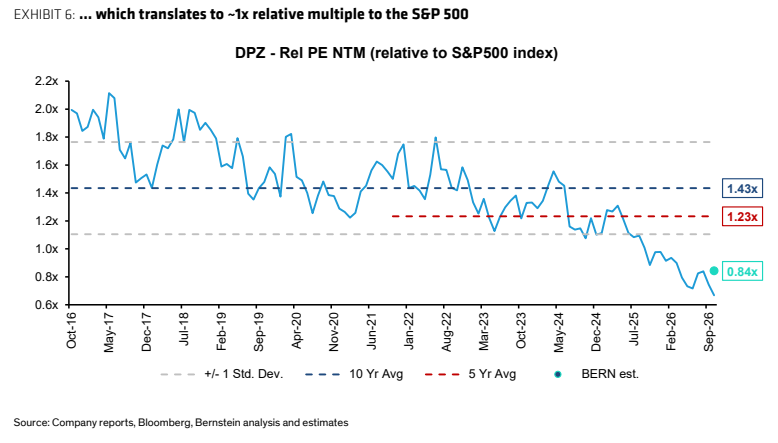
图5. 达美乐比萨 - 相对未来十二个月市盈率(相对于标普500指数)

图6. 转化为相对于餐饮指数约1倍的相对估值倍数
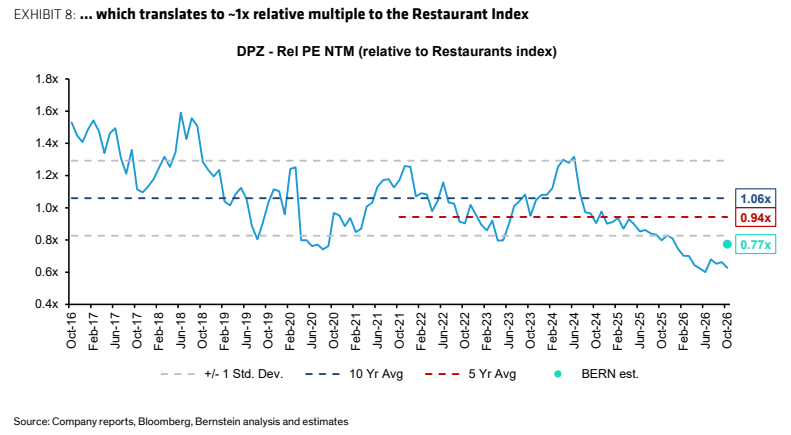
图7. 损益表

图8. 资产负债表
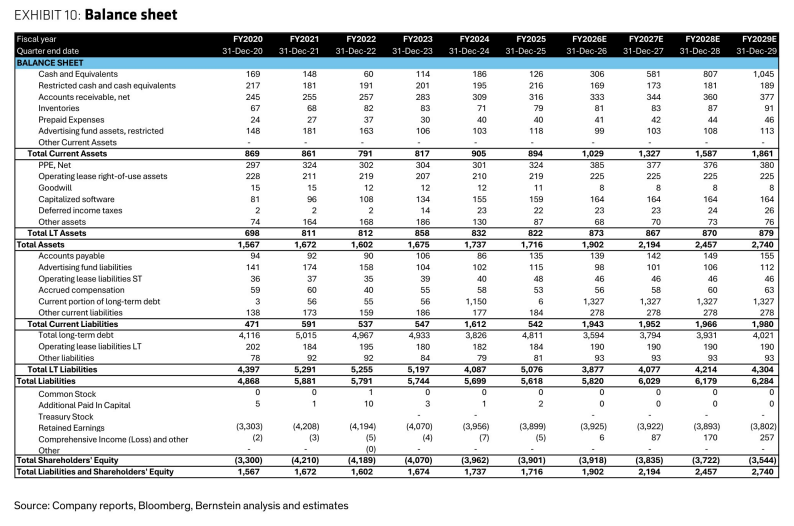
图9. Danilo Gargulo +19173448475 danilogargilogbernsteinsg.com 2026年10月14日
