高盛:Lithium Americas(LAC):美国本土锂生产商,首次覆盖给予中性评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛首次覆盖Lithium Americas(LAC),给予中性评级,12个月目标价4.50美元,较当前股价3.85美元有16.9%上行空间。LAC的核心资产是内华达州的Thacker Pass锂矿,将成为美国首个大规模锂生产基地,分三期建设,每期产能4万吨LCE,最终总产能可达16万吨LCE。该矿拥有超过1400万吨LCE的证实和概算资源量,矿山寿命约80年。高盛认为LAC在融资和合作伙伴方面已大幅降低项目风险,但建设和运营风险依然存在。LAC已锁定超过45亿美元融资,远超最新资本开支估算。通用汽车(GM)持有采矿资产38%的股权,美国能源部(DOE)提供了22.3亿美元ATVM贷款。高盛预计LAC在2028年前不会产生收入,2028年预计收入2.4亿美元,EBITDA为2.4亿美元。估值基于NAV,目标价4.50美元已考虑全部已投资资本的稀释效应。
主要观点
- LAC的Thacker Pass矿是美国首个重要锂产能,分三期建设,每期4万吨LCE,第四、五期再增4万吨,总产能达16万吨LCE。
- 该矿拥有超过1400万吨LCE的证实和概算资源量,矿山寿命约80年。
- 高品位矿床使运营成本在全球成本曲线上具有竞争力。
- 美国本土生产应使产品价格相对于中国LCE基准价格存在溢价。
- GM已投资6.25亿美元现金和信用证获得Thacker Pass项目38%的直接所有权,并在2023年对LAC进行了3.2亿美元股权投资。
- DOE提供了22.3亿美元ATVM贷款,并持有股权层面5%和合资企业层面5%的认股权证。
- Orion Resource Partners提供了2.5亿美元战略投资,填补了一期建设剩余资金缺口。
- LAC已锁定超过45亿美元融资,远超最新资本开支估算,即使出现重大资本超支也能完成项目。
- 工程工作已完成超过90%,采购工作超过70%,但仍存在通胀(如关税)和运营效率低于预期的风险。
- 高盛预计LAC在2025-2027年无收入,2028年收入2.4亿美元,EBITDA 2.4亿美元。
- 2025-2028年每股收益均为负值,分别为-0.35、-0.05、-0.12、-0.36美元。
- 估值基于NAV,目标价4.50美元已调整全部已投资资本的稀释效应。
论述逻辑
高盛认为LAC通过蓝筹合作伙伴(GM、DOE、Orion)和外包关键运营(Bechtel负责EPCM,Sawtooth负责采矿)大幅降低了项目执行风险。融资已锁定超过45亿美元,超过最新资本开支估算,即使出现超支也能完成。然而,作为先驱采矿项目,建设和运营风险仍然存在,通胀和运营效率可能低于预期。因此,尽管LAC在融资和合作伙伴方面具有优势,但风险与机遇并存,给予中性评级。
关键展望
报告未明确给出未来验证点或时间窗口,但指出LAC的Thacker Pass矿预计在2028年首次产生收入,届时收入预计为2.4亿美元。风险包括通胀(如关税)和运营效率低于预期。
推荐标的
- Lithium Americas (LAC):中性评级,12个月目标价4.50美元,当前股价3.85美元,上行空间16.9%。理由:美国本土锂生产商,融资和合作伙伴已大幅降低风险,但建设和运营风险仍存。
关键图表
图1. Thacker Pass建设时间线
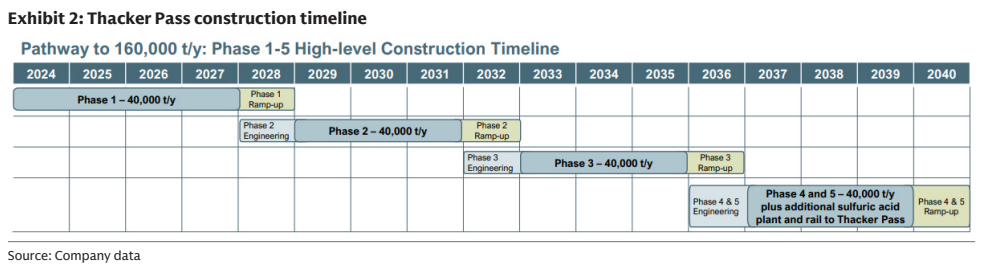
图2. LAC拆分后股价11美元
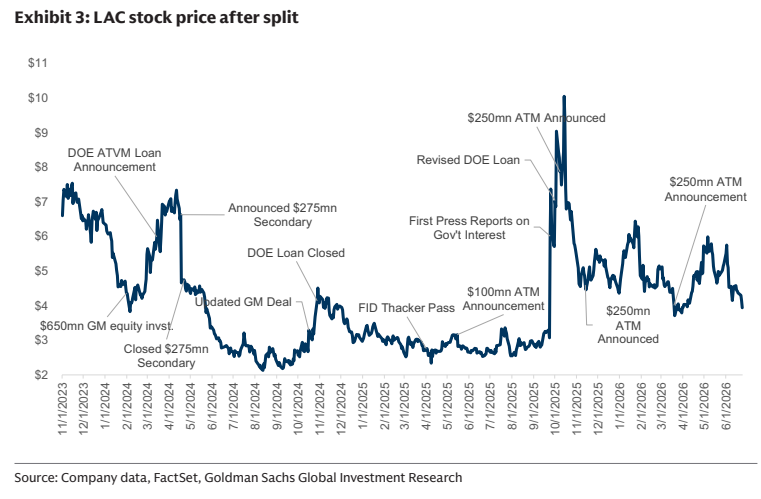
图3. Orion融资要点:基础案例、额外3000万美元提款及票据转换
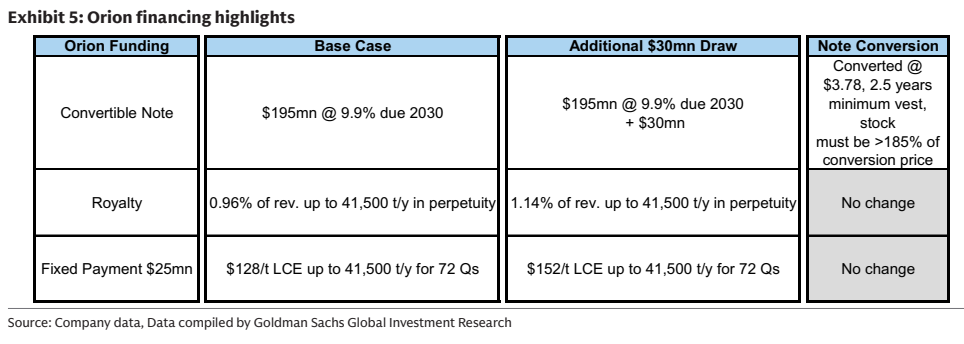
图4. 项目里程碑
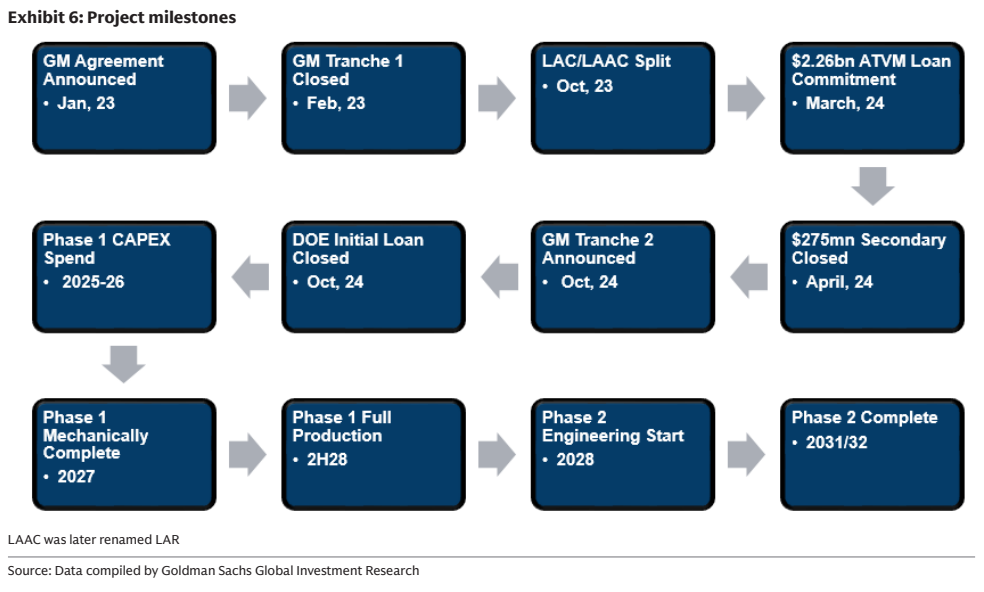
图5. 现金来源与用途(百万美元)
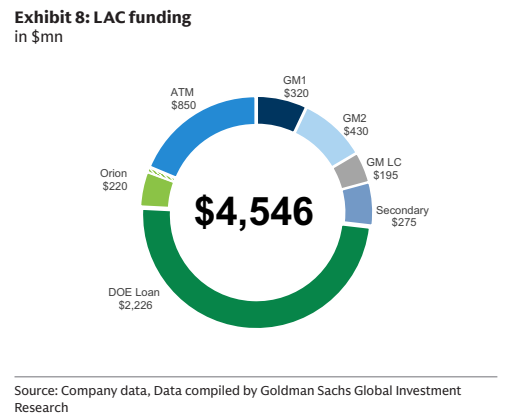
图6. 高盛预测:ICE与EV产量(千辆)
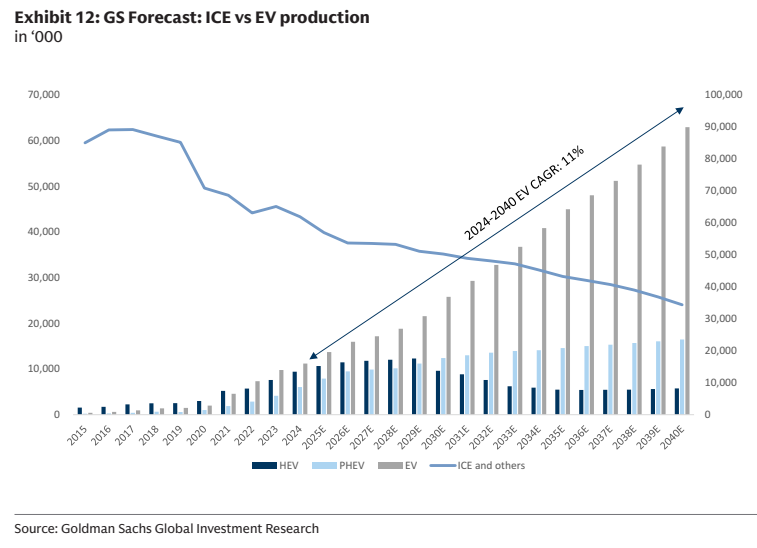
图7. 高盛预测:到2030年EV产量将显著增长(千辆)
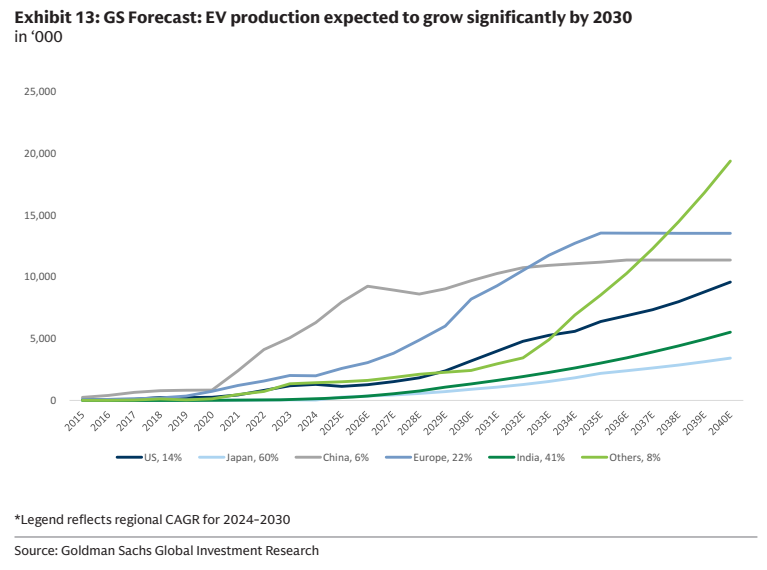
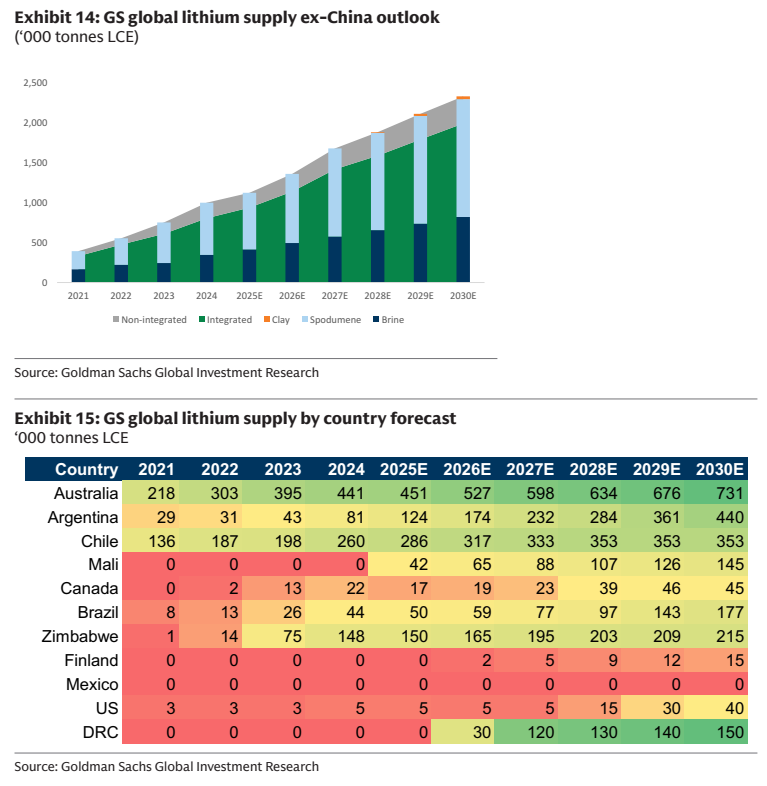
图8. 高盛全球锂供应(除中国)展望(千吨LCE)