易峘 胡李鹏 赵文瑄 宏观经济 中国经济 7月联储按兵不动推升债市波动率
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
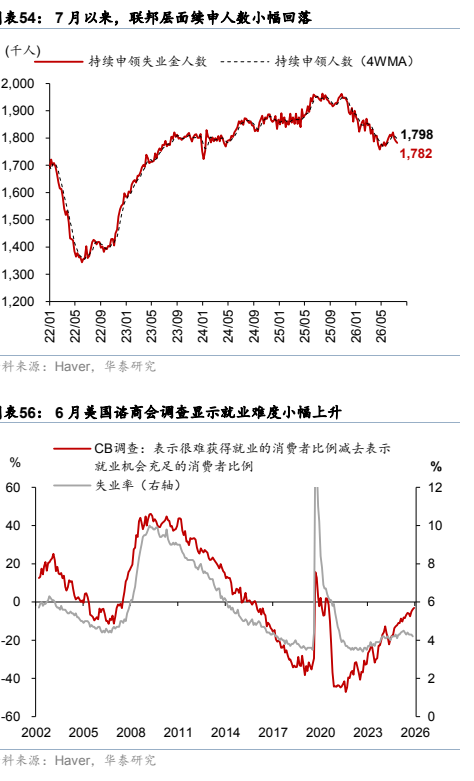
华泰证券指出,2026年7月美国经济数据整体降温,二季度GDP环比折年增速放缓至1.5%,7月制造业PMI下行至53.8,均低于预期。 同时,6月非农就业大幅降至5.7万,失业率回落至4.2%,暂缓了短期加息压力。 受AI前景担忧、美伊冲突等因素影响,高盛金融条件指数全月累计收紧31bp,美股标普500下跌2.4%。 尽管6月CPI和核心PCE超预期降温,但美债隐含通胀预期有所上移。 往前看,消费和非AI企业投资仍具韧性,但房贷利率升至6.58%抑制地产表现。 后续需重点关注8月发布的7月非农、CPI以及Jackson Hole央行年会,并警惕货币政策超预期收紧风险。
主要观点
- 美国二季度GDP增速放缓且制造业PMI不及预期
- 美国内需消费维持强劲支撑经济
- 非AI相关投资延续改善,但房贷利率走高抑制地产
- 多重因素导致7月金融条件显著收紧
- 债市波动率上升,美债收益率曲线变陡
- 6月通胀数据全面超预期降温
- 隐含通胀预期近期持续升温
- 6月非农就业大幅回落,劳动参与率下降
论述逻辑
- 经济降温与非农走弱暂缓加息压力 → 但通胀预期升温与地缘冲突推升市场焦虑 → 金融条件被动收紧
关键展望
- 新增非农就业可能维持在0-5万的均衡区间
- 关注8月7日发布的7月非农数据
- 关注8月12日发布的7月CPI数据
- 关注8月27日Jackson Hole全球央行年会
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 报告关键图表(第2页)
图2. 报告关键图表(第2页)
图3. 图表 306: 月核资本品订单(三个月环比折年)大幅下降9

图4. 报告关键图表(第3页)
图5. 图表 566: 月美国谘商会调查显示就业难度小幅上升13

图6. 报告关键图表(第10页)
图7. 表 547: 月以来联邦层面续申人数小幅回落

图表 4

图表 5

图表 6

图表 7