高盛:浙江华海药业(600521.SS):2026年上半年初步业绩超预期;目标价上调至13元;卖出
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛于2026年7月6日发布报告,指出浙江华海药业(600521.SS)2026年上半年初步业绩超预期。公司净利润预计在7.57亿至7.99亿元人民币之间,同比增长85%-95%,高于高盛此前预期的5.4亿元。超预期原因包括:全球销售渠道扩张推动销售正增长(高盛此前预计同比下降4.5%),以及收到Sandoz的700万美元补偿款,预计增加净利润8200万元。高盛据此上调2026-2028年盈利预测,并将目标价从12元上调至13元,维持卖出评级。报告还提供了关键图表展示更新后的盈利预测。
主要观点
- 华海药业2026年上半年初步业绩超预期:净利润7.57亿-7.99亿元,同比增长85%-95%,高于高盛预期的5.4亿元。
- 超预期原因一:公司全球销售渠道扩张,实现销售正增长,而高盛此前预计同比下降4.5%。
- 超预期原因二:公司收到Sandoz的700万美元补偿款,预计增加净利润8200万元。
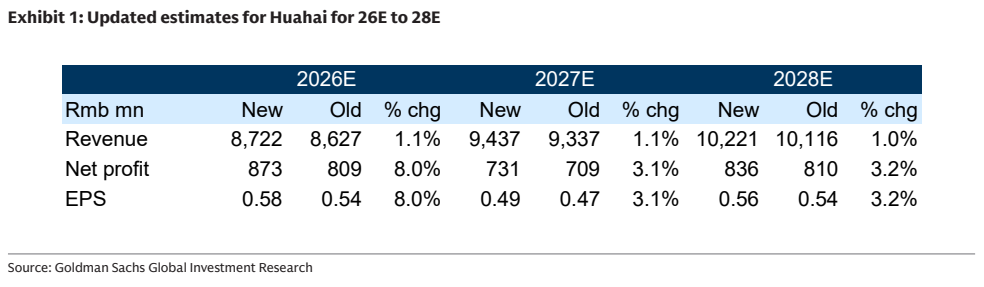
- 高盛上调2026-2028年盈利预测:2026年净利润预测从8.09亿元上调至8.73亿元(+8.0%),2027年从7.09亿元上调至7.31亿元(+3.1%),2028年从8.10亿元上调至8.36亿元(+3.2%)。
- 目标价从12元上调至13元,基于不变的19倍5年退出市盈率估值方法,考虑5年EPS复合年增长率6%和A/H溢价37.5%。
- 维持卖出评级,认为当前估值高于5年平均远期市盈率,具有压力。
- 投资主题:华海药业从原料药企业转型为仿制药出口商,但美国仿制药市场压力、研发和专利诉讼成本上升使盈利能力承压。
- 关键催化剂:美国FDA现场检查结果;欧美市场新产品上市。
- 上行风险:管线产品交付和销售爬坡好于预期;原料药价格上涨;美国销售复苏好于预期。
论述逻辑
华海药业2026年上半年初步净利润超预期(7.57亿-7.99亿元 vs 高盛预期5.4亿元)→ 原因:销售正增长(渠道扩张)及Sandoz补偿款(700万美元,增利8200万元)→ 高盛上调2026-2028年盈利预测(净利润分别上调8.0%、3.1%、3.2%)→ 目标价从12元上调至13元(基于19倍5年退出市盈率)→ 但估值仍高于5年平均,维持卖出评级。
关键展望
报告未明确给出未来验证点或时间窗口,但指出关键催化剂包括美国FDA现场检查结果以及欧美市场新产品上市。上行风险包括管线产品交付和销售爬坡好于预期、原料药价格上涨、美国销售复苏好于预期。
推荐标的
- 浙江华海药业(600521.SS):评级卖出,目标价13元(此前12元)。理由:2026年上半年业绩超预期,但估值偏高,盈利能力面临美国仿制药市场压力。
关键图表
图1. 华海药业2026E至2028E更新预测