瑞银:UBS 中国工业:航运供应链跟踪:贸易流、运费及霍尔木兹海峡动态更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银中国工业团队发布第 38 周航运供应链高频周报,基于 UBS Evidence Lab(逐小时 AIS 数据监测全球超 35,200 艘商船)、交通部及第三方数据,跟踪航运、造船与港口贸易流。 原油油轮盈利再创空前新高:上周霍尔木兹海峡可见通行原油油轮每日少于 2 艘,但波斯湾原油流出维持较好水平,沙特东西管道数日内或恢复至 50% 产能、11 月达 100%;VLCC 平均收益再涨 40% 至 US$642k/day,一年期期租租金达 US$178k/day。 集运市场分化:中国主要港口吞吐量环比 +2%、同比 +9%,SCFI 整体 +1% WoW(同比 +208%),上海-欧洲 -5% WoW,跨太平洋 +1-3% WoW 创疫情后新高,亚洲区域内租赁指数 +1.8% WoW 创历史新高;洛杉矶港第 38 周进口同比 +23%,第 39 周料 +53%。 红海流量继续恢复,9 月第一周亚丁湾过境约 0.5m TEU(为 2023 年水平的 38%),为 2023 年末改道以来最强周度运量。 巴拿马运河扰动加剧:El Niño 强度预计创纪录,2026 年 9 月起每日通行量从 36 艘降至 32 艘,未预约船只等待最长 11 天,拍卖溢价创 US$4-5.3m 纪录(通常过境费仅 US$50-100k);中国港口拥堵指数持续缓解但仍处高位。 本报告为高频数据 First Read,未涉及个股评级或目标价。
主要观点
- 原油油轮盈利再创空前新高:VLCC 平均收益上周再涨 40% 至 US$642k/day,一年期 VLCC 期租租金达 US$178k/day。
- 霍尔木兹海峡原油油轮通行维持极低位:上周可见通行原油油轮每日少于 2 艘。
- 波斯湾原油流出维持较好水平,沙特东西管道数日内或恢复至 50% 产能、11 月达 100%。
- 中国主要港口集装箱吞吐量上周环比 +2%、同比 +9%。
- 主干线运费分化:SCFI 整体 +1% WoW(同比 +208%),上海-欧洲 -5% WoW,跨太平洋 +1-3% WoW 创疫情后新高。
- 洛杉矶港进口第 38 周同比 +23%,第 39 周料同比 +53%。
- 亚洲区域内集装箱船租赁指数上周 +1.8% WoW,创历史新高。
- 红海集装箱流量持续恢复:9 月第一周亚丁湾过境约 0.5m TEU(为 2023 年水平的 38%),为 2023 年末改道以来最强周度运量。
- El Niño 强化迅速、预计成为有记录以来最强,自 2026 年 9 月起巴拿马运河每日通行量由 36 艘降至 32 艘。
- 巴拿马运河拥堵将未预约船只等待时间推高至最长 11 天,优先过境位竞争激烈,拍卖溢价创 US$4-5.3m 纪录新高,而通常过境费仅 US$50-100k。
- 据 Clarksons,中国港口拥堵指数上周继续缓解,但仍处高位。
- 数据基础:UBS Evidence Lab 以逐小时 AIS 数据监测全球超 35,200 艘商船(油轮、散货船、集装箱船),覆盖全球海峡、港口与区域的船数及 DWT 货量。
论述逻辑
- 高频监测体系(UBS Evidence Lab 超 35,200 艘商船逐小时 AIS + 交通部等第三方数据)→ 油运端:霍尔木兹海峡日通行原油油轮少于 2 艘、但波斯湾流出维持较好水平、沙特东西管道拟数日内回 50%/11 月 100% 产能,叠加货量稳健与市场持续受扰 → VLCC 平均收益再涨 40% 至 US$642k/day、一年期期租 US$178k/day,盈利创空前新高 → 集运端:中国港口吞吐量 +2% WoW/+9% YoY,SCFI +1% WoW(+208% YoY),跨太平洋 +1-3% WoW 创疫情后新高而上海-欧洲 -5% WoW,亚洲区域内租赁指数 +1.8% WoW 创新高,亚丁湾周度过境恢复至约 0.5m TEU(2023 年水平的 38%)→ 主线运费分化、红海流量修复 → 堵点扰动:El Niño 使巴拿马运河日通行量自 2026 年 9 月起由 36 降至 32 艘,未预约船只等待最长 11 天、拍卖溢价 US$4-5.3m 创纪录;中国港口拥堵缓解但仍处高位 → 结论:油轮盈利空前、集运主线分化、海峡与运河扰动仍是供应链核心变量。
关键展望
- 沙特东西管道数日内或恢复至 50% 产能,并有望于 11 月达到 100%。
- 洛杉矶港第 39 周进口料同比增长 53%(第 38 周同比 +23%)。
- El Niño 预计成为有记录以来最强,自 2026 年 9 月起巴拿马运河每日通行量将由 36 艘降至 32 艘。
- 红海流量修复趋势待验证:亚丁湾周度过境已恢复至 2023 年水平的 38%、为改道以来最强;本报告为高频数据跟踪,未给出评级、目标价或量化预测。
推荐标的
- 报告未明确给出推荐标的:本篇为高频数据跟踪(First Read),未列出覆盖公司、评级或目标价。
关键图表
图1. 中东/美湾/西非至中国航线VLCC TCE
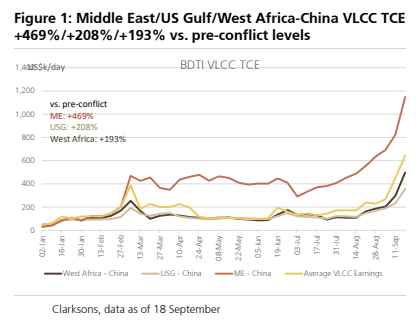
图2. VLCC 1年期租金再创新高
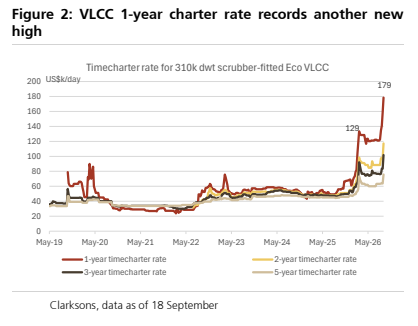
图3. 霍尔木兹海峡可见船舶通行量仍远低于冲突前水平

图4. 上周中国重点港口集装箱吞吐量环比+2%,同比+9%
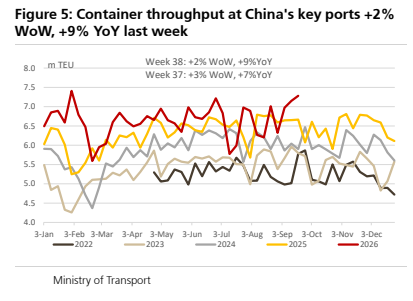
图5. 亚洲至美国新增在途集装箱运量保持在健康水平

图6. 8月绕道红海的集装箱船减少幅度加快,表明红海通行活动有所恢复

图7. 亚洲区域内租船指数上周上涨1.8%,创4年新高
